

この記事はここがポイント
- 過去5事例で社債デフォルト時、元本回収は額面1~3割、一部1%まで減少のケースも
- 社債は預貯金より高リスク、企業業績悪化で利息・元本不払いとなる信用リスクあり
- 高利率社債は信用リスクの対価。財務・格付け・管理者有無の確認が重要
金利の上昇に伴って社債の利回りも高まり、資産運用の選択肢として社債に目を向ける方も多いのではないでしょうか。
ただ、利回りの魅力に目が向く一方で、過去には社債がデフォルト(債務不履行)し、投資家が元本の一部しか受け取れなかった事例があることも知っておきたいところです。
債券は、一般に「ミドルリスク・ミドルリターン」の金融商品と位置づけられます。
株式のように値動きで資産が大きく増減することは少なく、満期まで持てば額面どおりの元本と、あらかじめ決められた利息を受け取れるのが基本です(途中で売却する場合は、そのときの市場価格次第で元本を下回ることがあります)。
その意味で、株式よりは安全性が高い商品といえます。
一方で、預貯金と比べるとリスクは高くなります。
銀行などの預金は、万が一金融機関が破綻しても、預金保険制度によって1金融機関ごとに預金者1人当たり元本1,000万円までと破綻日までの利息等が保護されます(利息のつかない普通預金など決済用預金は全額保護)。
債券にはこうした仕組みはありません。
証券会社の破綻に備えた投資者保護基金も、証券会社が預かった資産を返せない場合に備える制度であり、発行体のデフォルトによる損失を補うものではありません。
債券は、発行体が約束どおりに利息や元本を支払えるかどうかに、受け取れるお金が左右されます。
その債券のなかでも、国が発行する国債や、都道府県や政令指定都市などの地方自治体が発行する地方債に比べ、民間企業が発行する社債はリスクが高い種類です。
企業の業績や財務状況が悪化すれば、約束どおりの支払いができなくなるおそれがあるためです。
社債の利率が国債より高めに設定されているのは、この信用リスク(発行体の支払い能力に関するリスク)を引き受ける対価と考えることができます。
「誰もが知っている有名企業の社債なら、償還まで持っていれば大丈夫だろう」と考える方もいるかもしれません。
しかし、有名企業であってもデフォルトは起きています。
半導体関連の銘柄が何かと注目される昨今ですが、かつて国内にはDRAM(半導体メモリーの一種)大手のエルピーダメモリがあり、その社債もデフォルトしています。
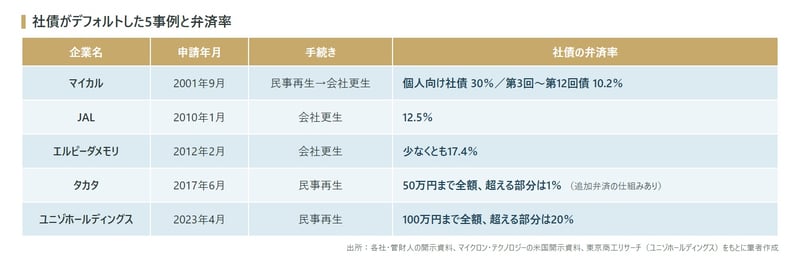
本記事では、マイカル、JAL<9201>、エルピーダメモリ、タカタ、ユニゾホールディングス(以下、ユニゾHD)の5事例について、社債の元本がどれだけ戻ってきたのか(弁済率)を、くわしく見ていきます。
そもそも社債の「デフォルト」とは?
社債の利息や元本が約束どおりに支払われない状態を「債務不履行」、英語で「デフォルト」といいます。
利払い日や償還日に実際にお金が払われなかったときだけがデフォルトではありません。
格付け会社の日本格付研究所(JCR)の定義では、破産や会社更生、民事再生などの法的手続きが申し立てられるなどして、約束どおりの支払いができないと判断される状態も債務不履行に含まれます。
格付けが付いている社債がデフォルトに陥ると、格付けは最も低いランクに引き下げられます。
JCRの場合、発行体格付・個別の社債の格付けともに最低ランクは「D」です。
格付投資情報センター(R&I)では、発行体格付の最低ランクが「D」、個別の社債の格付けの最低ランクは「C」(債務不履行に陥っており、債権の回収もほとんど見込めない)と定められています。
実際に、2023年4月に民事再生法の適用を申請したユニゾHDの社債は、申請翌日の4月27日にJCRによって「D」に引き下げられました。
たとえばタカタやユニゾHDでは、法的整理の申し立てと同時に、社債は本来の償還日を待たずに期限の利益を失いました。
その後、社債は裁判所の認可を受けた再生計画・更生計画に従って、額面の一部が弁済されています。このとき、債権額のうち何%が支払われるかを「弁済率」といいます。
過去のデフォルト5事例と弁済率
マイカル(2001年):個人向け社債900億円がデフォルト
- 法的整理:2001年9月14日に民事再生法を申請、同年11月22日に会社更生法へ移行
- 負債総額(単体):1兆3,881億円(2001年8月31日現在)
- 社債:普通社債3,200億円(機関投資家向け2,300億円、個人向け900億円)
- 弁済率(2003年6月提出・同年9月認可の更生計画): 第26回・第27回無担保社債(個人向け)、第5回・第9回無担保転換社債/額面の30% 第3回~第12回無担保社債/額面の10.2%
- 更生計画の認可:2003年9月30日(イオンがスポンサーとなり完全子会社化)
個人向けに販売された公募社債がデフォルトした例として、最もよく知られているのがマイカルです。
個人向け社債には社債管理会社(社債権者のために債権の保全や回収を担う銀行など)が置かれていました。
注目したいのは、同じマイカルの社債でも区分によって弁済率が異なっていた点です。
2003年9月30日に認可された更生計画では、個人向け社債(第26回・第27回)と転換社債(第5回・第9回)が額面の30%、機関投資家向けの第3回~第12回無担保社債は10.2%の弁済とされました。
個人向け社債の場合、たとえば額面100万円に対して戻るのは30万円となりました。
弁済率で比べると、個人向け社債は第3回~第12回債の約3倍と、手厚い扱いだったことがわかります。
管財人は2002年2月の時点で、公募債を多数の個人投資家が購入していることを十分に認識したうえで、更生計画案の策定を進める考えを示していました。
JAL(2010年):一般更生債権の弁済率は12.5%
- 法的整理:2010年1月19日に日本航空、日本航空インターナショナル、ジャルキャピタルの3社が会社更生法を申請
- 弁済率:一般更生債権は12.5%(87.5%を免除)
- 国内社債の扱い:更生計画認可決定日から3か月以内に、減額後の金額を一括弁済
- 更生計画の認可:2010年11月30日
- 更生手続きの終結:2011年3月28日
- 再上場:2012年9月19日(東京証券取引所第一部)
日本を代表する航空会社でも、社債権者に戻ったのは額面の12.5%でした。
JALはその後、2012年9月に再上場を果たしましたが、更生計画で免除された87.5%分が社債権者に戻ることはありません。
企業が再建に成功することと、デフォルトした社債の投資家が報われることは別の話である点に注意が必要です。
エルピーダメモリ(2012年):弁済率は少なくとも17.4%
- 法的整理:2012年2月27日に会社更生法を申請
- 格付け:JCRが申請日の2012年2月27日に「D」へ引き下げ
- デフォルトした社債:普通社債と転換社債(CB)を合わせて約1,385億円
- 弁済率:無担保の債権者は確定債権額の少なくとも17.4%(担保付きの債権者は100%)
- 更生計画の認可:2013年2月28日(米マイクロン・テクノロジーがスポンサー)
- 弁済方法:初回600億円、残る1,400億円は6回の年賦で弁済
国内のDRAM大手だったエルピーダメモリは、2012年2月27日に会社更生法を申請しました。
格付け会社のJCRは同日、同社の格付けを「D」に引き下げています。
デフォルトとなった社債は、普通社債と転換社債(CB)を合わせて約1,385億円にのぼりました。
スポンサーとなった米マイクロン・テクノロジーの開示資料によると、更生計画では、担保付きの債権者は確定債権額の100%が弁済される一方、無担保の債権者への弁済は「少なくとも17.4%」とされました。

当時、エルピーダメモリの社債は、アクティブ運用を行う年金の運用担当者の間で人気のある銘柄でした。
しかし資金繰りに暗雲が立ち込めると、デフォルト直前には、機関投資家向けのセカンダリーマーケット(流通市場)で、のちに更生計画で示された弁済率(少なくとも17.4%)をはるかに下回る水準での取引の打診が見られたケースもありました。
満期まで持てば額面が戻るはずの社債でも、発行体の信用が揺らげば、途中で手放そうとしたときの価格は大きく崩れることがあります。
タカタ(2017年):50万円までは全額、超える部分は1%
- 法的整理:2017年6月26日に民事再生法を申請
- 社債:第1回〜第3回無担保社債の3本が、申請日に期限の利益を喪失
- 基本弁済:確定再生債権のうち50万円までの部分は全額、50万円を超える部分は1%相当額
- その後の弁済:事業譲渡の実行など一定の条件を満たした場合に、追加の弁済を行う仕組み
- 再生計画の認可:2018年5月23日(確定は同年6月15日)
エアバッグのリコール問題で経営が行き詰まったタカタでは、「一律◯%」ではなく、債権額に応じた段階的な弁済方式がとられました。
なお、基本弁済の対象外とされたのは自動車メーカー(OEM)の債権です。
たとえば1,000万円分の社債を持っていた場合、基本弁済は50万円+(950万円×1%=9万5,000円)で59万5,000円となり、額面の約6%にとどまる計算です。
タカタは当時、エアバッグで世界シェア2位を誇る優良企業でした。
社債の発行が少ない、いわば「レア銘柄」だったこともあり、新発債は投資家から歓迎されました。
リコール問題が報じられた当初は、マーケットにも楽観的な見方がありましたが、その後、状況はみるみる悪化し、デフォルトへと至りました。
ユニゾホールディングス(2023年):大型デフォルトの最も新しい例
- 法的整理:2023年4月26日に民事再生法を申請
- 負債総額:約1,262億円
- デフォルトした社債:7本・残高合計610億円
<本来の償還が2023年>
- 第3回/100億円/0.85%/5月26日
- 第5回/100億円/0.80%/11月29日
<2024年>
- 第8回/100億円/0.89%/5月29日
- 第11回/60億円/1.10%/11月28日
<2026年>
- 第6回/100億円/0.99%/11月27日
<2027年>
- 第9回/100億円/1.20%/5月28日
- 第12回/50億円/1.50%/11月26日
※7本とも、2023年4月26日の申請日に期限の利益を喪失
- 弁済率:東京商工リサーチによると、100万円以下の部分は全額、100万円を超える部分は20%
ホテル・オフィスビル事業を手がけていたユニゾHDは、2020年に従業員による買収(EBO)で上場を廃止した後、資金繰りが悪化しました。
有価証券報告書によると、2023年5月26日に償還期日を迎える第3回債100億円の償還資金を確保できないと判断したことが、民事再生法申請の直接の理由です。
ユニゾHDの社債は主に機関投資家が保有していたとみられます。
機関投資家向けの社債は一般に1億円単位で取引されており、仮に1億円分を保有していた場合、弁済額は100万円(全額)+9,900万円×20%(1,980万円)で2,080万円となる計算です。1億円の投資が約2,000万円になり、8,000万円近くが失われたことになります。
見逃せないのは、発行時の格付けです。
JCRは2016~2017年に発行された各社債に、いずれも「BBB+」の格付けを付けていました。
その後、EBOが成立した2020年4月3日に、JCRは格付けを見直しの対象(レーティング・モニター)に指定し、段階的な格下げを経て、民事再生法申請の翌日の2023年4月27日に「D」としました。
ユニゾHDは、国内の公募社債で起きた大型デフォルトとして、最も新しい例です。
社債のでデフォルト事例
民事再生と会社更生はどう違う?
5事例のうち、マイカル(移行後)、JAL、エルピーダメモリは会社更生、タカタとユニゾHDは民事再生でした。
裁判所の説明をもとに、2つの手続きの違いを整理すると次のとおりです。
- 会社更生:株式会社が対象。裁判所が選任した更生管財人のもとで更生計画を策定・遂行する。手続きが始まると、事業の経営権と財産の管理処分権は管財人に移り、債権や担保権も原則として更生計画の定めによらなければ弁済を受けられなくなる
- 民事再生:法人・個人が対象。手続き開始後も原則として事業は継続し、監督委員が選任されるものの、経営者は交代しない(例外的に管財人が選任される場合もある)
どちらの手続きでも、計画案に債権者の多数が同意し、裁判所が認可すると、計画に従った弁済が行われ、残りの債務は免除されます。
マイカル債の教訓、その後の制度の変化
マイカルのケースでは、更生計画案を決議する関係人集会で、社債管理会社が社債権者に代わって議決権を行使するために、社債権者集会の特別決議による授権が必要でした。
当時の要件は「総社債権者の議決権の3分の1が定足数で、その3分の2の賛成」で、社債権者の数が非常に多かったことから、この要件の厳しさが国会でも取り上げられました。
最終的に決議は可決されています。
その後の会社法では、この要件が「議決権者の議決権の総額の5分の1以上で、かつ、出席した議決権者の議決権の総額の3分の2以上」の同意に改められています。
2005年の会社法案の国会審議で、法務省の担当局長は、この見直しにあたってマイカルの事例を参考にしたことを認めています。
また、現在の会社法では、社債を発行する会社は原則として社債管理者を定め、社債の管理を委託しなければならないとされています。
ただし、各社債の金額が1億円以上の場合などは、この限りではありません。
個人向け社債を検討する際に確認したいポイント
- 信用リスク:利率が高い社債ほど、デフォルトのリスクを上乗せして利率が決まっている可能性がある点に注意が必要です。過去の事例では、デフォルト時に戻ったのは額面の1割~3割程度にとどまる例が目立ちます
- 格付けとその推移:購入時の格付けだけでなく、保有中に格下げが続いていないかを確認しておきましょう
- 弁済順位:劣後特約付きの社債(劣後債)は、通常の社債よりも弁済順位が低く、デフォルト時に戻る金額がさらに少なくなるおそれがあります
- 社債管理者の有無:発行要項や目論見書で、社債管理者が置かれているかを確認しておきましょう
- 分散:1社の社債に資金を集中させると、デフォルト時の損失がそのまま資産全体に響きます
機関投資家は保有債券を時価で評価するため、格下げや価格下落の段階で売却を判断することがあります。
一方、満期保有を前提とする個人投資家は途中の価格変動を気にしなくてよい反面、デフォルトが起きた場合には、そのまま弁済率に従った金額しか受け取れないことになります。
記者コメント
マイカル、JAL、エルピーダメモリ、タカタ、ユニゾHD。
いずれも、発行当時は投資家に受け入れられていた企業の社債です。5つの事例を通じて改めて感じるのは、投資に「絶対」はないということです。
どのような商品にも必ずリスクがあることを踏まえ、自身のリスク許容度を把握しておくこと。
そして購入後も、発行体に関する情報収集を怠らないことが大切です。
個人向け社債の利率に目が向く局面だからこそ、利率の高さを「リスクの対価」として捉え、発行体の財務状況や格付け、目論見書の内容を確認したうえで判断することが大切です。
参考資料
- 預金保険機構 預金保険制度の概要
- 日本投資者保護基金 Q&A
- 格付投資情報センター 格付符号と定義
- 日本格付研究所(信用格付の種類と記号の定義)
- 国会会議録 衆議院財務金融委員会(2001年10月17日)
- 国会会議録 参議院法務委員会(2005年6月16日)
- 裁判所 破産・再生
- 東京地方裁判所 民事第20部 よくある質問
- e-Gov法令検索 会社法
- 日本航空 プレスリリース(2010年1月19日 会社更生手続の開始決定等に関するお知らせ)
- 日本航空 定例記者会見(2010年11月30日)
- 国土交通省(日本航空の再生への取組み状況)
- Micron Technology Form 10-Q(2013年度第2四半期)
- 日本格付研究所 エルピーダメモリ 格付一覧
- TKJP株式会社(旧タカタ株式会社)
- ユニゾホールディングス お知らせ(2023年)
- 日本格付研究所 ユニゾホールディングス 格付一覧
- 日本格付研究所 ユニゾホールディングス ニュースリリース一覧
- ユニゾホールディングス 有価証券報告書(2023年3月期、EDINET書類管理番号S100R1AY)
- 東京商工リサーチ(ユニゾホールディングス 再生計画関連)
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。