


この記事はここがポイント
- 日銀の利上げ観測が強まる中、個人向け国債「変動10年」は半年ごとに金利が見直される変動金利型
- 適用利率は「基準金利×0.66」で決定、最低金利は年率0.05%保証
- 2026年1〜3月募集分の変動10年国債は、当初1.4%台の利率が半年後に最大1.95%まで上昇した具体例
9月17日・18日に開催される日本銀行の金融政策決定会合で、政策金利の引き上げに踏み切るとの観測が強まっています。
7月末に日米の通貨当局が実施した円買い協調介入をきっかけに利上げペースが加速するとの見方が広がったことに加え、中東情勢の緊迫化に伴う原油価格の上昇が物価上振れ要因として意識されていることなどが背景です。
こうした利上げ観測が強まるたびに気になるのが、個人向け国債「変動10年」の金利がどう変わっていくかという点ではないでしょうか。
「変動」という名前は知っていても、いつ、どんな基準で利率が見直されるのかまで理解している方は意外と少ないかもしれません。
本記事では、変動10年の金利見直しの仕組みを解説したうえで、実際に今年1月から3月にかけて募集された回号の金利が、その後どこまで見直されたのかを具体例で見ていきます。
そもそも「変動10年」とは?
個人向け国債には「変動10年」「固定5年」「固定3年」の3種類があります。
このうち変動10年だけが唯一の変動金利型で、満期までの10年間、半年ごとに適用利率(クーポン)が改定される仕組みです。
実勢金利が上昇すれば受け取る利子も増える一方、下がれば利子も減ります。
ただし年率0.05%の最低金利保証があるため、金利がどれだけ下がってもゼロやマイナスになることはありません。
購入単位は最低1万円から1万円単位、毎月発行されており、発行から1年が経過すればいつでも中途換金が可能です(中途換金時は直前2回分の利子相当額×0.79685が差し引かれます)。
金利はどうやって決まる? 「基準金利×0.66」の仕組み
変動10年の適用利率は、次の計算式で決まります。
適用利率(年率)=基準金利×0.66(小数点以下第3位を四捨五入、下限0.05%)
ここでいう「基準金利」とは、市場で発行されている10年固定利付国債(通常の10年国債)の入札における平均落札利回りのことです。
いわば「機関投資家向けの10年国債の実勢利回りに、個人向けだけの掛け目(0.66倍)をかけたもの」が変動10年の利率、とイメージすると分かりやすいでしょう。
どのタイミングで見直されるのか
ポイントは、見直しのタイミングが全ての回号(発行月)で一斉に来るわけではないという点です。
基準金利は「利子計算期間の開始日の前月までの最後に行われた10年固定利付国債の入札」の利回りをもとに決まります。
利払日・利子計算期間の開始日は、回号ごとの発行日(=募集月の翌月)を基準に半年ごとに設定されるため、基準金利の決定月も回号によってずれます。
たとえば2026年1月募集・2月16日発行の第190回債は「毎年1月及び7月」が基準金利の決定月、2月募集・3月16日発行の第191回債は「毎年2月及び8月」、3月募集・4月15日発行の第192回債は「毎年3月及び9月」が決定月になっています。
変動10年は毎月発行されているため、こうした回号ごとの半年サイクルが1か月ずつずれて重なり合っており、全体で見るとほぼ毎月どこかの回号の基準金利が改定されている、という状態になっています。
つまり「変動10年の金利が見直される日」は一つではなく、自分が保有している回号の発行月によって決まる、という点をまず押さえておく必要があります。
具体例:2026年1〜3月募集分は実際にいくつからいくつに見直されたか
財務省が公表している発行条件をもとに、2026年1月〜3月に募集された3回号の金利がどう見直されたかを見てみます(利率はいずれも税引前)。
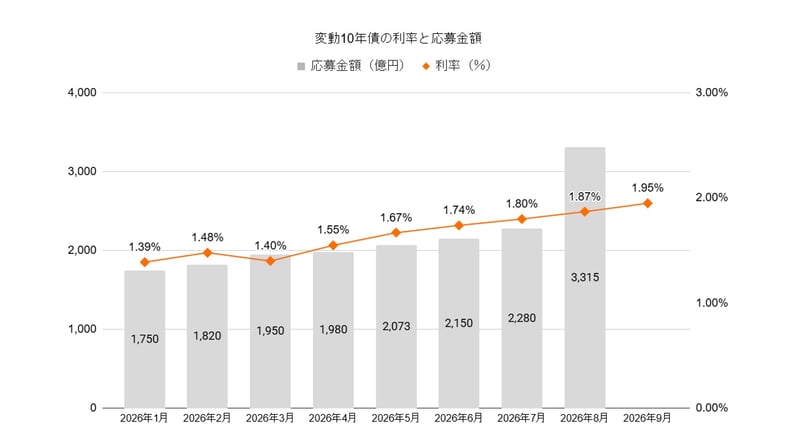
第190回債(2026年1月募集、2月16日発行)
- 当初の適用利率:1.39%(基準金利2.10%)=2026年2月16日〜8月15日の期間に適用
- 見直し後の適用利率:1.80%(基準金利2.73%)=2026年8月16日〜2027年2月15日の期間に適用
→半年後(7月募集)の第196回債の利率に引き上げ
- 当初からの上げ幅:+0.41ポイント
第191回債(2026年2月募集、3月16日発行)
- 当初の適用利率:1.48%(基準金利2.24%)=2026年3月16日〜9月15日の期間に適用
- 見直し後の適用利率:1.87%(基準金利2.83%)=2026年9月16日〜2027年3月15日の期間に適用
→半年後(8月募集)の第197回債の利率に引き上げ
- 当初からの上げ幅:+0.39ポイント
第192回債(2026年3月募集、4月15日発行)
- 当初の適用利率:1.40%(基準金利2.12%)=2026年4月16日〜10月15日の期間に適用
- 見直し後の適用利率:1.95%(基準金利2.96%)=2026年10月16日〜2027年4月15日の期間に適用
→半年後(9月募集)の第198回債の利率に引き上げ
- 当初からの上げ幅:+0.55ポイント
いずれの回号も、購入時点の利率から半年後の見直しで0.4〜0.55ポイント程度上乗せされていることが分かります。
変動金利型の商品らしく、実勢金利の上昇局面では受取利子がしっかり増えていく様子が、この3回号の実例からも確認できます。
なお、直近では10月・11月募集分(第199回・第200回債)の基準金利はまだ確定しておらず、第199回債は10月7日に発表される予定です。
今回の日銀会合の結果を受けて10年国債の入札利回りが変動すれば、その水準がこうした今後の基準金利にも反映されていくことになります。
変動10年債の利率と応募額
変動10年ならではの注意点
利子は増えることも減ることもある:実勢金利が下がる局面では適用利率も下がります。ただし年率0.05%の下限があるため、それ以下にはなりません
中途換金には手数料相当額がかかる:発行後1年を過ぎればいつでも換金できますが、直前2回分の利子相当額×0.79685が差し引かれる点に注意が必要です
固定金利型との違いを理解しておく:満期まで利率が変わらない「固定5年」「固定3年」とは異なり、変動10年は将来の受取利子額を発行時点で確定させることができません。金利上昇局面ではメリットになりますが、下落局面では受取額が目減りする可能性がある点は理解しておくことが大切です
税金の扱い(固定利率債と共通):受取利子には20.315%(復興特別所得税を含む)の税金がかかります。障害者などを対象とした非課税貯蓄制度(マル優等)を利用できる場合もあるため、詳細は税務署等に確認しておきましょう
記者コメント

変動10年の金利は「基準金利(10年国債の入札利回り)×0.66」という明快な式で決まりますが、見直しのタイミングは回号(発行月)ごとに半年サイクルでずれている、という点が理解のポイントです。
1~3月募集分の実例を見る限り、直近の見直しでは軒並み0.4~0.55ポイント程度の上乗せとなっており、金利上昇局面のメリットを享受できていることが確認できます。
今回の日銀会合の結果次第では、今後の基準金利にもその影響が波及していく可能性があります。
保有中・購入検討中の方は、ご自身が保有する(検討している)回号の基準金利決定月や利払日を財務省の発行条件ページで確認しておくとよいでしょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。