


この記事はここがポイント
- 9月国債固定5年は年2.24%、100万円で5年間の手取り利息8万9,250円
- 10月債は上昇期待と下落リスク、利息受取は約1カ月遅れ
- NISA株は配当非課税だが、国債と異なる株価変動・減配リスク
9月募集の個人向け国債は、9月30日で募集期間が終わります。
購入できる3タイプのうち、固定5年(第186回債)の利率は年2.24%です。
ここ数年で見れば高い水準ですが、足元では市場金利がさらに上がっています。
「駆け込みで9月債を買うべきか、それとも10月債を待つべきか」と迷っている方も多いのではないでしょうか。
一方で、「金利が上がったとはいえ、やはり株を買って配当を受け取るほうがいいのでは」と考える方もいるでしょう。
その場合も、特定口座で買うか、NISAで買うかで手取りは変わってきます。
本記事では、固定5年に100万円を投じた場合の利息を額面と手取りに分けて試算したうえで、同じくらいの配当利回りの有名企業の株と比べ、こうした悩みを整理していきます。
なお、株価と配当利回りは9月29日終値をもとに計算しています。
固定5年(第186回債)の条件
- 利率:年2.24%(税引前)、税引後は年1.7849440%
- 利払日:毎年4月15日・10月15日(年2回)
- 発行日:2026年10月15日/償還日:2031年10月15日
- 購入単位:最低1万円から1万円単位
- 中途換金:発行後1年経過すれば可能。直前2回分の各利子(税引前)相当額×0.79685が差し引かれる
100万円なら利息はいくら?
100万円を購入した場合、半年ごとの利息は税引前で1万1,200円です。
ここから20.315%(所得税・復興特別所得税・住民税)が源泉徴収され、1回あたりの手取りは8,925円になります。
- 1年あたり:額面2万2,400円/手取り1万7,850円
- 5年間の合計:額面11万2,000円/手取り8万9,250円
- 満期時の受取総額(元本+手取り利息):108万9,250円
固定5年は利率が満期まで変わらないため、購入した時点で5年分の受取額が確定する点がわかりやすさといえるでしょう。
※源泉徴収税額は1回の利払いごとに1円未満を切り捨てて計算しています。
悩み1:9月債に駆け込むか、10月債を待つか……足元の金利は上昇
財務省の国債金利情報によると、5年国債の利回りは9月1日の2.280%から9月29日には2.425%と、1カ月足らずで+0.145%上昇しました。
個人向け国債の固定5年の利率は、市場の5年国債の利回りをもとに算出される「基準金利」から0.05%を差し引いて決まります。
そのため、このままの水準が続けば、10月募集分は9月債より利率が上がる可能性もあります。
ただし、10月債の利率は10月7日まで決まらない
とはいえ、10月債(固定5年は第187回債)の利率が公表されるのは10月7日で、募集期間は10月8日から30日までの予定です。
それまでに金利が下がれば、10月債の利率が9月債を下回ることも考えられます。
どちらになるかは相場次第で、確かなことはわかりません。
仮に10月債の利率が9月債より0.1%高く決まった場合、100万円・5年間で増える利息は税引前で5,000円、手取りで約4,000円です。
この差をどう評価するかがひとつの目安になるでしょう。
待つ場合に見落としがちな点
まず、利息がもらえる起点が約1カ月遅れます。
発行日は9月債が10月15日、10月債が11月16日です。
10月債を待つ場合、その間の資金は普通預金などに置いておくことになります
また、金利が下がるリスクももちろんあります。
待った結果、9月債より低い利率になる可能性もあります
9月債を買った後に金利が上がったら?
9月債を買った後に金利が大きく上がった場合、発行から1年経過後に中途換金して買い直すという選択肢もあります。
ただし、換金時には直前2回分の各利子(税引前)相当額×0.79685(100万円なら約1万7,849円)が差し引かれるため、買い直してもこのコストを上回るほど利率が上がらなければ意味がない点に注意が必要です。
悩み2:国債か、それとも株か
では、個人向け国債の利回りは株の配当利回りでいうとどのくらいの水準なのでしょうか。
9月29日終値と会社予想の年間1株配当をもとに計算すると、次のようになります。
税引前の2.24%に近い銘柄(額面で並ぶ)
花王<4452>:終値3,484円、年間配当(会社予想・2026年12月期)78円、配当利回り2.24%、最低購入金額(100株)34万8,400円
富士フイルムホールディングス<4901>:終値3,319円、年間配当(会社予想・2027年3月期)75円、配当利回り2.26%、最低購入金額(100株)33万1,900円
※花王は2026年6月30日を基準日として1株を2株に分割しており、配当は分割後の株数ベースに換算しています。富士フイルムは9月末が中間配当の基準日のため、9月29日以降に購入した場合、中間配当(37.5円)は受け取れません。
税引後の約1.78%に近い銘柄(NISAで買えば手取りで並ぶ)
資生堂<4911>:終値3,415円、年間配当(会社予想・2026年12月期)60円、配当利回り1.76%、最低購入金額(100株)34万1,500円
大塚ホールディングス<4578>:終値1万1,400円、年間配当(会社予想・2026年12月期)200円、配当利回り1.75%、最低購入金額(100株)114万円
利回りは並んでも、リスクの性質はまったく違う
固定5年は国が発行するため、満期まで持てば100万円はそのまま戻ってきます。利率も5年間変わりません。
一方、株の配当利回りは「買った時点の株価」と「会社予想の配当」をもとにした数字にすぎません。
株価は日々動き、業績次第では配当予想が引き下げられることもあります。
また、株は100株単位で買うのが基本のため、個人向け国債のように「100万円ちょうど」を1万円単位で投じることはできません。
大塚ホールディングスのように、100株だけで100万円を超える銘柄もあります。
悩み3:株なら特定口座か、NISAか
株の配当も、特定口座や一般口座で受け取れば、国債の利息と同じく20.315%が源泉徴収されます。
一方、NISA(成長投資枠)で買った株の配当は非課税のため、配当利回りがそのまま手取りになります。いわば「額面=手取り」です。
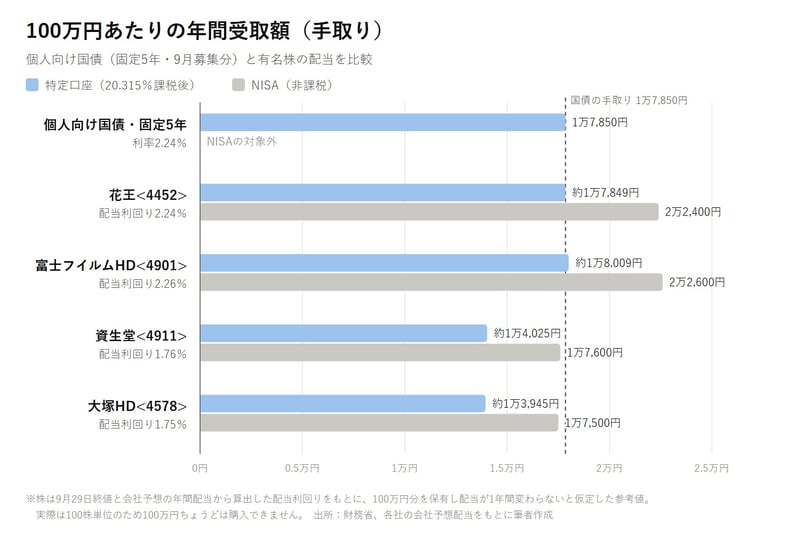
この違いを踏まえると、先ほどの2つのグループは次のように整理できます。
花王・富士フイルム:特定口座なら国債と同じ、NISAなら国債を上回る
花王や富士フイルムの配当利回り2.24〜2.26%は、固定5年の税引前利率2.24%とほぼ同じです。
特定口座で買えば税金も国債と同じだけ差し引かれるため、手取りは約1.78〜1.80%と、固定5年の手取り(約1.78%)とほぼ並びます。
つまり特定口座で買う場合、配当だけを見れば国債と同じくらいの手取りのために、値下がりや減配のリスクを負うことになります。
これをNISAで買えば、2.24~2.26%がそのまま手取りになり、国債の手取りを上回る計算です。
資生堂・大塚ホールディングス:NISAで買えば国債の手取りと並ぶ
資生堂や大塚ホールディングスの配当利回り1.75~1.76%は、固定5年の税引後利率(約1.78%)とほぼ同じ水準です。
NISAで買えば配当に税金がかからないため、受け取る手取りは国債とほぼ同じになります。
言い換えれば、NISAを使えば、国債より配当利回りが低い株でも手取りでは国債と肩を並べられるということです。
100万円あたりの年間受取額比較グラフ
NISAの上乗せはどのくらい?
仮に100万円を配当利回り2.24%の株にNISAで投じ、配当が5年間変わらなかったとすると、受け取る配当は5年で11万2,000円です。
固定5年の手取り8万9,250円より2万2,750円多くなります。
ただし、この差は100万円に対して約2.3%にすぎません。
花王でいえば、株価が9月29日終値から80円ほど下がれば、配当で上乗せできた分は帳消しになる計算です。
なお、個人向け国債は現時点ではNISAの対象外です。
国債を買う場合は、NISAの非課税メリットは使えない点も押さえておきましょう。
記者コメント

9月募集の固定5年に100万円を投じると、5年間の手取り利息は8万9,250円です。
有名企業の株と並べると、国債の利回りは「額面なら花王・富士フイルム、NISAで買った場合の手取りなら資生堂・大塚ホールディングス」とほぼ同じ水準にあります(いずれも9月29日終値ベース)。
9月債で2.24%を確定させるか、10月債の利率を見てから判断するか。先の金利は誰にも読めないため、「待てば必ず得」とはいえません。
かつてのマイナス金利時代には、固定5年の利率が下限の0.05%に張り付いていた時期もありました。
それが今では、債券のなかでも社債などに比べて安全性の高い個人向け国債で、大企業の配当に並ぶくらいの利息を受け取れる時代になってきています。
金利が上がると、株の配当利回りと債券の利回りを比べる見方も意識されやすくなります。
こうした環境の変化を捉えて、ご自身が許容できるリスクの範囲を改めて点検し、資産形成に役立ててください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。