
企業・業績ニュース
古河電工の株価はなぜ急騰?元機関投資家が決算から探る評価の転換点
イズミダイズム

日銀の1.25%への利上げ後で初めて、9月債は共同発行地方債が3.212%に上昇


10年国債の利回りが国内で3%超、米国で5%超となるなど、金利の上昇圧力が強い状況が続いています。
国内では日本銀行が18日の金融政策決定会合で、政策金利を1.25%程度に引き上げることを決めました。
6月会合で1.0%程度とした後、3カ月ぶりの追加利上げでした。
9月に募集された個人向け国債と共同発行地方債の条件は、この決定より前の9月2~3日に決まっていました。
10月債は、利上げ決定後に条件が決まる最初の月の債券になります。
本記事では、日銀の決定内容を整理したうえで、9月債の個人向け国債と共同発行地方債の結果を振り返ります。
あわせて、変動10年と固定金利型の仕組みの違いや、10月債の条件がいつ・どのように決まるのかを日付順に解説していきます。
9月18日の金融政策決定会合で決まった内容は次のとおりです。
日銀は公表文で、経済・物価・金融情勢に応じて「引き続き政策金利を引き上げ、金融緩和の度合いを調整していく」との考えを示しました。
そのうえで、タイミングやペースは中東情勢やAI関連需要の拡大、為替相場の変動などのリスクを点検しながら検討するとしています。
ここで一つ押さえておきたいのは、日銀が動かす政策金利(短期金利)と個人向け国債の利率は直接にはつながっていないという点です。
個人向け国債の利率は、10年利付国債の入札結果や、期間5年・3年の国債の市場実勢利回りをもとに決まります。
政策金利が上がったからといって、その分だけ個人向け国債の利率が機械的に上がるわけではありません。
財務省は9月2日、個人向け国債の9月募集分の発行条件を発表しました。
3タイプ共通の要項は次のとおりです。
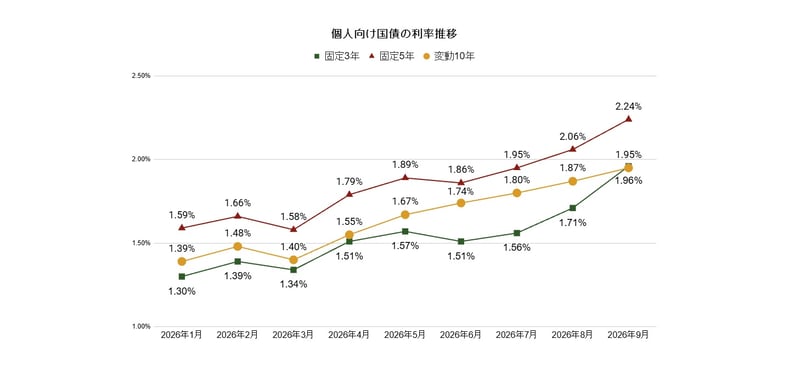
8月募集分の利率は、変動10年が1.87%、固定5年が2.06%、固定3年が1.71%でした。
9月募集分はそこから次のように上がっています。
上げ幅が最も大きかったのは固定3年です。その結果、固定3年の1.96%が変動10年の1.95%をわずかに上回りました。
8月は変動10年が固定3年を0.16%上回っていたので、順位が入れ替わったことになります。
変動10年と固定5年の利率差も、8月の0.19%から9月は0.29%に広がりました。
計算の起点となる基準金利を8月と比べると、変動10年に使う10年国債の入札結果は2.83%→2.96%、固定5年の想定利回りは2.11%→2.29%、固定3年の想定利回りは1.74%→1.99%でした。
100万円分を購入した場合、1年間に受け取る税引後の利子は、9月の利率で計算すると次のようになります。
※税率20.315%(復興特別所得税を含む)で計算した試算です。1円未満は切り捨てています。
財務省が9月4日に公表した8月募集分の応募額は、次のとおりです。
7月・8月とも、応募額は固定5年が最も多くなりました。
8月は固定5年と固定3年が7月から増えた一方、変動10年は7月を下回っています。9月は募集期間中のため応募額はまだ公表されていません。
個人向け国債の3タイプは、利率の決まり方が異なります。
固定型は基準金利から0.05%か0.03%を引くだけです。
これに対し、変動10年は基準金利の3分の2ほどしか受け取れず、約34%分が差し引かれる計算になります。
数字だけ見ると、変動10年は相対的に投資妙味に欠ける商品に見えるかもしれません。
ただ、この差し引き分は、いわば「金利上昇に取り残されないための保険料」と考えると理解しやすくなります。
市場で売買される一般的な利付国債は、買った後に金利が上がると債券価格が下がります。
途中で売れば損が出る可能性があります。変動10年は、半年ごとに利率そのものが市場の実勢に合わせて付け替えられます。
そのため、金利上昇で価格が下がる「痛み」を個人投資家が負わずに済む作りになっています。
一方、固定5年・固定3年は発行時点の利率がずっと続きます。
購入後に市場金利が上がっても、受け取る利子は増えません。
一言で言えば、「今の利率を確定させる安心」と「将来の金利上昇についていける柔軟さ」のどちらを優先するか、という違いです。
変動10年の利率見直しは、これから発行される回号だけでなく、すでに発行された回号にも半年ごとに行われます。
たとえば、2026年1月に募集された第190回債は次のように推移しています。
2月募集の第191回債も同じように切り上がっています。
では、10月に見直しを迎えるのはどの回号でしょうか。
変動10年の基準金利は、利子計算期間が始まる月の前月までに行われた最後の10年国債入札の結果で決まります。
そのため、利払日が5月15日・11月15日の回号は、11月16日からの利率が10月6日の入札結果をもとに見直されます。
たとえば、2026年4月募集の第193回債の現在の適用利率は1.55%(基準金利2.35%、2026年5月16日~11月15日)です。
11月16日からの適用利率は10月7日に発表される予定で、発行後初めての見直しになります。
つまり、10月6日の入札結果は、10月債の初回の利率と、第193回債のような既発債の新しい利率の両方に使われることになります。
金利に先高観(今後さらに金利が上がる見通し)がある局面では、利率が見直される変動型を選ぶのがセオリーとされます。
金利が上がれば、次の利払いから受け取る利子も増えていくためです。
とはいえ、変動10年を選ぶと、資金が10年間拘束されます。
個人向け国債は中途換金しても元本割れはしませんが、発行から1年間は原則として換金できず、換金時には直前2回分の利子相当額が差し引かれます。
10年先の家計を見通すのは簡単ではないため、5年・3年という短い年限に安心感を持つのも自然なことでしょう。
1つに決めきれない場合は、資金を変動10年と固定5年に分ける方法もあります。
一度にまとめて買わずに、毎月少しずつ購入時期をずらしていく方法もあります。
個人向け国債は毎月発行されるため、時期を分ければ、その時々の利率を順番に取り込んでいくことができます。
地方債では、毎月決まって発行される「共同発行市場公募地方債」を例にみていきます。
共同債の9月債(第282回)は、9月3日に条件が決まりました。
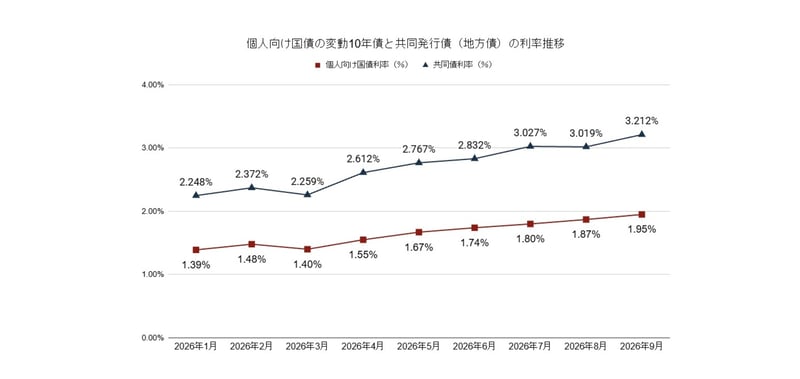
今年度(令和8年度)の利率は次のように推移しています。
9月債は今年度で最も高い水準です。
2026年1月債(2.248%)と比べると+0.964%、1年前の2025年9月債(1.761%)と比べると+1.451%になります。
国債への上乗せ幅(スプレッド)は、8月債と同じ20.0bpでした。
8月債からの上昇は、上乗せ幅ではなくベースになる国債金利の上昇を表しています。
なお、1年前の2025年9月債のスプレッドは12.0bpでした。
共同発行市場公募地方債は、複数の都道府県・政令指定都市がまとまって発行し、参加団体が連帯して返済の責任を負う地方債です。
9月債には北海道、宮城県、三重県、長野県、札幌市など15団体が参加しました。
地方債の利率は「条件決定時点の国債金利+上乗せ幅(スプレッド)」で決まります。
上乗せ幅が同じなら、利率の動きはその時点の国債金利の動きをほぼそのまま映します。
10月債は、10月6日(火)の10年利付国債の入札が起点になります。
1年前の2025年10月債は、10月7日に表面利率1.796%で条件が決まっていました。
都道府県・政令指定都市が個別に発行する地方債も、10月に条件が決まる銘柄があります。
主な予定は次のとおりです。
地方債は基本的に機関投資家向けの商品です。どの銘柄が個人向けに販売されるかは、口座を持つ証券会社のサイトで確認してください。
9月債は個人向け国債も地方債も利率が上がり、受け取れる利子の水準は上がっています。
購入する側からすれば前向きな材料に見えますが、利率の上昇は、市場金利が上がっていることの表れでもあります。
市場金利が上がると、すでに発行されている債券の価格は下がります。
機関投資家が売買する債券市場では、10年債だけでなく2年債や5年債の利回りも上がっています。
財務省の国債金利情報によると、9月1日から9月25日にかけて、2年債は1.802%から1.948%、5年債は2.28%から2.423%、10年債は2.987%から3.071%になりました。
利回りの上昇は債券価格の下落の裏返しで、債券相場は「良好とはいえない」状況です。
個人向け国債は、中途換金しても国が額面で買い取るため、元本割れの心配はありません。
地方債も満期まで持てば額面で戻ってきます。
ただし、相場が軟調な局面で地方債を途中で売却すると、元本割れになる可能性は高まります。
また、固定金利型の商品は、後から発行される債券の方が利率が高くなる可能性もあります。
こうした債券投資のリスクも、しっかり頭に入れておきましょう。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。