

この記事はここがポイント
- 7~9月個人向け社債は15本・1兆7,475億円、ソフトバンクG1兆円・4.75%債が主役
- 利率3%超の社債は4本、シニア債でも高利率の銘柄が複数登場
- 利率だけでなく年限・弁済順位・購入単位など、リスクと商品性全体の判断が肝要
日本銀行は9月17~18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を「1.0%程度」から「1.25%程度」へ引き上げました。
金利の上昇圧力がますます強まるなか、国内の長期金利(10年国債の利回り)は3.1%前後で推移しています。
こうした環境下で、個人向け社債の市場では7~9月(第2四半期)も、メガバンクの劣後債から総額1兆円の大型債まで、さまざまな銘柄が登場しました。
本記事では、この3カ月間に条件が決まった、個人向けに募集があった社債15本を一覧にし、利率の水準や商品性の違い、どんな人に向いているかを見ていきます。
なお、今回取り上げる15本の申込期間はすべて終わっています。
ここでの内容は、次に新しい社債が出てきたときに条件を見比べるための参考としてください。
7~9月は15本・1兆7,475億円、ソフトバンクG1本で全体の約57%
月別に見ると、内訳は以下のとおりです(条件決定日ベース)。
- 7月:10本/6,145億円
- 8月:4本/1,330億円
- 9月:1本/1兆円
7月は本数が多く、メガバンク2社がそれぞれ2本ずつの劣後債を出しています。
9月はソフトバンクグループの1本だけでしたが、金額は1兆円で、3カ月の合計1兆7,475億円の約57%を占めました。
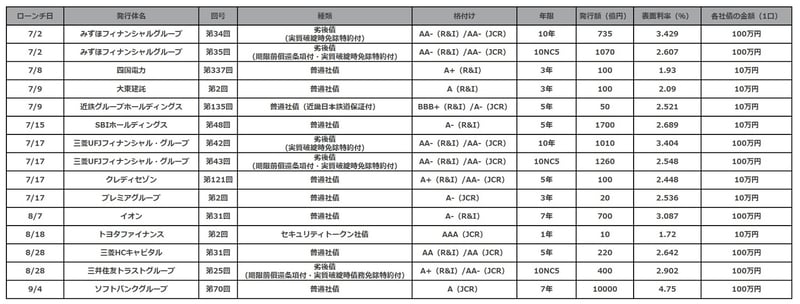
7~9月に条件決定した個人向け社債一覧
表記は「格付け/年限/発行額/表面利率」の順です。
■7月
7月2日
- みずほフィナンシャルグループ<8411> 第34回(実質破綻時免除特約および劣後特約付):AA-(R&I/JCR)/10年/735億円/3.429%
- みずほフィナンシャルグループ<8411> 第35回(期限前償還条項付・実質破綻時免除特約および劣後特約付):AA-(R&I/JCR)/10NC5/1,070億円/2.607%・6年目以降は5年国債金利+0.650%
7月8日
- 四国電力<9507> 第337回:A+(R&I)/3年/100億円/1.93%
7月9日
7月15日
- SBIホールディングス<8473> 第48回:A-(R&I)/5年/1,700億円/2.689%
7月17日
- 三菱UFJフィナンシャル・グループ<8306> 第42回(実質破綻時免除特約および劣後特約付):AA-(R&I/JCR)/10年/1,010億円/3.404%
- 三菱UFJフィナンシャル・グループ<8306> 第43回(期限前償還条項付・実質破綻時免除特約および劣後特約付):AA-(R&I/JCR)/10NC5/1,260億円/2.548%・6年目以降は5年国債金利+0.600%
- クレディセゾン<8253> 第121回:A+(R&I)/AA-(JCR)/5年/100億円/2.448%
- プレミアグループ<7199> 第2回:A-(JCR)/3年/20億円/2.536%
■8月
8月7日
- イオン<8267> 第31回:A-(R&I)/7年/700億円/3.087%
8月18日
- トヨタファイナンス 第2回セキュリティトークン社債:AAA(JCR)/1年/10億円/1.720%
8月28日
- 三菱HCキャピタル<8593> 第31回:AA(R&I/JCR)/5年/220億円/2.642%
- 三井住友トラストグループ<8309> 第25回(期限前償還条項付・劣後特約及び実質破綻時債務免除特約付):A+(R&I)/AA-(JCR)/10NC5/400億円/2.902%・6年目以降は5年国債金利+0.700%
■9月
9月4日
ソフトバンクグループ<9984> 第70回:A(JCR)/7年/1兆円/4.75%
7~9月の社債一覧
利率3%超は4本、シニア債ではイオンとソフトバンクGの2本
15本のうち表面利率が3%を超えたのは、以下の4本です。
- ソフトバンクグループ 第70回(7年):4.75%
- みずほFG 第34回(10年・劣後):3.429%
- 三菱UFJFG 第42回(10年・劣後):3.404%
- イオン 第31回(7年):3.087%
このうちメガバンク2社の2本は劣後債です。
劣後特約が付いていない普通社債(シニア債)で3%を超えたのは、イオンとソフトバンクグループの2本でした。
注目したいのは、前回債と比べた上昇幅です。
- イオン第31回債:3.087%(前回の第28回債2.025%から+1.062%)
- ソフトバンクグループ第70回債:4.75%(個人向けシニア債で前回にあたる第67回債3.98%から+0.77%)
ソフトバンクグループは、利率が上がった要因の大半は参照国債の金利上昇だと説明しています。
劣後債は5本、同じ発行体でも「10年」と「実質5年」で利率に差
7~9月の劣後債は、メガバンク2社の4本と三井住友トラストグループの1本、あわせて5本でした。
メガバンク2社はどちらも「10年債」と「10NC5(実質5年)」の2本立てで発行しています。
同じ発行体の10年債と10NC5債を比べると、利率の差は以下のとおりです。
- みずほFG:10年3.429%/10NC5 2.607%(差0.822%)
- 三菱UFJFG:10年3.404%/10NC5 2.548%(差0.856%)
10NC5型の3本を並べると、利率は三井住友トラストグループ2.902%、みずほFG 2.607%、三菱UFJFG 2.548%の順です。
なお、みずほFG債と三菱UFJFG債はR&IとJCRで同じ格付け、発行規模も近いものでしたが、10年債・10NC5ともに三菱UFJFG債がみずほFG債を下回りました。
ベース金利への上乗せ幅が縮小(タイトニング)したためですが、このことは10NC5の5年経過後の利率設定から読み取れます。
みずほFG債が国債に0.650%上乗せで決まったのに対し、三菱UFJFG債では0.600%と0.05%(5bp)縮小したため、その分、表面利率も低くなりました。
1年債・10万円単位の銘柄や、初めての個人向け発行も
利率が最も低かったのはトヨタファイナンスの1年債(1.720%)ですが、格付けは15本の中で唯一の「AAA」(JCR)です。
「トリプルA」は最上位の信用力を示すもので、日本国債と同等です。
この社債はブロックチェーン技術を使ったセキュリティトークン社債で、証券会社は販売せず、スマートフォン決済アプリ「TOYOTA Wallet」から申し込む自己募集方式でした。
申込は10万円単位の抽選制で、本人名義の銀行口座から引き落とす仕組みのため、証券口座は使いません。
ただし、原則として満期までの途中売却はできません。期間が短く金額が小さくても、1年間は換金できない資金で申し込む商品です。
7月には、大東建託とプレミアグループが初めて個人向け社債を発行しました。
どちらも3年債で、利率は大東建託が2.09%、プレミアグループが2.536%となりました。
そもそも「劣後債」「10NC5」とは?
劣後債とは、発行体が破綻したときに、一般の社債(シニア債)より返済の順番が後回しになる社債です。
いわば「列の後ろに並ぶ代わりに、利率を上乗せしてもらう」債券といえます。
劣後債のうち、銀行や銀行持株会社が発行するものには、実質破綻時債務免除特約(ベイルイン条項)が付いています。
銀行の自己資本規制(バーゼルⅢ)に対応した特約で、発行体の経営が実質的に破綻したと判断されたときに、元利金の支払いが免除されます。
7~9月に登場した劣後債5本は、いずれもメガバンクと三井住友トラストグループが発行したもので、この特約が付いています。
「10NC5」は「テン・ノンコール・ファイブ」と読みます。
満期10年(テン)のうち、発行体が期限前償還(コール)をしない「ノンコール(Non-Call)期間」が5年(ファイブ)ある、という意味です。
発行から5年間は償還されませんが、5年を過ぎると償還される前提のため「実質5年」とみなされま。ただ、償還は発行体の判断次第であり、償還されなければ、そのまま10年間保有し続けることになります。
年限と購入単位で見る、それぞれの特徴
ソフトバンクグループとイオンの7年債は、どちらも100万円単位でした。三菱HCキャピタル(5年)と三井住友トラストグループ(10NC5)も同じく100万円単位です。長い期間にわたって、まとまった資金を預けることが前提になる銘柄といえます。
一方、トヨタファイナンスの1年債は10万円単位で、期間も1年と短い銘柄でした。ただし先に触れたとおり、原則として途中売却ができないなど、この社債ならではの条件があります。
税引後の利回り(税率20.315%、小数点第3位未満は切り捨て)に直すと、ソフトバンクグループ債は年3.785%、イオン債は年2.459%、トヨタファイナンス債は年1.370%になります。
たとえばソフトバンクグループ債を100万円分買った場合、1年間の利息は税引前で4万7,500円、税引後でおよそ3万7,850円です。
安全性が高いとされる「社債」、それでも確認したい「リスク」と「注意点」
信用リスク:発行体の財務状況が悪化すると、利払いや償還が予定どおり行われないおそれがある点に注意が必要です。格付けは、BBB+の近鉄グループHDからAAAのトヨタファイナンスまで幅があります
弁済順位・ベイルインのリスク:劣後債はシニア債より返済順位が低く、ベイルイン条項によって元利金が免除される可能性がある点に注意が必要です
価格変動リスク:満期まで持てば額面で償還されるのが原則ですが、途中で売ると市場価格での取引になります。金利が上がる局面では既発債の価格が下がりやすく、元本割れの可能性がある点に注意が必要です
流動性リスク:個人向け社債は、売りたいときにすぐ買い手が見つかるとは限りません。トヨタファイナンス債のように、原則として途中売却できない銘柄もあります
期限前償還リスク:10NC5型は、5年で償還されるか10年持つことになるかが発行体の判断次第です
税金・NISA:利子には20.315%が源泉徴収されます。NISAの対象外である点にも注意が必要です
10~12月の新発債はどうなる?
四半期決算が集中する時期は、発行企業がIR活動を控える「沈黙期間」にあたるため、社債の発行は少なくなる傾向があります。
中間決算の発表が続く10月下旬から11月にかけても、この点を念頭に置いておくとよいでしょう。
新しい社債をいち早く見つけるには、証券会社の「新発債券」ページをこまめに確認するのが基本です。
記者コメント

7~9月の個人向け社債は15本・1兆7,475億円でした。ソフトバンクグループ債の4.75%、メガバンクの10年劣後債の3%台に加え、シニア債のイオン債も3%を超えています。
ただし、利率の高い銘柄ほど年限が長かったり劣後特約が付いていたりと、取るべきリスクはそれぞれ異なります。トヨタファイナンス債のように1年・10万円単位の銘柄でも、途中売却ができないといった固有の条件があります。利率の高さだけで比べず、年限・弁済順位・購入単位・途中売却の可否をあわせて見ることが大切です。
今回の顔ぶれで目を引いたのは、ソフトバンクグループの存在感です。機関投資家向けの社債市場では電力債が代表格ですが、個人向けでは同社の1本だけで、3カ月の発行額の約57%を占めました。4月と6月に条件決定したハイブリッド債(劣後債)2本の6,780億円と合わせると、2026年4~9月の半年間に同社が発行した個人向け社債は1兆6,780億円にのぼります。
一方で、同社の既発債の償還はこの先も続きます。「福岡ソフトバンクホークスボンド」として次に満期を迎えるのは、2029年12月14日の第58回債(2026年6月末の発行残高3,850億円、利率2.840%)です。ただしそれより前の2028年4月28日には、個人向けの第6回ハイブリッド債(同2,220億円)の初回コール日が来ます。同社は、ハイブリッド債を期限前償還する際には、必要と判断すれば、格付機関から同等の資本性が認められる商品で借り換えることを想定しているとしています。
第70回債の調達資金が第56回債の償還に充てられたように、満期を迎える既発債を個人向けの新発債で借り換える発行体もあります。とはいえ、社債をいつ、どれだけ発行するかは各社の資金需要次第です。新発債は、買いたいときにいつでも買えるわけではありません。
今回も、証券会社によっては販売初日に完売した銘柄がありました。社債を検討する場合は、普段から新発債の情報に目を通しておくとよいでしょう。「どの年限・格付け・利率なら検討するか」という自分なりの基準を決めておけば、条件が出たときに落ち着いて見比べやすくなります。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。