


この記事はここがポイント
- 個人向け社債の利率は、仮条件「年4.30~4.90%」の幅から投資家の需要(ブックビルディング)に基づき最終決定
- 個人向け国債の利率は、市場金利に連動する計算式で機械的に決定。固定5年2.24%、変動10年初回1.95%等の利率
- 国債は毎月募集で公表の翌営業日に開始されるのに対し、社債は条件決定から申込締め切りまでが非常に短い
9月に募集された個人向け国債は、固定5年が年2.24%、固定3年が年1.96%、変動10年の初回適用利率が年1.95%となり、3タイプそろって8月募集分から上昇しました。
10月募集分の利率は、10月7日に財務省から公表される予定です。
一方、同じ「個人向け」の債券でも、個人向け社債の利率は国債とはまったく違う手順で決まります。
社債の募集案内を見て「利率が4.30~4.90%と幅で書いてあるのはなぜ?」と戸惑った方も多いのではないでしょうか。
本記事では、個人向け国債と個人向け社債について、それぞれの利率が「どのタイミングで」「何をもとに」決まるのかを解説します。
10月7日の発表を読み解くための予習としても役立ててください。
個人向け国債の利率は「計算式」で決まる
そもそも「基準金利」とは?
個人向け国債の利率は、財務省が需要を見ながら決めるものではありません。
市場で取引されている国債の金利(基準金利)に、あらかじめ決められた計算式を当てはめて機械的に算出されます。
一言で言えば「市場金利に連動する、決まった式で出てくる利率」です。
3タイプの計算式と基準金利の定義は以下のとおりです。
- 変動10年:基準金利×0.66(下限0.05%) 基準金利=利子計算期間開始日の前月までの最後に行われた10年固定利付国債の入札における平均落札利回り(初回利子は、募集期間開始日までの最後に行われた入札)
- 固定5年:基準金利−0.05%(下限0.05%) 基準金利=募集期間開始日の2営業日前に、市場実勢利回りを基に計算した期間5年の固定利付国債の想定利回り
- 固定3年:基準金利−0.03%(下限0.05%) 基準金利=募集期間開始日の2営業日前に、市場実勢利回りを基に計算した期間3年の固定利付国債の想定利回り
「平均落札利回り」とは、財務省が金融機関向けに国債を入札で売り出した際に、実際に落札された利回りの平均のことです。
つまり、変動10年は「10年国債の入札結果」、固定5年・3年は「その時点の5年・3年国債の市場金利」がベースになっている、ということです。
9月募集分で計算式を確かめてみる
実際に9月募集分の数字を計算式に当てはめると、公表された利率とぴったり一致します。
- 変動10年(第198回債):基準金利2.96%×0.66=1.9536%→初回適用利率1.95%
- 固定5年(第186回債):基準金利2.29%−0.05%=2.24%
- 固定3年(第196回債):基準金利1.99%−0.03%=1.96%
8月募集分からの変化は以下のとおりです。
- 変動10年:1.87%→1.95%(+0.08%)
- 固定5年:2.06%→2.24%(+0.18%)
- 固定3年:1.71%→1.96%(+0.25%)
基準金利の動きがそのまま利率に反映されていることがわかります。
10月募集分は「10月6日」の金利がカギに
財務省の発行スケジュールと入札カレンダーから、10月募集分の利率が決まるまでの日程を整理すると以下のようになります。
- 10月6日:10年利付国債の入札(変動10年の初回利率の基準金利になる入札)
- 10月6日:募集期間開始日の2営業日前(固定5年・固定3年の基準金利を計算する日)
- 10月7日:利率の公表(募集開始日の前営業日)
- 10月8日~10月30日:募集期間
- 11月16日:発行日
対象となる回号は、変動10年が第199回債、固定5年が第187回債、固定3年が第197回債です。
注目したいのは、3タイプとも基準金利が10月6日の金利で決まるという点です。
変動10年については、10月6日に財務省が公表する10年国債の入札結果(平均落札利回り)に0.66を掛ければ、初回の利率のおおよその見当がつきます。
固定5年・固定3年の基準金利は財務省が計算する想定利回りのため事前には公表されませんが、同じ時点の5年・3年国債の利回りの動きが目安になるでしょう。
個人向け社債の利率は「仮条件」から絞り込まれる
そもそも「仮条件」「ブックビルディング」とは?
個人向け社債の場合、利率は計算式ではなく、発行する企業と引受証券会社が投資家の需要を見ながら決めます。その流れは大きく3段階です。
- 仮条件の提示:「年4.30〜4.90%」のように、利率をあらかじめ幅で示す
- ブックビルディング(需要積み上げ):引受証券会社が投資家に「どの利率なら、どれだけ買いたいか」を聞き取り、需要を積み上げる
- 条件決定:積み上げた需要をもとに、原則として仮条件の範囲内で利率を1つに決める
いわば、仮条件は「この範囲で値付けします」という予告、ブックビルディングは「お客さんの反応を見る試食会」、条件決定は「正式な値札を付ける日」にあたります。
一般論として、買いたい投資家が多く集まれば、発行する企業は低めの利率でも必要な資金を集められるため、利率は仮条件の下限寄りに決まりやすくなります。
反対に需要が集まりにくい場合は、上限寄りに決まることになります。
実例:直近で注目度が高かったイオンとソフトバンクグループの7年債
2026年夏以降に発行された個人向け社債のなかでも、注目度が高かったのがイオン<8267>とソフトバンクグループ<9984>の2銘柄です。どちらも年限7年の個人向け社債で、仮条件から条件決定までの流れを確認するのにちょうどよい実例です。
イオン第31回無担保社債(社債間限定同順位特約付)(個人向け)
- 7月22日:発行を公表、仮条件は年2.700〜3.300%
- 8月7日:条件決定、利率は年3.087%
- 8月10日〜8月27日:募集期間
- 8月28日:払込期日
- 発行総額:700億円
- 年限:7年(償還期限は2033年8月26日)
- 利率:年3.087%(税引前)
- 申込単位:100万円単位
- 利払日:毎年2月28日および8月28日
- 取得格付:A-(R&I)
ソフトバンクグループ第70回無担保社債
- 8月24日:発行を公表、仮条件は年4.30~4.90%
- 9月4日:条件決定、利率は年4.75%
- 9月7日~9月16日:申込期間
- 9月17日:払込期日
- 発行総額:1兆円
- 年限:7年(償還期限は2033年9月16日)
- 利率:年4.75%(税引前)
- 申込単位:100万円
- 利払日:毎年3月17日および9月17日
- 取得格付:A(JCR)
2銘柄を並べると、仮条件の上限と下限の差はどちらも0.60%で、いずれもその範囲内で利率が1つに決まっています。
仮条件の提示から条件決定までは、イオンが16日、ソフトバンクグループが11日でした。
見逃せないのは、利率が決まってから申込が締め切られるまでの期間の短さです。
イオンは条件決定から20日、ソフトバンクグループは12日で申込が締め切られています。
毎月ほぼ同じリズムで募集される国債とは、時間の流れ方がまったく違うことがわかります。
なお、2銘柄とも年限7年・100万円単位と、まとまった資金を長期間預けることが前提の商品です。
1万円から買える個人向け国債と比べると、どちらかといえば長期・高額の運用を想定した中上級者向けの商品といえるでしょう。
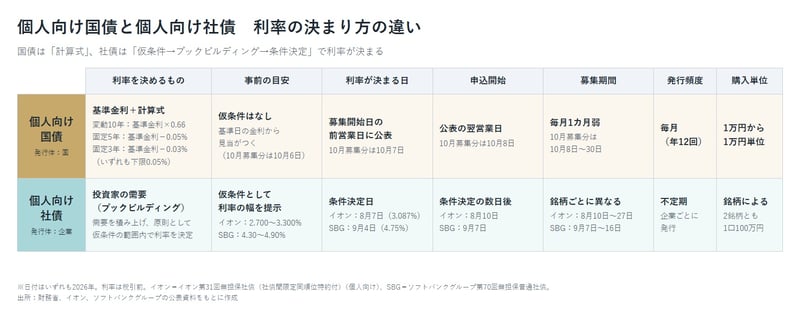
国債と社債、利率の決まり方の違いを整理
ここまでの内容を比較すると、以下のようになります。
利率を決めるもの
- 個人向け国債:市場金利(基準金利)+決まった計算式
- 個人向け社債:投資家の需要(ブックビルディング)
事前の目安
- 個人向け国債:仮条件はなし。基準日の金利から見当がつく
- 個人向け社債:仮条件として利率の幅が示される
利率の公表から申込開始まで
- 個人向け国債:公表の翌営業日に募集開始(10月募集分は10月7日公表→8日開始)
- 個人向け社債:条件決定日から数日後に申込開始(イオン第31回債は8月7日決定→10日開始、ソフトバンクグループ第70回債は9月4日決定→7日開始)
募集期間の長さ
- 個人向け国債:毎月ほぼ1カ月弱(10月募集分は10月8日~30日)
- 個人向け社債:銘柄ごとに異なる(イオン第31回債は8月10日~27日、ソフトバンクグループ第70回債は9月7日~16日)
発行頻度
- 個人向け国債:毎月(年12回)
- 個人向け社債:企業が資金を必要とするタイミングで不定期
個人向け国債・社債の利率の決まり方の違い
利率の決まり方から見た注意点
個人向け国債の注意点
- 固定5年・固定3年は、募集期間中に申し込んだ時点の市場金利ではなく、10月6日時点の基準金利で利率が固定されます。募集期間中に市場金利が上がっても、その月の利率は変わらない点に注意が必要です
- 変動10年の利率は半年ごとに見直されます。10月7日に公表されるのは初回の適用利率であり、10年間この利率が続くわけではありません
- 中途換金は発行後1年経過してから可能で、直前2回分の各利子(税引前)相当額×0.79685が差し引かれます
個人向け社債の注意点
- 信用リスク:国が発行する国債と異なり、発行する企業の財務状況によっては利払いや元本の返済が滞る可能性があります。国債より利率が高いのは、このリスクの対価といえます
- 申込のタイミング:条件決定後の申込期間は短く、証券会社によっては早期に販売予定額に達することもあります。関心のある銘柄は、仮条件が出た段階から日程を把握しておくことが大切です
- 価格変動リスク:満期まで保有すれば額面で償還されますが、途中で売却する場合は市場価格次第で元本割れする可能性があります
- 購入単位:100万円単位の銘柄もあり、1万円から買える個人向け国債に比べて必要な資金が大きくなる場合があります
共通の注意点
- 税金:利子には20.315%(復興特別所得税を含む)が課税されます
- NISA:個人向け国債・個人向け社債はいずれもNISAの対象外です
記者コメント

個人向け国債の利率は、基準金利に計算式を当てはめるだけで決まるため、決まり方はシンプルで透明性が高いです。
10月募集分は10月6日の金利をもとに計算され、10月7日に公表されます。
変動10年であれば、10月6日の10年国債の入札結果から、ある程度の見当をつけることもできます。
一方、個人向け社債は仮条件という「幅」から出発し、投資家の需要を見て利率が1つに絞り込まれます。
仮条件の段階では最終的な利率はまだ決まっていないこと、条件決定から申込締め切りまでの期間が短いことを理解しておく必要があります。
仮条件のレンジが、割安なのか割高なのか、どう評価すればよいか迷うときは、直前に先行した年限や格付け、業態が近い社債と比較してみてください。
類似銘柄の水準と比較して、「これくらいの差であれば投資してもよい」という自分なりの基準をもっておくと、いざ条件決定したときに投資の可否を判断しやすくなります。
10月7日の発表後は、9月募集分の固定5年2.24%、固定3年1.96%、変動10年1.95%と比べてどれだけ動いたかを確認してみましょう。
購入を検討する際は、財務省の発行条件や、社債であれば目論見書を確認してください。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。