

この記事はここがポイント
- しまむら中間決算は増収増益、第2四半期は減益、6~7月の夏物需要鈍化が主因
- 売上7割超のしまむら事業が業績を牽引、シャンブル事業は19.5%増で国内最高の伸び率
- PB・キャラクター商品充実と実店舗・オンラインの相互送客が堅調な業績の基盤
しまむら<8227>は9月28日、2027年2月期の中間決算を発表しました。
上期は増収増益で着地しましたが、四半期別にみると第1四半期に16.8%増えた営業利益が、第2四半期は5.6%減と前年を下回っています。
売上の7割超を占める主力の「ファッションセンターしまむら」の業績を、月次の既存店売上高も交えてひも解きます。
しまむら<8227>、2027年2月期中間決算は増収増益
中間期(2026年2月21日〜8月20日)の連結業績は次の通りです。
- 売上高:3,572億6,000万円(前年同期比4.0%増)
- 営業利益:331億2,900万円(同5.3%増)
- 経常利益:349億4,800万円(同7.3%増)
- 中間純利益:241億9,100万円(同5.6%増)
通期予想(売上高7,291億9,300万円、営業利益668億4,200万円、経常利益688億2,500万円、純利益473億2,100万円)に対する進捗率は、売上高が49.0%、営業利益が49.6%、経常利益が50.8%、純利益が51.1%です。
通期予想は 3月30日の公表時から変わっていません。中間配当は1株40円、年間の配当予想は80円です。
業績の柱は売上の7割超を占める「しまむら事業」
同社の報告セグメントは「日本」と「海外」の2区分で、業態ごとの利益は開示されていません。
中間期の営業利益331億2,900万円のうち、日本セグメントが326億8,300万円と98.7%を占めています。海外(台湾の「思夢樂」)は4億4,500万円です。
国内の売上高を業態別に見ると、次のようになります(決算短信の記載順)。
- しまむら事業:2,629億7,600万円(前年同期比3.1%増)
- アベイル事業:374億9,300万円(同7.5%増)
- バースデイ事業:408億8,300万円(同1.8%増)
- シャンブル事業:98億9,600万円(同19.5%増)
- ディバロ事業:5億5,600万円(同3.2%増)
しまむら事業の売上高は連結売上高の73.6%を占めます。業態別の利益は開示されていないものの、営業利益のほぼすべてを国内で稼いでおり、その国内売上の約4分の3がしまむら事業です。グループ全体の業績を左右しているのは、しまむら事業だといえるでしょう。
伸び率では、シャンブル事業の19.5%増が国内の業態で最も高くなりました。主力の共同開発ブランド(JB)の充実に加え、キャラクター商品やギフト向け商品の展開を進めました。来店スタンプカードの実施やキッチンカーの誘致などで客数を増やしたとしています。
売上規模はまだ連結の2.8%ですが、今後の伸びが注目されます。
強みはPBとキャラクター商品、実店舗とオンラインの連携
しまむら事業では自社開発ブランド(PB)とキャラクター商品の品ぞろえを広げました。
PBでは「FIBER DRY(ファイバードライ)」「CLOSSHI PREMIUM(クロッシープレミアム)」を中心に、機能性と着心地を両立した商品の販売が好調を維持しています。
アイドルグループとの限定企画や企業コラボ商品は、これまで接点の少なかった客層の来店につながったとしています。
オンラインストアでは、都市部の店舗を中心に店舗受取サービスや「あわせ買い」が好調でした。
同社は、実店舗とオンラインの相互送客が順調に進んだと説明しています。店舗数は中間期末時点で1,423店舗です。
3カ月単独で見ると第2四半期は減益
中間期の累計は増収増益ですが、第1四半期(2月21日〜5月20日)と第2四半期(5月21日〜8月20日)に分けると動きが異なります。
中間期の累計から第1四半期の実績を差し引いて、第2四半期の単独の業績を算出すると、次のようになります。
第1四半期(3カ月)
- 売上高:1,816億6,300万円(前年同期比7.9%増)
- 営業利益:178億9,000万円(同16.8%増)
- 経常利益:187億9,400万円(同18.9%増)
- 純利益:128億5,700万円(同19.0%増)
第2四半期(3カ月)
- 売上高:1,755億9,700万円(同0.2%増)
- 営業利益:152億3,900万円(同5.6%減)
- 経常利益:161億5,400万円(同3.5%減)
- 純利益:113億3,400万円(同6.3%減)
第1四半期の大幅な増益が中間期全体を押し上げた一方、第2四半期の売上高は前年同期並みにとどまりました。
同社は、6月から7月中旬にかけての梅雨空と相次ぐ台風の接近が、夏物需要の鈍化を招いたと説明しています。
月次の数字を見ると、この時期は客数が前年を下回っていました。
しまむら事業の既存店売上高を月次で確認
しまむら事業の月次売上速報(前年同月比、オンラインストアを含む)は次の通りです。
月次期間は前月21日から当月20日までです。
- 3月度:既存店売上高8.5%増(客数6.2%増、客単価2.5%増)
- 4月度:既存店売上高6.7%増(客数6.8%増、客単価0.1%増)
- 5月度:既存店売上高6.7%増(客数6.2%増、客単価0.9%増)
- 6月度:既存店売上高▲2.0%(客数▲3.4%、客単価1.7%増)
- 7月度:既存店売上高▲5.1%(客数▲5.9%、客単価1.3%増)
- 8月度:既存店売上高5.3%増(客数2.9%増、客単価2.8%増)
- 9月度:既存店売上高10.4%増(客数3.8%増、客単価6.8%増)
客単価は7カ月すべてで前年を上回っています。
既存店売上高は客数と客単価の掛け算で決まるため、客単価が伸びていても、客数が大きく落ちた6~7月は前年を下回りました。
月ごとの既存店売上高を左右しているのは客数の動きだといえます。
8月度には客数がプラスに戻り、下期の最初の月である9月度は既存店売上高が10.4%増となりました。
同社は9月度について、ニットベストやシャツなど秋冬物のトレンド商品が好調だったとしています。
ただし、9月度は第3四半期に含まれる月で、今回の中間決算の数値には入っていません。
財務の安定性も同社の特徴
中間期末の自己資本比率は87.5%で、貸借対照表に借入金は計上されていません。
中間期には土地が168億3,600万円増えるなど、出店に向けた投資も続けています。
しまむら<8227>の10月1日の株価
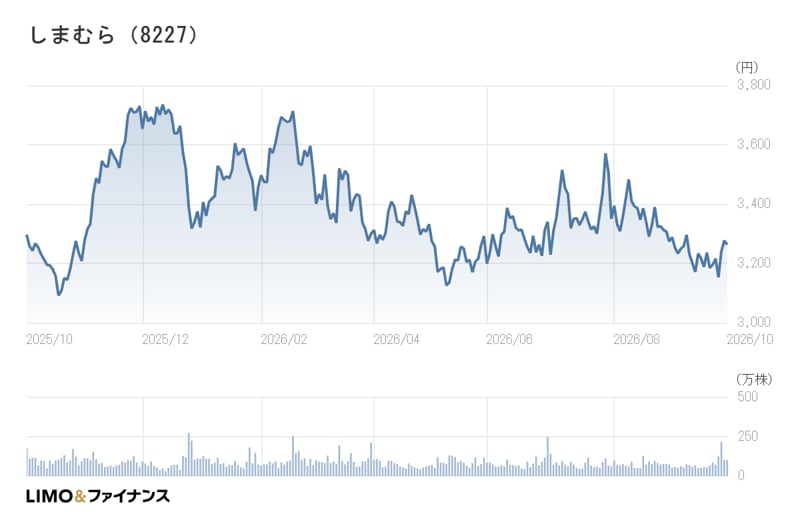
中間決算の発表は9月28日の大引け後(15時30分)でした。翌29日の株価は前日比+87円(+2.76%)の3,240円で取引を終え、出来高は216万6,200株と前日の約1.7倍に増えました。
10月1日株価終値は3,263円(前日比:▲14円、▲0.43%)となりました。
10月1日終値ベースの株価指標は次の通りです。
- PER(会社予想):14.32倍
- PBR(実績):1.34倍(中間期末の1株当たり純資産で算出)
- 配当利回り(会社予想):2.45%
株価は、株式分割を考慮した年初来安値3,116円(5月12日)を4.7%上回る一方、年初来高値3,772円(2月18日)からは13.5%下の水準にあります。年初来の値幅の中では、安値に近い位置です。
しまむらの年間チャート
記者コメント

免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。