


この記事はここがポイント
- イオンの利益の約5割はディベロッパーと総合金融事業によるもの.
- 過去最高益の2026年2月期決算にも関わらず株価は半値以下に下落.
- 会社はディベロッパーやヘルス&ウエルネスなどを利益成長の牽引役と説明.
イオンと聞いて、私がまず思い浮かべるのは郊外に建つ大きな総合スーパーだ。
食品から衣料、日用品まで何でもそろう売り場こそが、この会社の顔だと長く思ってきた。
ところがイオン<8267>の事業ごとの利益を並べてみると、その顔が稼ぎの主役とは言いにくい姿が見えてくる。
昨秋から株価が大きく下げたいま、この会社はいったい何で稼いでいるのかを確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
売上の3割超を占めるGMS、しかし利益は214億円
イオンの2026年2月期のセグメント情報を見ると、総合スーパーを指すGMS事業の営業収益は3兆6,048億円で、連結の営業収益の33.6%を占める。規模でいえば、確かにグループ最大の事業だ。
ところが、その営業利益は214億円にとどまる。営業利益率に直すと0.6%である。食品スーパーのSM事業も、営業収益3兆704億円に対して営業利益は298億円だった。
GMSとSMを合わせると、営業収益では連結の6割を超える。それなのに、2つの営業利益の合計は513億円で、連結の営業利益2,704億円の2割にも届かない。売上の主役と利益の主役が、まるで一致していないのである。
では、残りの利益はどこから来ているのか。答えは売り場の外にあった。
利益の主役は、売上1割に満たない2つの事業
最も大きな営業利益を稼いでいるのは、ショッピングセンターの開発と運営を担うディベロッパー事業だ。2026年2月期の営業収益は4,315億円と、連結の4.0%にすぎない。それでいて営業利益は709億円と、GMSの3倍を超える。
次に大きいのが総合金融事業で、営業収益4,862億円(連結の4.5%)に対して営業利益は608億円を稼いだ。営業利益率はディベロッパーが16.4%、総合金融が12.5%と、小売の事業とは桁が一つ違う水準にある。
2つの事業の営業利益を足すと1,317億円になる。連結の営業利益の5割近くを、売上では1割にも満たない2事業が生み出している計算だ。
イオンを「スーパーの会社」と呼ぶのは、売上で見れば間違いではない。ただ、利益で見れば「スーパーを核にした不動産と金融の会社」という別の顔が同時に成り立っている。どちらの顔で見るかによって、この会社の評価軸は大きく変わるはずだ。
店舗が人を集め、テナント収入と金融を生む構造
この2つの事業が高い利益率を持つのは、小売とは儲け方がまったく違うからだろう。ショッピングセンターは、出店するテナントから賃料を受け取るビジネスだ。商品を仕入れて売るわけではないので、在庫や値下げの負担を直接は負わない。
一方で、その土台は重い。ディベロッパー事業のセグメント資産は2兆510億円にのぼり、2026年2月期の設備投資は1,813億円、減価償却費は953億円だった。高い利益率は、巨額の資産を先に積み上げた見返りでもある。
総合金融事業の重さは、さらに際立つ。セグメント資産は8兆3,061億円で、連結の総資産15兆3,696億円の半分を超える規模だ。この資産の大きさは、預金や貸付といった金融の性格の強さを映していると読み取れる。
ここに、イオンの財務を見るときの落とし穴がある。2026年2月期の自己資本比率は7.9%で、小売業の中央値46.6%と比べると極端に低い。数字だけを見れば借金まみれの小売に映るが、総合金融の資産規模を踏まえると、金融事業を抱えるグループの構造による面が大きいと考えられる。
小売業の物差しを当てたとたんに、姿がゆがんで見える会社なのだ。GMSの集客が商業施設の価値を支え、その来店客がカードや金融サービスの利用者にもなりうる。売り場は、利益の源泉というより、人を集める入口として機能している面があるのではないだろうか。
過去最高益の決算に、構造はどう表れたか
2026年2月期の連結業績は、営業収益10兆7,153億円(前期比+5.7%)、営業利益2,704億円(同+13.8%)で、ともに過去最高を更新した。親会社株主に帰属する当期純利益は726億円と、前期比167.5%増の大幅な増益だった。
5期をさかのぼると、2022年2月期に1,743億円だった営業利益は、4年で2,704億円まで積み上がった。それでも連結の営業利益率は2.5%で、小売業の中央値3.7%を下回る。GMSとSMの薄い利益率が、グループ全体の数字を押し下げている形だ。利益の絶対額は伸びても、連結の利益率だけを見ていると、事業ごとの稼ぐ力の差は見えてこない。
会社の説明によると、ヘルス&ウエルネス事業が食品分野の強化や調剤併設の推進で堅調に推移し、ディベロッパー事業とサービス・専門店事業がグループ全体の収益成長を下支えした。純利益については、事業構造改革に伴うさまざまなコストを、ツルハホールディングスの連結子会社化で生じた段階取得に係る差益で吸収したとしている。
セグメントで見ても、ディベロッパー事業の営業利益は前期比+33.7%と大きく伸びた。ヘルス&ウエルネス事業も営業利益523億円(同+45.4%)と存在感を増しており、利益の重心が売り場の外へ、あるいは売り場の中でも物販以外へと移りつつある様子がうかがえる。
直近の2027年2月期1Qも、この流れの延長線上にある。営業収益は2兆9,419億円(前年同期比+14.6%)、営業利益は752億円(同+33.6%)で、1Qとして過去最高だった。
会社は、生活者の「安・近・短」ニーズの受け皿となるディベロッパー事業とエンターテイメント事業を一体で運営する組織体制を整えたという。利益成長のドライバーとして、ディベロッパー・エンターテイメント、ヘルス&ウエルネス、アセアンの3つを挙げ、これらがけん引して営業利益が伸びたとしている。
通期の計画は、営業収益12兆円(+12.0%)、営業利益3,400億円(+25.7%)、当期純利益730億円(+0.4%)だ。1Qの営業利益の進捗率は22.1%と、4等分した25%をやや下回る。スーパーの会社というより、成長の旗印をはっきり売り場の外に掲げた計画に見える。
過去最高益と半値の株価、市場はこの構造をどう見たか
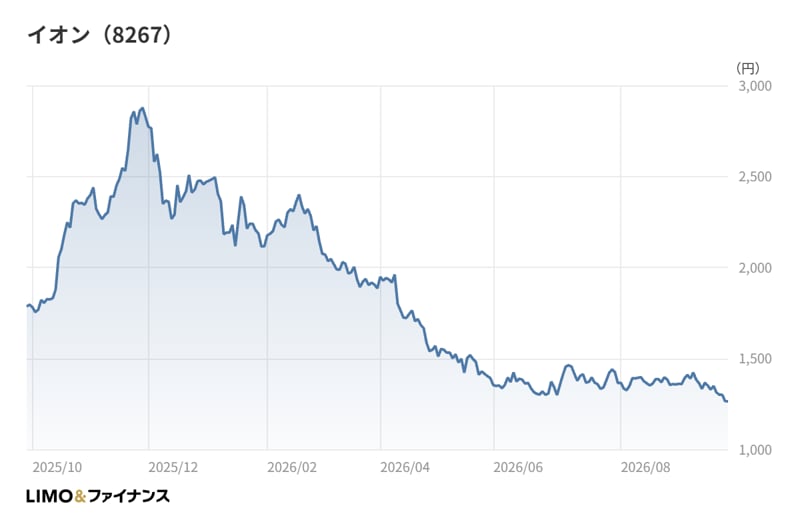
業績の伸びとは対照的に、株価は厳しい局面が続いた。月末終値は2025年10月末に2,400円台、11月末には2,800円台まで上がり、これが2025年10月末以降の月末終値で最も高い水準だった。
そこから流れは一変する。12月末は2,400円台、2026年1月末は2,100円台と下げ、2月末に2,200円台へ戻したものの、3月末は1,800円台、4月末は1,500円台まで大きく下押しした。
5月末以降は1,300円台での推移が続き、2026年9月時点の終値は1,200円台だ。11月末の水準から見ると、半値を下回るところまで沈んでいる。
過去最高益を更新する決算と、半値以下の株価。このギャップを業績だけで説明するのは難しい。相場全体の地合いに加え、グループ再編の先行きや、利益の伸びに比べて伸びの小さい純利益計画をどう見るかといった点が、株価に影響した可能性はある。
見方を変えれば、市場はまだイオンを「利益率の低い小売」の物差しで測っているのかもしれない。不動産と金融の利益が5割近くを占める構造が、株価にどこまで織り込まれているのか。そこが、次の決算以降の株価を見るうえでの論点になる。
筆者コメント
なぜ「スーパーの会社」というイメージは、これほど根強いのだろうか。私は、見えている面積の差が大きいと考えている。
私たちが日々触れるのは売り場であり、テナントの賃料や金融の利ざやは目に見えない。見える部分で会社を判断すれば、どうしても売上の大きい事業に目が向く。
だが、利益を生む構造は見えないところにある。売り場が人を集め、集まった人が不動産と金融の収益を生む。この順番で眺めると、GMSの薄い利益は失敗の証拠ではなく、グループ全体の入口としての役割を担うコストとも読める。
もっとも、その入口が弱れば、奥の不動産と金融も痩せていく。イオンを見るときは、連結の利益率よりも、事業ごとの利益の重心がどこへ動いているかに注目してほしい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。