

この記事はここがポイント
- TBSはメディア事業低利益率を不動産収入と保有株売却益で補う3層構造
- 2026年3月期営業利益率は日テレ14.3%、TBS5.8%と大差
- TBS株価は約1割上昇、営業利益予想下方修正も純利益据え置き
テレビ局と聞けば、番組をつくり広告で稼ぐ会社を思い浮かべる人が多いだろう。
だが決算を分解すると、その姿は少し違って見えてくる。
TBSホールディングス<9401>の株価は昨秋から1割近く上げたが、利益の中身はイメージほど単純ではない。
同業のキー局と並べ、稼ぎの構成を確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
5,300円台から6,200円台へ。昨秋以降の株価が描いた2つの山
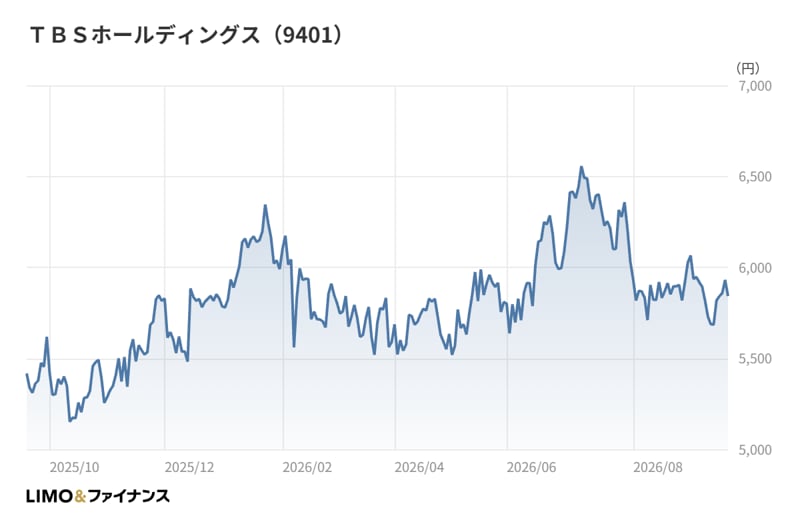
TBSホールディングスの株価を月末終値で追うと、2025年10月末は5,300円台だった。11月末には5,800円台まで切り上がり、2026年1月末には5,900円台に乗せている。
その後は3月末、4月末と5,500円台まで下押しした。年明けの上昇分を、いったん吐き出した形だ。
流れが変わったのは5月以降だ。5月末に5,800円台へ戻し、6月末には6,200円台をつけた。2025年10月末以降の月末終値では、ここが最も高い水準になる。
7月末と8月末は6,000円台を保ったものの、2026年9月時点の終値は5,800円台と、夏の水準からはやや緩んでいる。それでも起点の2025年10月末と比べれば、1割近い上昇だ。
5月末から6月末にかけての上げは、2026年3月期通期決算の公表をまたぐ時期と重なる。増益決算が買い材料になった可能性はある。とはいえ相場全体の地合いや需給も絡むため、決算だけで値動きを説明するのは早計だろう。
営業利益+27.1%の通期決算と、1Qで引き下げた通期予想
2026年3月期通期の売上高は4,248億円(前期比+4.5%)、営業利益は247億円(同+27.1%)だった。経常利益は373億円(同+18.3%)、親会社株主に帰属する当期純利益は522億円(同+18.9%)と、利益段階はそろって2桁の伸びとなった。
会社によれば、増収はTBSテレビの広告収入の増収や、配信広告収入の伸長によるものだ。売上原価と販管費を合わせた営業費用は4,001億円(同+3.3%)と、売上の伸びより小さく収まった。その差が営業増益につながっている。
純利益の伸びには、投資有価証券売却益の増加などが寄与したという。ここに、あとで比較する論点の入り口がある。本業の営業利益247億円に対し、純利益は522億円と2倍を超えているのだ。
続く2027年3月期1Qは、売上高が1,054億円、営業利益が46億円、純利益が144億円だった。この1Qで会社は、通期の営業利益予想を期初の260億円から230億円(前期比▲7.1%)へ引き下げた。売上高予想も4,400億円から4,350億円へ見直している。
1Q時点で、営業利益の通期予想に対する進捗率は20.1%にとどまる。一方で、純利益予想の485億円は据え置いた。本業の見通しを下げても最終利益の見通しは動かさない。この組み合わせは、営業外や特別損益の比重が大きい同社の損益構造を映しているようにみえる。
8月末の株価が7月末とほぼ同じ水準にとどまり、9月に入って下押ししたのは、この予想修正が意識された面もあるだろう。
日本テレビと並べると見える、稼ぎ頭の偏り方の違い
比較の相手に選んだのは、日本テレビホールディングス<9404>だ。ともにキー局を中核に据える放送持株会社で、2026年3月期の売上高は日本テレビが4,844億円、TBSが4,248億円と規模も近い。
ところが営業利益になると差が開く。日本テレビの営業利益は693億円で、TBSの247億円の2.8倍にのぼる。営業利益率に直すと、日本テレビが14.3%、TBSが5.8%だ。直近の2027年3月期1Qも、日本テレビは売上高1,145億円に対し営業利益110億円を確保している。
差はどこから来るのか。セグメント(事業区分)を見ると、TBSはメディア・コンテンツ事業が売上高3,122億円で全体の73.5%を占める。ライフスタイル事業が957億円で22.5%、不動産・その他事業が168億円で4.0%という構成だ。
日本テレビは、放送や配信などコンテンツとメディアを担う中核事業が売上高4,526億円で、全体の93.4%に達する。残りはウェルネス関連の事業が272億円、不動産関連事業が45億円で、構成は中核事業に大きく寄っている。
利益で見るとTBSの「不動産頼み」が際立つ
営業利益の内訳に目を移すと、両社の違いはさらに鮮明になる。TBSのメディア・コンテンツ事業の営業利益は146億円で、前期比+72.1%と大きく伸びた。それでも利益率は4.7%にとどまる。
注目したいのは不動産・その他事業だ。売上高は全体の4.0%にすぎないのに、営業利益は72億円と、セグメント利益の合計の3割近くを稼ぐ。利益率は43.1%に達する。
ライフスタイル事業の営業利益は28億円(前期比▲18.2%)で、利益率は3.0%と薄い。この事業では、のれん償却額が27億円計上されている。買収で広げた事業の償却負担が、営業利益とほぼ同じ規模でのしかかっている格好だ。
つまりTBSは、売上の4分の3を占めるメディア事業の利益率が5%に届かず、利益の厚みを不動産が補う構図になっている。
日本テレビは中核事業の営業利益が671億円で、利益率は14.8%だ。セグメント利益の9割超を中核事業が稼ぎ、ウェルネス関連の事業は小幅な営業赤字、不動産関連事業の営業利益は41億円にとどまる。同じ「テレビ局の持株会社」でも、利益の源泉の散らばり方はまるで違う。
もっとも、日本テレビは2027年3月期の営業利益を490億円(前期比▲29.3%)と、大幅な減益で見込んでいる。一方で売上高予想は5,350億円(同+10.4%)と増収だ。足元の利益率の差がこのまま固定されるとは限らず、翌期以降の推移も見ておく必要がある。
営業利益の外にある資産。投資有価証券が映すもう一つの顔
事業構成の差は、損益計算書の外にも表れる。2026年3月期末のTBSの投資有価証券は1兆162億円で、総資産1兆6,282億円の6割強を占める。日本テレビは5,914億円で、総資産1兆2,825億円の5割弱だ。
有価証券報告書で銘柄別に開示された主要な政策保有株式だけでも、TBSの貸借対照表計上額は6,581億円にのぼる。放送局というより、大きな株式ポートフォリオを抱えた事業会社という一面が見えてくる。
その保有株は、利益にも効いている。TBSの特別利益は488億円で、日本テレビの89億円を大きく上回る。純利益が営業利益の2倍を超えるTBSと、純利益が営業利益を下回る日本テレビ。最終利益だけを並べると両社は拮抗して見えるが、その中身は別物だ。
一般に、保有株の売却益は毎年同じように出るものではない。本業の稼ぐ力を測るなら、純利益より営業利益、さらにはセグメント別の利益率を見るほうが実態に近いと考えられる。
自己資本比率はTBSが69.3%、日本テレビが77.6%と、どちらも厚い。もっとも、これだけ資本を積み上げた財務が資本効率の観点で最適かどうかは、また別の論点だ。
業種の物差しに置くと、両社はどこに立つのか
2社の優劣だけでなく、業種全体の中での位置も確かめておきたい。情報・通信業の営業利益率の中央値は8.9%で、下位4分の1の境目(P25)は4.6%、上位4分の1の境目(P75)は16.3%だ。
この物差しに当てると、TBSの5.8%は中央値に届かず、P25をやや上回る位置にある。日本テレビの14.3%は中央値を大きく超え、P75に近い。営業利益率では、両社の立ち位置ははっきり分かれる。
ただし、情報・通信業にはソフトウェアや通信も同居しており、放送局だけの物差しではない。あくまで大まかな目安として見るべきだろう。
興味深いのはROE(自己資本利益率)だ。業種の中央値12.0%に対し、TBSは5.1%、日本テレビは5.8%で、ともにP25の5.5%前後に並ぶ。営業利益率では倍以上の差がある2社が、ROEではほぼ同じ低い水準に収れんしている。
背景にあるのは、先に見た厚い自己資本と大きな投資有価証券だろう。利益の稼ぎ方は違っても、分母となる資本の重さが両社のROEを同じように押し下げていると読み取れる。放送事業の収益力の差と、資本効率の差を混同しないよう注意したい。
筆者コメント
TBSの株価を支えているのは、放送局としての稼ぐ力なのか、それとも積み上げた資産の厚みなのか。比較を終えて残るのは、この論点だ。
同業と並べると、TBSの本業の利益率は見劣りする。その一方で、不動産が安定した利益を生み、保有株の売却が最終利益を押し上げる。いわば「放送」「不動産」「保有株」の3層で決算が組み立てられている会社だ。
1Qで営業利益予想を下げながら最終利益予想を据え置いた判断も、この3層構造があってこそ成り立つものだろう。
だとすれば、今後の決算で見るべきは広告市況だけではない。メディア事業の利益率がどこまで改善するか、そして保有資産を本業の成長にどう振り向けるか。この2点に目を向けて、TBSの決算を追ってほしい。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。