


イズミダイズム

この記事はここがポイント
- NTTの株価は7月から急反発しているが、足元の決算からは説明がつかない
- 市場の関心は業績ではなく、次世代通信構想「IOWN(光電融合)」に向かっている
- アナリストの業績予想の期間にIOWNの収益が入ってくるかが今後の焦点
日本の通信インフラを支え、高配当銘柄としても広く知られるNTT(NTT株式会社)。株式分割を機に、NISAなどで購入した個人投資家も多いのではないでしょうか。しかし、同社の株価は2024年以降じりじりと値を下げ、過去1年で見てもTOPIX(東証株価指数)を下回る期間が長く続いていました。ところが、7月に入ると一転して株価は急反発を見せています。一体なぜ、良いニュースが揃っているわけではないのに株価は力強く上昇し始めたのでしょうか。この理由について、元機関投資家の泉田良輔氏がNTTの株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
決算では説明がつかない株価の急反発
株式分割で買いやすくなったNTT株をNISAで購入したものの、長らく株価が報われなかったという個人投資家は少なくありません。過去1年の株価推移を見ると、NTT株はTOPIXを下回る期間が長く続いていました。
しかし、7月に入ると状況は一変します。キオクシアなどのAI半導体関連株が6月から7月にかけてピークをつけ、その後下落に転じる中で、NTT株はまるで逆の動きをするように7月から力強い反発を見せました。
NTT(TSE:9432)過去1年間の株価チャート(TOPIX比較)
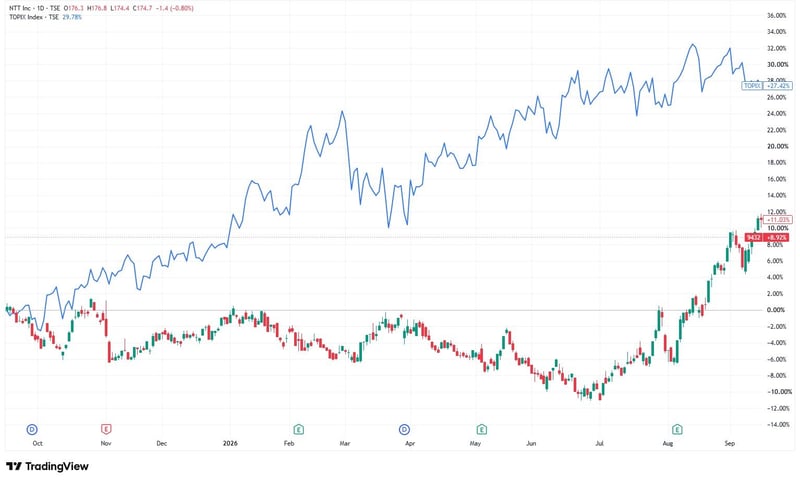
出所:TradingView(NTT 9432 日足チャート)
この株価上昇の理由を探るために、足元の業績を確認してみましょう。2026年度(2027年3月期)第1四半期の決算を見ると、営業収益(売上高に相当)は3兆6,177億円で前年同期比10.9%増でした。しかし、営業利益は4,251億円で同4.9%増、最終利益(会社の株主に帰属する最終的な利益)は2,748億円で同5.8%増にとどまっています。増収増益ではあるものの、売上の伸びに対して利益の伸びが弱いことがわかります。
さらに、通期の会社予想は第1四半期時点で修正されていません。営業収益は15兆600億円(前期比4.5%増)を見込む一方で、営業利益は1兆7,100億円(同0.2%増)とほぼ横ばい、最終利益は9,800億円(同5.5%減)の減益予想となっています。
2026年度第1四半期 連結業績
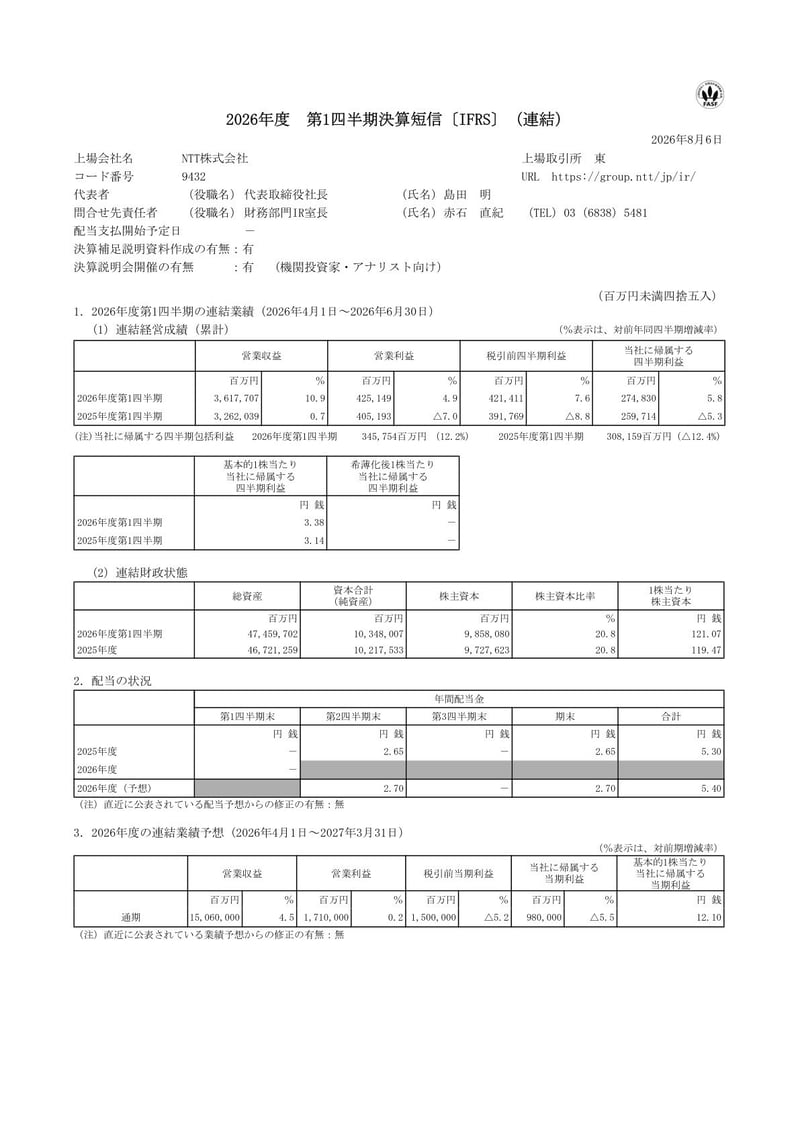
出所:NTT株式会社「2026年度 第1四半期決算短信〔IFRS〕(連結)」(2026年8月6日)p.1
泉田氏はこの決算数値について、次のように指摘します。
「何もしないとフラットなのよ。だからキャッシュフローもちゃんと生んでいいんだけど、利益成長あるかというとフラットなんですよ」
巨大企業であるNTTが急激に成長しないのは当然とも言えます。しかし、利益が横ばいということは、投資家から見れば別の意味を持ちます。
「これって株式投資する側からすると、配当がしっかり入ってきていいなって思うと同時に、キャッシュフローが変わらないという前提になると、株価ってもう織り込まれていてもうこれ以上上がらないみたいな話になりかねない」
「織り込まれる」とは、将来の見通しがすでに株価に反映されている状態を指します。利益が増えない前提が株価に反映されてしまえば、それ以上に株価が上がる理由が乏しくなる、という意味です。
加えて、第1四半期の決算発表は8月6日でした。7月からの株価急反発は、この業績発表よりも前に起きています。つまり、足元の株価上昇は決算の数字から来ているわけではないと考えられます。
市場の次なる関心は「光電融合」へ
では、何がNTTの株価を押し上げているのでしょうか。泉田氏は、市場の関心が足元の業績ではなく、NTTが注力する次世代通信構想「IOWN(アイオン)」に向かっていると見ています。
IOWNの核心となる技術が「光電融合」です。現在、私たちがインターネットを利用する際、家の近くまでは光ファイバーで通信が来ていますが、家の中のルーターやデータセンターのサーバー内では電気信号に変換されて処理されています。この「光から電気への変換」のたびに、熱が発生したり通信速度が落ちたりといったロスが生じています。この無駄をなくし、光と電気を融合させて処理しようというのが光電融合の考え方です。
なぜ今、この技術が株式市場で大きなテーマになっているのでしょうか。その背景には、AI(人工知能)とデータセンターが抱える深刻な電力問題があります。
AIを稼働させるデータセンターは膨大な電力を消費します。ハイパースケーラーと呼ばれる巨大IT企業にとって、データセンターの建設場所を確保することと、そこに供給する電力を確保することはセットになっています。電気代は大きなコストであり、これをどうやって削減するかは長期的に避けられないテーマです。
泉田氏は、AI開発企業の経営者層から過剰な開発競争のリスクを懸念する声が出始めていることに触れ、市場の目線が次のように変化していると推測します。
もし設備投資競争のペースが落ちれば、AI半導体などの需給が緩むと考えられます。しかし、設備投資の額が減ったとしても、すでに稼働しているデータセンターが「電気を大量に消費する」という状態は変わりません。
「設備投資を落としても電気めっちゃ食う状態変わらなかったら意味ないんで。なので設備投資を落とします、ランニングコストの電力を下げますっていうと絶対的にここが(求められる)」
ランニングコストである電力を根本的に下げる技術として、ハイパースケーラーの関心は光電融合に向かわざるを得ない、というのが泉田氏の見立てです。
アナリストの「業績予想」にいつ組み込まれるか
NTTはIOWNの実現に向けて、すでに光電融合デバイスの製造会社を設立し、明確なロードマップを引いています。
2023年に発表された中期経営戦略によると、IOWNの技術は段階的に進化します。2025年度からは基板間の通信を光化する「IOWN 2.0」、2029年度からは半導体チップ間の通信を光化する「IOWN 3.0」、そして2030年度以降に半導体チップの内部まで光化する「IOWN 4.0」を目指しています(IOWN 4.0の時期は、その後の資料では2032年頃とされています)。IOWN 4.0の段階では、電力効率を100倍に高める目標が掲げられています。
光電融合デバイスのロードマップ
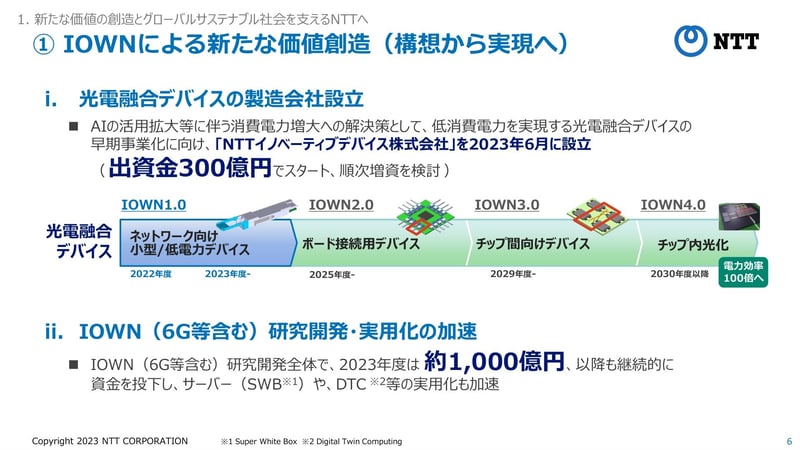
出所:NTT株式会社「中期経営戦略『New value creation & Sustainability 2027 powered by IOWN』」(2023年5月12日)
決して夢物語ではありません。2025年の大阪・関西万博のパビリオンでは、IOWN 2.0を活用して電力消費量を8分の1にするコンピューターを実現したとNTTは発表しています。
しかし、投資家目線で見ると「2030年代」という時間軸は、実利を得るにはまだ先の話に感じられるかもしれません。ここで重要になるのが、株式市場のプロであるアナリストたちの時間感覚です。泉田氏は次のように解説します。
「アナリストって業績予想する時に短くても3年、長ければ5年ぐらい予想するんですよ」
「業績の予想モデルを作る時に、5年ぐらいの予想を作る時にどれぐらいIOWNが入ってるかっていうのは考えなきゃいけないんだよね」
3〜5年先の予想には、2029年度が含まれます。つまり、IOWN 3.0(チップ間の光化)のロードマップが、ちょうどアナリストの業績予想の期間に入ってくるのです。予想モデルにIOWNの収益が組み込まれ始めれば、それが新たな期待として株価に反映されると考えられます。
まとめ:投資家が注目すべきポイント
NTTの株価が次の段階へ進むかどうかは、足元の決算の良し悪しではなく、このIOWNという新しい技術がいつ、どのように業績に貢献し始めるかにかかっています。泉田氏は、今後の株価の動きについて次のように総括します。
「会社としてはどうやって成長を見せるかというと、これは本当に規格が本当にグローバルに採用されるようになれば、もうこれ今までにない収益の可能性が出てくるので、そうなると株価としてはそれを織り込みに行く局面があるということになるんですよ」
投資家が今後観測すべきポイントは、「会社発表の中期計画や、アナリストの業績予想の中に、IOWNの収益がいつ・どのような形で入ってくるか」です。
ただし、この期待には注意すべき限界点もあります。
第一に、光電融合の世界標準(規格)はまだ決まっていません。NTTはソニーやインテルなどと強力な陣営を組んでいますが、NVIDIAなどの半導体メーカーも独自に技術開発を進めており、どの規格が覇権を握るかは未決着です。
第二に、仮に規格が採用されたとして、デバイスの販売で稼ぐのか、特許料(パテント料)で稼ぐのかといった具体的なビジネスモデルは現時点では見えていません。
第三に、NTTは年間15兆円もの売上を誇る巨大企業です。IOWN事業が成功したとしても、それがグループ全体の収益にどれほどのインパクトを与えるかは、また別の議論として冷静に見極める必要があります。
これらの不確実性をはらみつつも、市場の視線はすでに「安定した配当株」から「次世代インフラへの期待」へと移り始めていると考えられます。
参考資料
- NTT株式会社「2026年度 第1四半期決算短信〔IFRS〕(連結)」(2026年8月6日)
- NTT株式会社「2026年度 第1四半期決算説明会資料」(2026年8月6日)
- NTT株式会社「中期経営戦略『New value creation & Sustainability 2027 powered by IOWN』」(2023年5月12日)
- NTT株式会社「統合報告書2025 日本語版」
- NTT株式会社「IR説明会『IOWN 2.0の実現に向けた、光電融合スイッチの開発状況と今後の展望』」(2025年10月6日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: NTT株式会社 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事