

この記事はここがポイント
- 1Q決算は営業利益40.7%増、売上高・営業利益ともに四半期として過去最高
- 羽田免税店の売上は前年同期比23%増、中国を含むすべての国籍で前年超え
- 為替前提の見直し方針と、11月の免税制度変更への同社の対応
9月末の株主優待や配当の権利取りの動きが一巡し、新たな手掛かりを探している個人投資家も多いのではないでしょうか。
東京株式市場では、引き続きAIや半導体関連の銘柄が相場の主役となる場面が目立ちます。
ただ、同じセクターのなかでも銘柄の選別が進み、値動きが荒くなるケースもあるため、個人が取り組むには難しいと感じるテーマでもあります。
そうしたなかで、より身近で、暮らしのなかでも変化を感じやすいテーマとして個人投資家の関心が高いものの一つが「インバウンド(訪日外国人需要)」です。
日本政府観光局(JNTO)によると、2025年の訪日外客数は4,268万人で過去最高でした。2026年1~8月の累計(推計値)は2,762万人と前年同期比2.7%減で、中国からの訪日客は290万人と同56.7%減になっています。一方で、韓国は21.2%増、台湾は19.8%増、米国は6.1%増と、中国以外の多くの市場では増えています。
また、観光庁が9月30日に公表した2026年4~6月期の訪日外国人旅行消費額(2次速報)は2兆5,125億円(2025年同期比0.3%増)でした。1人当たりの旅行支出は約24万5,000円(同3.4%増)に増えています。
インバウンド関連というと、百貨店やドラッグストア、ホテルなどが思い浮かびます。
一方で、訪日客が日本に入ってから出るまでの「入口」と「出口」を押さえている企業があります。
羽田空港の旅客ターミナルビルを建設・管理・運営する日本空港ビルデング<9706>です。
同社が8月7日に発表した2027年3月期第1四半期決算では、羽田空港の免税店の売上が四半期として過去最高を更新しました。
本記事では、最新の決算と同社IR課への取材をもとに、インバウンドと密接に結びつく同社の強みを見ていきましょう。
羽田空港の「ターミナルの大家」と「免税店」を兼ねる日本空港ビルデング
日本空港ビルデングの事業は、決算短信の開示順で「施設管理運営業」「物品販売業」「飲食業」の3つのセグメントに分かれています。
施設管理運営業は、航空会社を中心とする航空関連企業やテナントへの施設の賃貸による家賃収入、旅客取扱施設利用料(PSFC)などの施設利用料収入、駐車場収入などを得る、いわば「ターミナルの大家」としての事業です。
物品販売業は、国内線の売店や国際線の免税店で航空旅客に商品を販売するほか、中部空港をはじめとする空港会社などへの卸売も手がけています。
インバウンドとの結びつきが特に強いのが、国際線売店(免税店)を含む物品販売業です。
訪日客が増えれば旅客数とともに施設利用料収入が増え、さらに出国前の買い物で免税店の売上も伸びる、という二重の形で業績に表れます。
1Q決算は営業利益40.7%増、四半期として過去最高を更新
2027年3月期第1四半期(2026年4〜6月)の連結業績は次のとおりです。
- 売上高:741億2,600万円(前年同期比7.4%増)
- 営業利益:143億6,200万円(同40.7%増)
- 経常利益:135億5,200万円(同36.9%増)
- 四半期純利益:84億1,800万円(同34.4%増)
売上高・営業利益ともに四半期として過去最高を更新しました。
同社は、旅客数の増加に伴う増収に加え、円安を背景に免税店売上が好調だったことを要因に挙げています。
期初の同社計画に対しては、売上高が約28億円、営業利益が約26億円上振れました。
ただし、この上振れには費用のずれ込みも含まれています。資材の納期長期化や人手不足により、業務委託費や修繕費の一部が第2四半期以降にずれ込み、販管費は予想を約11億円下回りましたが、このうち約2億5,000万円は、資材の納期長期化や人手不足で修繕工事や業務委託が遅れ、第2四半期以降に費用の計上が先送りされた分です。
この費用は今後発生する見込みで、その分、1Qの利益は押し上げられています。
また、9月に供用を開始した第1ターミナル北側サテライトに伴い、減価償却費も増える見通しです。1Qの利益の伸び率がそのまま年間続くとは限らない点に注意が必要です。
2027年3月期の通期業績予想は、5月8日の公表時から据え置かれています。
- 売上高:2,967億円(前期比2.4%増)
- 営業利益:456億円(同1.2%増)
- 経常利益:458億円(同4.8%増)
- 純利益:242億円(同17.0%減)
1Q時点の通期予想に対する進捗率は、売上高が約25%、営業利益が約31%、経常利益が約30%、純利益が約35%です。
同社は、第2四半期の状況を踏まえ、上期決算の発表時に通期予想の見直しを検討するとしています。
配当予想は年間95円(中間48円、期末47円)です。
売上の柱の物品販売業、羽田免税店は四半期として過去最高
売上規模が最も大きいセグメントは物品販売業です。1Qの売上高(セグメント間取引を含む)は397億8,800万円(前年同期比6.4%増)、営業利益は82億3,800万円(同24.2%増)でした。
なかでも国際線売店の売上は255億円(同10.1%増)と伸びました。決算説明会資料で示された拠点別の総取扱高(店頭での販売額を集計した数値で、損益計算書上の売上高とは異なる)を見ると、羽田空港の伸びが目立ちます。
拠点:2027年3月期1Q:前年同期:増減率
- 羽田空港:306億4,700万円:249億2,800万円:23%増
- 成田空港:31億8,100万円 :37億4,200万円:▲15%
- 銀座市中免税店:16億8,700万円:16億600万円:5%増
※成田空港は店舗改装に伴う一部閉店(2026年4月〜2027年1月予定)の影響あり。銀座市中免税店は2026年9月23日をもって営業を終了
同社は、羽田免税店の好調について、円安を背景に人気ブランドの在庫を確保し、高単価商品の販売を強化したことや、ポップアップ店舗の展開が寄与したと説明しています。
1Qの実績為替レートは1ドル160円で、期初に想定していた152円より円安で推移しました。
注目したいのは、購買単価(1人当たりの購入額)の変化です。
羽田免税店全体の購買単価は1万6,300円と、前年同期の1万4,100円から16%上昇しました。
国籍別に見ると、中国(香港含む)は2万2,200円から2万7,000円(22%増)、日本は1万2,100円から1万3,800円(14%増)、北米は1万1,300円から1万3,000円(15%増)と、すべての国籍で単価が上がっています。
決算説明会の質疑応答によると、中国人旅客は約15%減少しましたが、購買単価の上昇で売上を伸ばし、ほかの国籍は購買客数と単価の両方が伸びています。
商品の分類別シェアでは、アパレル・宝飾・時計等が35%から41%に高まり、4割を超えました。
加えて、施設管理運営業も好調です。1Qの売上高は310億1,500万円(セグメント間取引を含む。前年同期比9.5%増)、営業利益は86億7,000万円(同40.9%増)でした。
2026年9月1日発券分からは国内線のPSFCが大人1人450円から580円に改定されており、同社は年間で40億円弱の増収効果を見込み、当初予算に織り込み済みとしています。
「中国人客頼み」ではない羽田免税店
免税店の売上というと「中国人観光客頼み」というイメージを持たれがちです。しかし、同社は「中国の売上シェアが低下する中で全体売上は過去最高を記録しており、需要の広がりが見られる」(IR課)と説明します。
実際、国際線の旅客数が増えるなか、中国に加えて日本や北米など、幅広い国・地域で需要が伸びていることが、同社の決算から読み取れます。
前期に「HERMÈS(エルメス)やCHANEL(シャネル)といった主要店舗を拡張リニューアルしたほか、高額品を中心に品ぞろえを広げたことや、円安を追い風にした接客・販売施策も寄与した」(同)といいます。
決算説明会の質疑応答によると、1Qの同社店舗の利用者は日本人が約25%を占めており、インバウンドだけでなく、海外へ出かける日本人の需要も取り込んでいることがわかります。
見落とされがちな強みとして同社が挙げるのが、運営の形態です。
羽田の免税事業は、ブランドブティックを含めてすべて同社グループの直営店として運営しています。羽田空港で培った免税店運営のノウハウは「他空港や新たなサービスへ展開するうえでの強みになる」(同)といい、「特定の旅客層や店舗に過度に依存しない収益構造」(同)の構築を進めています。
為替前提152円、見直しは上期決算時に検討
好調の追い風となっている円安には、先行きの不透明さもあります。1Q終了後の7月31日(米国東部時間)には、日本の財務省が米国財務省と協調して円買い介入を実施しました。
購買単価の上昇が今後も続くかについて、同社は「旅客構成や為替、消費動向を含め、慎重に見極める必要がある」(IR課)との姿勢です。
1ドル152円としている為替前提についても、「足元の為替水準や事業動向を踏まえ、第2四半期決算発表時に通期業績予想と併せて見直しの要否を検討していく」(同)と説明しています。上期決算で示される為替前提と通期予想の見直しの有無は、確認しておきたいポイントです。
11月の免税制度変更、空港免税店は対象外
2026年11月には、訪日外国人向けの消費税免税制度が「リファンド方式」に変わります。旅行者は街中の免税店で消費税をいったん支払い、出国時の税関確認を経て還付を受ける仕組みです。
空港免税店はこの制度変更の対象外で、同社はこの変更によって「空港免税店の優位性向上が期待できる」(IR課)とみています。
制度変更に向けた準備も進んでいます。同社は2025年7月10日、貨幣処理機メーカーのグローリー<6457>と、消費税相当額を現金で返金する「セルフ税還付システム」を共同開発し、実証実験を始めると発表しました。
実証実験の場は、同社が羽田イノベーションシティ内に保有する研究開発拠点「terminal.0 HANEDA」です。同社は空港への端末設置を計画しており、手数料収入や、還付を受けた旅行者による空港免税店での消費を見込んでいます。
同社は、リファンド関連サービスの事業化や他空港への展開も重要だとしています。
ただし、決算説明会の質疑応答によると、市中から空港免税店への購買シフトは現時点では読み切れておらず、業績予想には大きく織り込んでいません。
注目してほしいのは「旅客1人当たりの収益力」
9月23日に銀座市中免税店が営業を終了し、11月には免税制度が変わるなど、同社の免税事業は拠点構成も制度も変化の局面にあります。
そうしたなかで、同社が投資家に最も注目してほしい指標として挙げるのが「旅客1人当たりの収益力」(IR課)です。
羽田空港は短期的には発着枠の拡大が見込めないため、旅客数そのものを大きく増やすのは難しいといいます。
そこで同社は、「購買機会を逃さず、付加価値の高い商品・サービスを提供することが収益拡大のカギになる」(同)とみています。
具体策として、「予約販売の強化、店舗の再配置、人気ブランドの新規導入などを通じて、既存事業の収益性を高めていく」(同)考えです。
1Qで見られた購買単価の上昇は、まさにこの指標に直結する動きといえます。
10月1日時点のバリュエーション
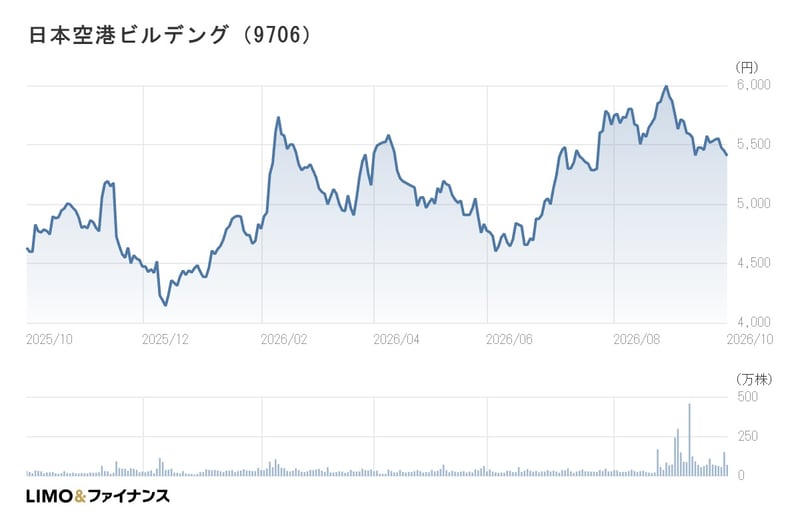
10月1日の株価終値は前日比43円安(▲0.79%)の5,405円でした。
終値に基づいた指標は以下の通り。
- PER(会社予想)20.73倍
- PBR(実績)2.34倍
- 配当利回り(会社予想)1.76%
日本空港ビルデングの年間チャート
記者コメント

日本空港ビルデングは、訪日客の数だけでなく「1人当たりにいくら使ってもらえるか」で業績が動く企業です。
1Qは中国人旅客が減るなかでも全国籍で購買単価が上がり、高額品のシェアも高まりました。
一方で、同社自身も購買単価の上昇が続くかは慎重に見極めるとしており、円安の追い風や費用のずれ込みといった1Q特有の要素もあります。
インバウンド関連として注目する場合は、上期決算で示される為替前提と通期予想の見直しの有無、そして11月のリファンド方式への移行後に空港免税店の売上がどう動くかを、あわせて見ていきたいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。