

この記事はここがポイント
- 住友電工2027年3月期1Q決算で、情報通信事業の営業利益が自動車関連事業を逆転
- 情報通信事業はデータセンター需要で急伸、自動車関連事業は銅価格高騰で減益となった構図
- 全社は増収増益で通期予想を上方修正、7月1日株式分割後も実質増配見込みの状況
AIや半導体関連の需要拡大を追い風に、「電線御三家」と呼ばれる住友電気工業<5802>・古河電気工業<5801>・フジクラ<5803>の3社に市場の関心が集まっています。
なかでも住友電工が7月31日に発表した2027年3月期第1四半期(2026年4〜6月期)決算は、データセンター向け需要を取り込む情報通信関連事業の営業利益が、従来の稼ぎ頭だった自動車関連事業を上回る内容でした。
今回はこの最新決算をもとに、住友電工の事業のどこが稼ぎ頭になっているのかをひも解いていきます。
増収増益の中身、通期予想も上振れ
2027年3月期第1四半期の連結決算は、売上高が1兆3,305億9,100万円(前年同期比15.9%増)、営業利益が970億5,900万円(同61.0%増)、経常利益が1,030億3,900万円(同66.6%増)、四半期純利益が664億1,400万円(同89.1%増)でした。主要4項目がそろって大幅な伸びとなっています。
この決算を受けて、同社は2027年3月期通期の連結業績予想を上方修正しました。
5月12日時点の従来予想からの修正幅は、売上高が5兆3,000億円から5兆4,000億円へ、営業利益が4,250億円から4,500億円へ、経常利益が4,320億円から4,600億円へ、純利益が3,200億円から3,400億円へと、いずれも上方向です。
情報通信関連・自動車関連・産業素材関連など各事業の需要が堅調に推移したことに加え、円安や銅価格の上昇も追い風となり、中東情勢に起因する一部売上の減少やコスト増を吸収して従来予想を上回った格好です。
祖業の自動車関連事業、稼ぎ頭でも1Qは減益
住友電工は電線・ケーブルを祖業とする非鉄金属大手で、「自動車関連事業」「環境エネルギー関連事業」「情報通信関連事業」「エレクトロニクス関連事業」「産業素材関連事業他」の5事業に分けて業績を開示しています。
売上高で最大の柱は自動車関連事業です。2026年3月期通期の実績で見ると、自動車関連事業の売上高は2兆9,353億8,900万円と連結売上高全体の57.4%を占めています。ワイヤーハーネス(組み電線)や防振ゴムを主力製品とし、世界の自動車メーカー向けに供給する事業です。
直近の1Qでも自動車関連事業の売上高は8,028億300万円(前年同期比1,322億400万円の増収)と伸びましたが、営業利益は260億2,600万円で前年同期から5,610万円ではなく▲5億6,100万円の減益となりました。
ワイヤーハーネスや、防振ゴムを手がけるグループ会社・住友理工の出荷数量自体は堅調でしたが、中東情勢の影響による数量減・コスト上昇に加え、銅の平均調達価格が1トンあたり142万4,000円から222万円へと1年で5割超上昇したことが利益を押し下げました。
データセンター特需で情報通信関連事業が逆転
一方で存在感を高めているのが情報通信関連事業です。1Qの営業利益は272億4,600万円と、売上高では圧倒する自動車関連事業の260億2,600万円を12億2,000万円上回りました。
前年同期の81億3,100万円からは3倍超に拡大しており、金額そのものでも自動車関連事業を追い抜いて全社最大の営業利益を稼ぐセグメントになっています。
生成AI市場の拡大を背景にデータセンター向けの光配線機器や光デバイスなどの需要が増加したことに加え、円安の影響も追い風になったとされています。2026年3月期通期でも情報通信関連事業は売上高が前期比44.2%増、営業利益が同288.6%増と、5セグメントの中で突出した伸びを見せていました。
売上高で会社を支える稼ぎ頭は依然として自動車関連事業ですが、直近の四半期に限れば、利益面の稼ぎ頭はデータセンター向け需要を取り込む情報通信関連事業に移っているといえそうです。
5つの事業セグメントの増減益を一覧で確認
1Qのセグメント別業績(外部顧客への売上高+セグメント間の内部売上高の合計)は次の通りです。
自動車関連事業
- セグメント売上高(前年同期比):8,028億300万円(+1,322億400万円)
- 営業利益(前年同期比):260億2,600万円(▲5億6,100万円)
環境エネルギー関連事業
- セグメント売上高(前年同期比):2,530億3,900万円(▲98億3,300万円)
- 営業利益(前年同期比):152億6,500万円(+16億4,300万円)
情報通信関連事業
- セグメント売上高(前年同期比):864億8,400万円(+248億2,100万円)
- 営業利益(前年同期比):272億4,600万円(+191億1,500万円)
エレクトロニクス関連事業
- セグメント売上高(前年同期比):1,105億8,100万円(+205億6,100万円)
- 営業利益(前年同期比):117億2,000万円(+54億3,100万円)
産業素材関連事業他
- セグメント売上高(前年同期比):1,157億4,300万円(+228億6,900万円)
- 営業利益(前年同期比):170億4,700万円(+114億2,200万円)
売上高こそ5セグメント中最小の情報通信関連事業ですが、営業利益では自動車関連事業を上回り、全社の中で最大の営業利益を稼ぐセグメントになっている点が今回の1Qの特徴です。
株式分割後も、換算すると実質増配に
同社は7月1日を効力発生日として、1株→4株の株式分割を実施しました。2027年3月期の配当予想は、分割後の株式数を基準にすると中間19円・期末20円の合計39円です。
株式分割の影響を考慮しない場合の年間配当金合計は156円となり、前期実績の154円から2円増える計算になります。
つまり分割前の株数に換算した実質ベースでは増配予想が続いていることになります。
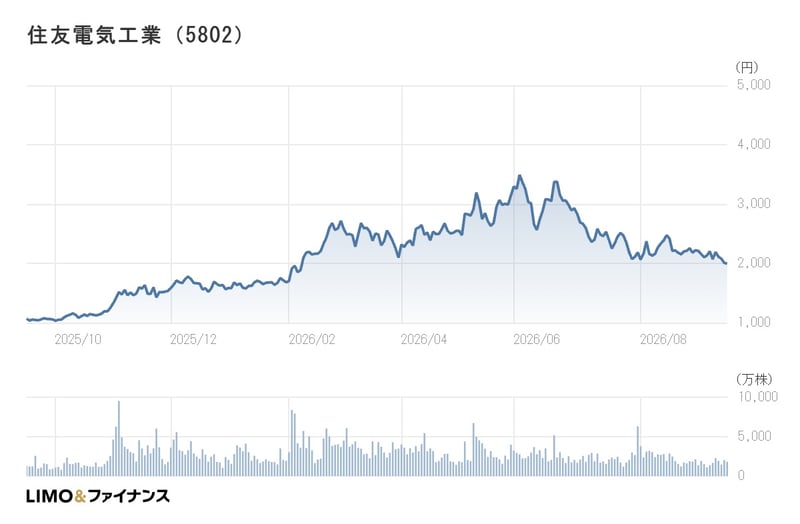
住友電工<5802>の9月15日の株価
9月15日の終値は前日比▲12.5円(▲0.62%)の1,995円でした。この終値をもとにしたPER(会社予想)は18.30倍、PBR(実績)は2.20倍、配当利回り(会社予想)は1.95%です。
年初来高値の3,712円(6月3日)、年初来安値の1,529円(1月9日)と比べると、直近の株価はこの値幅のうち下から2割強の水準にあり、高値・安値の中間よりも安値に近い位置にあります。
住友電工の年間チャート
記者コメント

今回の決算で目を引くのは、売上規模で会社を支える自動車関連事業と、利益成長を牽引する情報通信関連事業とで、稼ぎ頭の顔ぶれが分かれてきている点です。
自動車関連事業はワイヤーハーネスなど基盤事業として引き続き会社の屋台骨を支える一方、中東情勢の影響による数量減・コスト上昇という向かい風も受けています。
これに対して情報通信関連事業は、生成AIの普及に伴うデータセンター向け需要という追い風を受けて営業利益額でも自動車関連事業を上回り、利益面での存在感を急速に高めています。
もっとも、上方修正後の通期営業利益予想4,500億円に対して、1Q実績970億5,900万円の進捗率は21.6%にとどまり、単純に四半期割りした25%のペースには届いていません。
同社は今回の業績予想の見直しにあたり、中東情勢の影響で通期の営業利益を230億円押し下げると見込んでおり(うち上期分は140億円)、この影響を主に下期以降に織り込んでいるとみられます。
下期の織り込み要因も踏まえ、次回以降の決算を確認していく必要がありそうです。7月の株式分割で投資単位が引き下げられたことも含め、各セグメントの需要動向や株価の推移を引き続き注視したいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。