


この記事はここがポイント
- デンソーの売上収益の約6割は海外で、特にアジア地域の営業利益率は11.0%と日本の6.0%を大きく上回る効率性。
- 2026年3月期は連結で増収増益を達成したものの、同年2月末以降、株価は1割以上水準を下げ低迷。
- 減益見込みの2027年3月期通期予想と第1四半期の営業利益進捗率の低さが株価下落の背景。
私の中のデンソー<6902>像は、長いあいだ「トヨタグループの自動車部品メーカー」で止まっていた。国内の自動車産業と一蓮托生の会社、という理解だ。ところが地域別のセグメント情報を開いてみると、その像はかなり歪んでいた。売上収益(IFRS)のうち日本は4割しかない。残りの6割近くは、日本の外で立っている。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
社名から連想するのは国内の部品供給。実際は4割しか日本にない
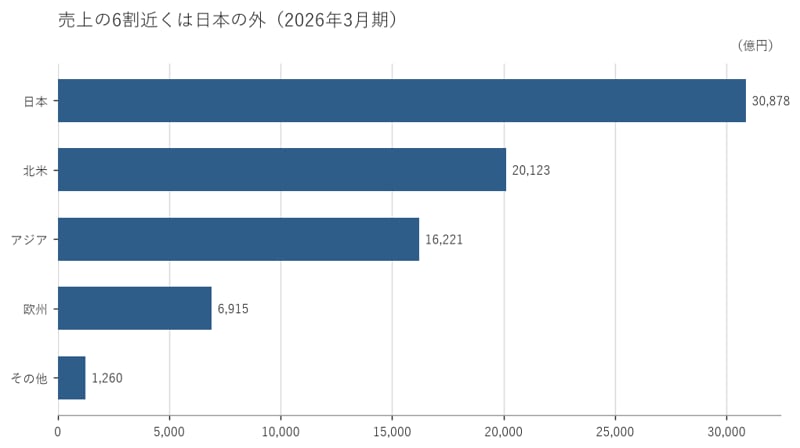
デンソーは地域別のセグメント情報を開示している。事業の種類ではなく、拠点の所在地で区分した見方だ。2026年3月期の外部顧客への売上収益を、その区分で並べてみる。
日本は3兆0,878億円で、連結全体の41.0%。
北米が2兆0,123億円で26.7%、アジアが1兆6,221億円で21.5%、欧州が6,915億円で9.2%、その他が1,260億円で1.7%となっている。
日本を除いた合計は59.0%。売上収益の6割近くが、日本の外にある計算だ。
自動車部品という言葉から思い浮かぶのは、完成車メーカーの工場の近くに部品を納める姿だろう。その連想自体は間違っていない。間違っているのは、その工場が日本にあると決めつけるところだ。
完成車メーカーが北米やアジアで現地生産を進めれば、部品を供給する側もその地域に拠点を置くことになる。デンソーの地域構成は、その積み重ねの結果として今の形になっている。
利益で見ると像はさらに動く。最も利益率が高いのはアジアだった
売上の分布だけなら、海外比率の高い日本企業は他にもいくらでもある。デンソーの場合、面白いのは利益の側だ。
2026年3月期のセグメント営業利益は、日本が1,859億円、北米が1,323億円、アジアが1,788億円、欧州が278億円、その他が248億円だった。連結の営業利益は5,525億円である。
売上で4割を占める日本の営業利益が1,859億円。売上では2割強にすぎないアジアが1,788億円。両者はほぼ肩を並べている。
利益率で見ればもっとはっきりする。アジアの営業利益率は11.0%。日本は6.0%で、その半分強にとどまる。北米は6.6%、欧州は4.0%だ。
つまり、この会社で最も効率よく稼いでいるのは日本の事業ではない。売上規模では3番手のアジアが、利益率では頭ひとつ抜けている。
前年からの動きも、像を補強する方向に出ている。日本の売上収益は前年比+5.8%と伸びたのに、営業利益は▲15.7%と減った。増収減益である。
一方の北米は売上+8.9%に対して営業利益+34.9%。欧州にいたっては売上+7.0%で営業利益が3倍を超えた。アジアは売上が▲0.5%とわずかに減りながら、営業利益は+5.5%を確保している。
この期のデンソーは、日本で利益を落とし、海外で取り返した。連結で増収増益に着地した中身は、地域ごとに見るとまったく違う顔をしている。
資産の置かれ方を重ねると、構造はさらに立体的になる。セグメント資産は日本が5兆4,138億円、アジアが1兆7,810億円、北米が1兆1,794億円、欧州が6,458億円だ。
日本は資産の規模で他地域を大きく引き離しながら、そこから生まれる営業利益は1,859億円。資産に対する利益はおおむね3%台にとどまる。
対してアジアは資産1兆7,810億円で営業利益1,788億円、北米は資産1兆1,794億円で営業利益1,323億円。いずれも1割前後の水準だ。
日本のセグメント資産には研究開発拠点や本社機能が集まっているため、この数字をそのまま各地域の事業の巧拙と読むことはできない。それでも、重い資産が日本に置かれ、稼ぐ効率は海外のほうが高いという並びは動かない。
「トヨタグループの部品メーカーだから、国内の自動車生産が伸びれば業績も伸びる」という見方は、半分しか当たっていない。国内が伸びても利益は減りうるし、実際この期はそうなった。日本の一拠点として見るか、海外事業の集合体として見るかで、この会社の読み方は変わってくる。
増収増益の中身。会社は関税と部材費、そして人への投資を挙げる
連結の数字も押さえておきたい。2026年3月期の売上収益は7兆5,399億円で前期比+5.3%、営業利益は5,525億円で+6.5%、親会社の所有者に帰属する当期利益は4,437億円で+5.9%だった。
会社の説明によると、売上収益の増加は車両販売の増加によるもので、営業利益については、米国関税、部材費高騰および人への投資増加の影響があるものの、合理化努力や操業度の良化などにより増益を確保したという。
コストの逆風を、量と効率で押し返した期だったということだ。日本の営業利益が減ったのも、この逆風をどの地域が被ったかという話として読める。
過去5期を並べると、回復の軌跡が見える。売上収益は5兆5,155億円、6兆4,013億円、7兆1,447億円、7兆1,617億円、7兆5,399億円。営業利益は3,411億円、4,260億円、3,805億円、5,189億円、5,525億円。営業利益率は6.2%、6.7%、5.3%、7.2%、7.3%と推移した。
2024年3月期にいったん5.3%まで落ちた利益率が、2期かけて7%台へ戻っている。輸送用機器の業種中央値5.3%と比べれば、いまは明確に上の水準にある。ROE(自己資本利益率)も8.5%で、中央値5.7%を上回る。
研究開発費は6,900億円で、売上収益の9%を超える。デンソーは2030年に向けた中期経営計画「CORE2030」を策定し、付加価値の向上による収益性の改善と社会課題の解決の両立を掲げている。この投資水準は、その姿勢の裏づけと受け止めてよいだろう。
財務の余力も確認しておきたい。2026年3月期末の自己資本比率は62.9%で、輸送用機器の業種中央値52.9%を上回る。営業キャッシュフローは5,110億円、投資キャッシュフローは▲168億円、財務キャッシュフローは▲3,550億円だった。
稼いだ現金の多くが株主還元と負債の返済に向かった形だ。年間配当は1株67円で5期連続の増配、配当性向は41.1%。2027年3月期は74円への増配を計画している。減益予想を出しながら増配を続けるという姿勢は、会社が今期の落ち込みを一時的なものと見ていることの表れとも読める。
市場はこの構造を織り込んでいるのか
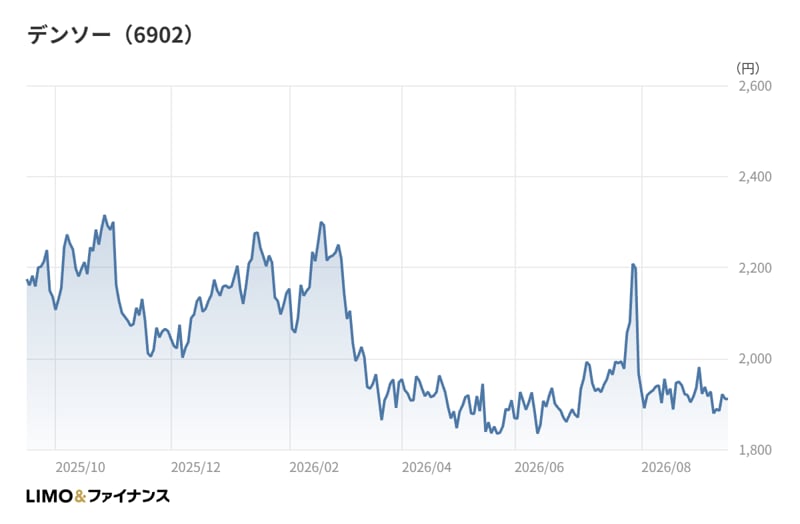
では株価はどう動いたか。月末終値で追うと、2025年10月末は2,100円台。11月末に2,000円台へ緩み、12月末に2,100円台へ戻し、2026年2月末には2,200円台まで切り上がった。2025年10月末以降の月末終値では、この2月末が最も高い。
そこから流れが変わる。3月末は1,900円台、4月末は1,800円台まで下押しした。5月末に1,900円台へ戻したものの、6月末は再び1,800円台。この6月末が、2025年10月末以降の月末終値では最も低い。
7月末は1,900円台後半、8月末は1,900円台半ば、2026年9月時点の直近終値も1,900円台前半にとどまっている。
2月末からは1割を超えて水準を下げ、そこから戻り切れていない格好だ。増収増益で着地した決算のあと、株価はむしろ下を向いた。
手がかりは会社自身が出している見通しにありそうだ。2027年3月期の通期予想は、売上収益7兆7,500億円で+2.8%と伸びる一方、営業利益は5,000億円で▲9.5%、親会社の所有者に帰属する当期利益は3,820億円で▲13.9%。増収減益の計画である。
2027年3月期1Qの実績は、売上収益1兆9,138億円、営業利益841億円、親会社の所有者に帰属する四半期利益678億円だった。通期予想に対する進捗率は売上収益で24.7%と順当だが、営業利益では16.8%にとどまる。期の4分の1が過ぎた時点としては重い立ち上がりだ。
市場がこの減益計画と1Qの進みを見て水準を下げた、と読むのは自然だろう。ただし株価は相場全体の地合いや需給でも動くため、単一の要因に帰するのは避けたい。
言えるのは、地域ごとの利益構造という視点がこの局面では効く、ということだ。減益予想の重さがどの地域に出るのかは、上期決算のセグメント情報を開けば分かる。

なぜ「トヨタグループの国内部品メーカー」という像は、これだけ実態とずれたまま残るのだろうか。
ひとつには、報道で語られるデンソーが、いつも完成車メーカーとの関係を軸に描かれるからだと思う。系列、共同開発、車両生産台数。どれも事実だが、どれも日本の風景として語られる。
もうひとつは、海外事業が数字の中に隠れてしまうことだ。連結の売上と利益だけを見ていると、それがどこで生まれたのかは見えない。地域別セグメントという、注記に近い場所にある表を開いて初めて像が反転する。
私はこの反転が起きる会社を面白いと思っている。イメージが更新されない会社には、たいてい情報の非対称が残っているからだ。
デンソーを追うなら、連結の増減率だけでなく、地域ごとの利益率がどちらへ動いているかを一度は見てほしい。連結の数字が同じでも、その中身が入れ替わっていることは珍しくない。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。