株式ニュース
ウォーレン・バフェットに学ぶ10倍株の見つけ方
泉田良輔


決算が過去最高を更新すれば、株価もそれに沿って上がる。投資を始めたころ、私はそう思っていた。だが相場はそこまで素直ではない。小売最大手のイオン<8267>は、直近の通期決算で営業収益も営業利益も過去最高を塗り替えている。それでも株価は昨秋の水準から半分近くまで削られた。この食い違いはどこから来ているのだろうか。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
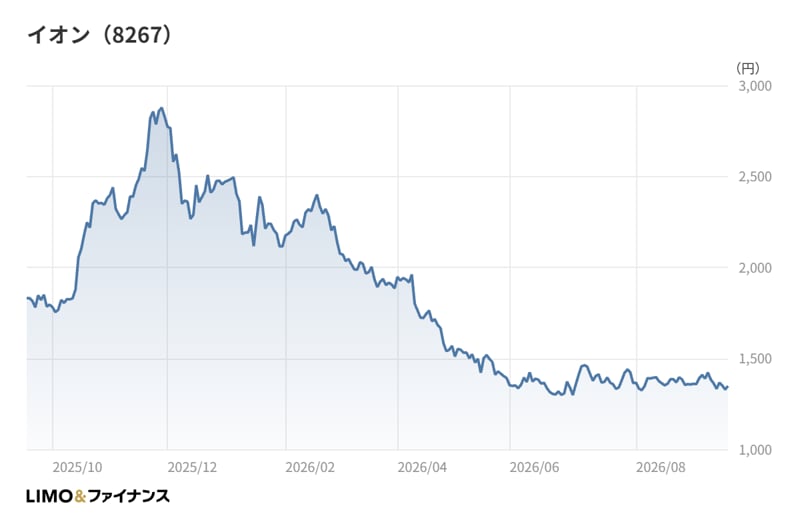
イオンの月末終値は、2025年10月末に2,400円台だった。翌11月末には2,800円台まで切り上がり、これが2025年10月末以降では最も高い月末終値になる。
そこからは、戻りらしい戻りのないまま水準が下がっていく。12月末は2,400円台、2026年1月末は2,100円台。2月末に2,200円台へ小幅に持ち直したものの、3月末は1,800円台、4月末は1,500円台と、月を追うごとに一段ずつ切り下がった。
5月末以降は1,300円台での横ばい圏に落ち着いている。6月末、7月末、8月末といずれも1,300円台で、2026年9月時点の直近終値も同じ水準にある。
昨秋の高い水準と足元を並べると、11か月弱で株価は半分近くまで下がった計算になる。しかも下押しの大半は2026年1月から4月にかけての4か月に集中している。ボラティリティ(株価の値動きの激しさ)が一時的に高まったというより、評価の前提そのものが入れ替わったような動き方だ。
決算の中身を見ると、株価の動きとはむしろ逆の絵が出てくる。
2026年2月期の連結業績は、営業収益が10兆7,153億円で前期比+5.7%、営業利益が2,704億円で+13.8%、経常利益が2,430億円で+8.4%。いずれも過去最高を更新した。親会社株主に帰属する当期純利益は726億円で+167.5%と大きく伸びている。
純利益がここまで跳ねた理由は、会社が短信で説明している。グループ全体の資本効率を高めるために事業構造改革を加速し、その過程でさまざまなコストが発生したが、2026年1月に実施したツルハホールディングスの連結子会社化により生じた段階取得に係る差益がこれを吸収したという。増益の相当部分は、翌期以降に繰り返されない要素に支えられている。
会社が示した2027年2月期の計画も、この見立てと整合する。営業収益12兆円で+12.0%、営業利益3,400億円で+25.7%と本業の伸びは強気に置かれる一方、当期純利益は730億円で+0.4%とほぼ横ばいにとどまる。営業段階の伸びが最終利益まで届かない絵だ。
直近の2027年2月期1Qも、数字そのものは悪くない。営業収益2兆9,419億円で+14.6%、営業利益752億円で+33.6%となり、1Qとしては過去最高を更新した。会社はディベロッパー・エンターテイメント、ヘルス&ウエルネス、アセアンの3つを利益成長ドライバーと位置づけ、これらがけん引したとしている。
それでも株価は1,300円台から動いていない。決算が良いのに株価が反応しない局面で市場が見ているのは、利益の絶対額ではなく、その利益がどこから出ているかであることが多い。ここから先は、事業構成に踏み込んだほうが早い。
比較の相手として、セブン&アイ・ホールディングス<3382>を置いてみたい。決算期は同じ2月で、2026年2月期の営業収益は10兆4,302億円。イオンの10兆7,153億円とほぼ互角の規模だ。
ところが営業利益は4,229億円で、イオンの2,704億円に対して1.5倍を超える。親会社株主に帰属する当期純利益に至っては2,927億円と、イオンの726億円の4倍を上回った。
営業利益率で並べると、イオンが2.5%、セブン&アイ・ホールディングスが4.1%になる。しかもこの差は単年の偶然ではない。
同じ売上規模で、同じ小売業という分類に入り、同じ月に決算期を迎える2社の利益率が3期続けて開いたままなら、原因は景気でも一時要因でもない。事業の組み立て方そのものにあると考えたほうが自然だろう。
イオンのセグメントを、2026年2月期の数字で並べてみる。
売上の最大の塊はGMS(総合スーパー)で3兆6,048億円、連結の33.6%を占める。次がSM(スーパーマーケット)で3兆704億円、28.7%。この2つで売上の6割を超える。
ところが営業利益はGMSが214億円、SMが298億円。合わせて513億円で、連結営業利益の2割弱にすぎない。利益率にすればGMSが0.6%、SMが1.0%である。
対照的なのがディベロッパーと総合金融だ。ディベロッパーは売上4,315億円で連結の4.0%ながら営業利益709億円、利益率16.4%。総合金融は売上4,862億円で4.5%、営業利益608億円で利益率12.5%。この2つだけで売上の1割弱を占めるにすぎないのに、営業利益では半分近くを担っている。
「小売は薄利多売」というイメージは、イオンについては半分しか当たっていない。売場の商売が薄利なのは数字のとおりだが、グループの利益を支えているのは、その売場を抱えるショッピングセンターの不動産事業と、来店客を基盤にした金融事業のほうだ。
伸びているのはヘルス&ウエルネスで、売上1兆6,324億円は前期比+23.5%、営業利益523億円は+45.4%と二桁を大きく超える。ここはツルハとウエルシアの統合シナジーが順調に発現したと会社が説明している領域で、統合の効果が数字に出ていることは確認できる。
一方のセブン&アイ・ホールディングスも、売上構成と利益構成は大きくズレている。海外コンビニエンスストア事業が売上8兆5,561億円で連結の82.0%を占めるが、営業利益は2,222億円で利益率2.6%。これに対し国内コンビニエンスストア事業は売上9,121億円、構成比にして8.8%にすぎないのに、営業利益は2,225億円と海外を上回る。利益率は24.4%に達する。
つまり両社とも、売上の主力と利益の主力が食い違うという構造を抱えている。違うのはズレの向きだ。イオンでは利益の柱が不動産と金融という小売の外側にあり、セブン&アイ・ホールディングスでは国内コンビニという小売そのものの内側にある。
この違いは、利益の質の議論に直結する。小売の内側で高い利益率が出ているなら、それは店舗運営の仕組みが生んだものだから、店舗数や商品構成を動かせば伸ばせる余地がある。外側で出ているなら、利益の源泉は不動産や金融の資産に紐づくため、増やすには資本を積む必要がある。
優劣の話に落とさないために、第三の物差しを置いておきたい。
小売業261社の2026年度の中央値は、営業利益率が3.7%、ROE(自己資本利益率)が7.5%、自己資本比率が48.3%である。
営業利益率で見ると、イオンの2.5%は中央値を下回り、セブン&アイ・ホールディングスの4.1%は上回る。ROEはイオンが6.4%、セブン&アイ・ホールディングスが7.6%で、こちらは2社とも中央値の近くに収まる。
はっきり違うのは自己資本比率だ。セブン&アイ・ホールディングスの39.6%に対し、イオンは7.9%しかない。中央値の48.3%と比べると桁が違って見える。
もっとも、この数字を財務の危うさとだけ読むのは早い。イオンの総合金融セグメントは資産8兆3,061億円を抱えており、連結総資産15兆3,696億円の5割を超える。金融事業を連結する会社のバランスシートは、事業会社の物差しでそのまま測れない。自己資本比率の低さは、事業構成の帰結でもある。
ここで株価の話に戻ってみよう。営業利益が過去最高でも、その半分近くが資本を積み上げることで生まれる事業から出ているなら、利益の増加はそのまま株主価値の増加を意味しない。前期の純利益を押し上げたのが一度きりの差益であり、今期の純利益計画が横ばいであることも重なる。昨秋からの水準切り下げには、そうした見直しが入った可能性が高い。
セグメント別の利益率と、連結の自己資本比率。この2つを並べて眺めると、イオンという会社の輪郭が変わって見えてくる。
私たちが日常で接しているのは売場だ。だが決算書の側から見ると、売場は集客装置であり、利益はその周辺に置かれた不動産と金融から回収されている。
事業会社というより、商業施設と決済・与信の基盤を運営しながら、その中核テナントを自前で持っている、と言ったほうが実態に近いかもしれない。
そう捉え直すと、評価の物差しも変わる。小売の物差しである売場の効率だけを追っても、利益の半分は説明できないからだ。投下した資本がどれだけの利益を生んでいるか、そこに目を向けたほうが実像に近づける。
同じことは、比較に置いたもう一方にも言える。売上構成と利益構成がズレている会社は珍しくないが、ズレの理由が事業モデルにあるのか、資産の重さにあるのかで、必要な分析はまったく別物になる。
決算短信の要約だけでなく、セグメント情報のページまで開いてみることをおすすめしたい。売上のいちばん大きな事業が、利益のいちばん大きな事業とは限らない。その一致と不一致を見るだけで、会社の姿はかなり立体的になる。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。