


この記事はここがポイント
- 積水化学の2026年3月期営業利益率8.13%は旭化成の7.52%を上回る結果。
- 積水化学は売上の柱である住宅事業より高機能プラスチックス事業が利益を牽引する利益構造。
- 積水化学の株価は2026年2月に急伸後、5月には急落し、2027年3月期上期決算での樹脂事業の回復が焦点。
積水化学と聞いて、多くの人がまず思い浮かべるのは住宅ではないだろうか。実際、積水化学工業<4204>の売上で最も大きいのは住宅の事業である。
ところが利益の柱はどこかと問い直すと、少し違う姿が見えてくる。株価は昨秋から山と谷を描き、2027年3月期上期決算の発表を前に下押している。
同じく化学と住宅を併せ持つ旭化成と並べて、その稼ぐ力を確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
2月末の3,000円台から5月末の2,200円台へ。1年で描いた山と谷
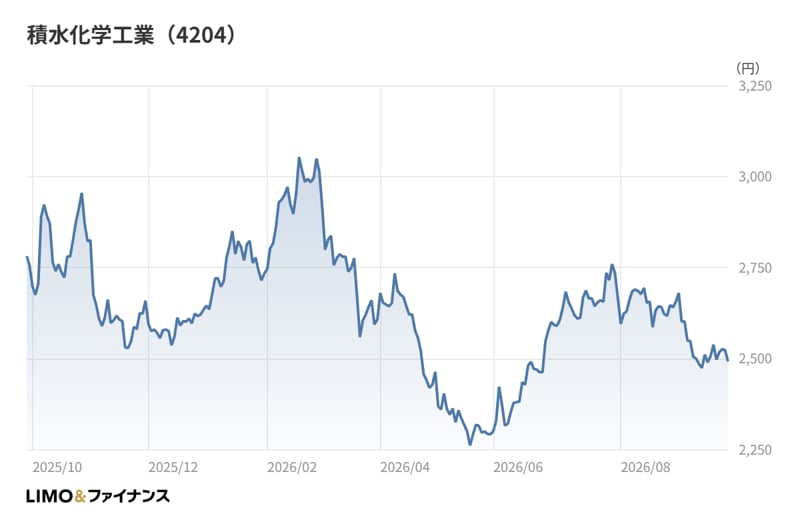
積水化学の月末終値を2025年10月末から追うと、年末までは2,600円台でほぼ横ばい圏にとどまっていた。
動きが出たのは年明けだ。2026年1月末に2,700円台へ切り上がり、2月末には3,000円台まで上昇した。2025年10月末以降の月末終値では、この2月末が最も高い水準にあたる。
しかし上昇は続かなかった。3月末に2,600円台へ戻すと、4月末は2,300円台、5月末は2,200円台まで下げた。わずか3か月で、上げ幅をすべて吐き出したうえに出発点を下回った格好である。
6月末には2,500円台まで戻し、7月末と8月末は2,600円台で推移した。ただ9月末は再び2,400円台へ下押している。
2025年10月末と2026年9月末を比べると、株価は緩やかに下落した計算になる。年間を通せば小幅な下げだが、途中の振れ幅は決して小さくない。
2月の急伸と3月以降の急落は、年度末をまたぐ時期の需給や、本決算を前にした思惑が重なった可能性がある。ただ、値動きの理由を単一の材料に求めるのは難しい。次の節では、この間に出た決算の中身を確かめたい。
過去最高の売上高でも営業減益。会社が挙げた逆風と追い風
2026年3月期通期の売上高は1兆3,092億円で、前期比+0.9%の増収だった。一方で営業利益は1,064億円と▲1.4%の減益となり、純利益は751億円と▲8.2%の減益だった。
会社によると、国内の住宅・非住宅市況の低迷は続いたものの、半導体と航空機の市況が堅調だったことで売上高は過去最高を更新した。住宅事業をはじめとする高付加価値品へのシフトも進んだという。
それでも営業減益となった理由として、会社はEV市場の伸長鈍化と、海外における重点感染症検査キットの需要減を挙げている。経常利益は主に為替差益により1,172億円と増益で、過去最高を更新した。純利益の減益は主に減損損失の計上によるものとしている。
年次の財務データでは、2026年3月期の減損損失は233億円にのぼる。本業の利益は小幅な後退にとどまり、最終利益の落ち込みは一時的な損失の色が濃い決算だったと読み取れる。
キャッシュフローにも変化が出ている。2026年3月期の営業キャッシュフローは783億円で、前期の1,192億円から大きく減った。一方で設備投資は929億円と前期の702億円から膨らみ、営業キャッシュフローを上回った。
建設仮勘定も819億円まで積み上がっている。稼いだ現金以上を投資に回す、投資先行の局面にあると受け止められる。
株価が3月から5月にかけて下げた局面は、この本決算の発表時期と重なる。減益という見出しの数字が、先行して上がっていた株価の重しになった可能性はあるだろう。
では足元はどうか。2027年3月期1Qは売上高3,329億円、営業利益254億円、純利益127億円だった。通期予想は売上高1兆4,084億円(+7.6%)、営業利益1,150億円(+8.0%)で、1Qの営業利益の進捗率は22.2%にとどまる。
会社は2027年3月期に全セグメントでの増収増益と、過去最高の売上高と営業利益の更新を目指すとしている。1Qの進捗はそのペースをやや下回っており、上期決算で巻き返しが見えるかが論点になりそうだ。
なぜ旭化成と並べるのか。化学と住宅を併せ持つ2社
ここで比較の相手として旭化成<3407>を置きたい。
化学と住宅をともに手がける会社として、積水化学と旭化成は名前が並びやすい2社だろう。どちらも化学業種に属し、日本基準で3月期決算という点も揃っている。
規模には差がある。旭化成の2026年3月期の売上高は3兆745億円で、積水化学の2倍を超える。そこで絶対額ではなく、比率で稼ぐ力を比べる。軸に据えるのは営業利益率だ。
2026年3月期の営業利益率は、積水化学が8.13%、旭化成が7.52%だった。売上規模で上回る旭化成に対し、本業の利益率では積水化学が0.6ポイントほど高い。
旭化成の同期の営業利益は2,312億円で、前期比+9.1%の増益だった。同社の説明によると、マテリアルは定期修理や在庫受払差の影響で減益となったが、医薬事業が伸びたヘルスケアと、国内住宅事業が堅調だった住宅が増益に寄与した。
減益の積水化学と増益の旭化成。それでも利益率の水準は積水化学が上にある。この逆転は、どこから生まれているのだろうか。
稼ぎ頭が逆さまの2社。住宅で稼ぐ旭化成、樹脂で稼ぐ積水化学
まず粗利の段階を見ると、売上総利益率は積水化学が32.40%、旭化成が32.81%とほぼ同水準である。製品を作って売る段階の稼ぎ方に大きな差はない。
差がつくのは販管費だ。売上高販管費率は積水化学が24.27%、旭化成が25.29%で、1ポイントほど積水化学が低い。研究開発費の対売上比はそれぞれ3.48%と3.60%で、ここにも大きな開きはない。営業利益率の差は、販管費を含む費用構造の軽さから来ていると考えられる。
もっと面白いのはセグメントの中身である。
積水化学の住宅セグメントは売上高5,359億円で全体の4割を占める最大の事業だが、営業利益率は6.93%にとどまる。最も稼いでいるのは高機能プラスチックスで、売上高4,517億円に対し営業利益593億円、利益率は13.13%に達する。環境・ライフラインも10.33%、メディカルも11.88%と、住宅以外の3事業がいずれも住宅の利益率を上回る。
旭化成はちょうど逆の形をしている。住宅セグメントの営業利益率は9.26%で、積水化学の住宅を2ポイント以上上回る。一方で売上高最大のマテリアルは5.23%にとどまり、ヘルスケアの12.57%が利益率の高さを支えている。
つまり積水化学は「売上は住宅、利益は樹脂」、旭化成は「素材の不振を住宅とヘルスケアが補う」構図である。化学と住宅という同じ看板を掲げながら、稼ぎ頭の配置はほぼ正反対だ。
積水化学の住宅は、国内市況が低迷するなかでも営業利益が前期比+17.9%伸びた。利益率の低さは弱さというより、伸びしろとして読むこともできる。反対に稼ぎ頭の高機能プラスチックスは▲3.1%の減益で、EVの伸長鈍化という会社説明とも符合する。
化学業種の中央値を物差しにすると見える位置
2社の優劣だけを並べると、見える景色が狭くなる。そこで2026年度の化学業種158社の中央値を第三の物差しとして置いてみる。
化学業種の営業利益率の中央値は6.97%で、上位4分の1の境目にあたるP75は10.59%だ。積水化学の8.13%も旭化成の7.52%も中央値を上回るが、P75には届かない。両社とも業種の中では上位寄りの中位という位置にある。
時系列で見ると、積水化学の営業利益率は2022年3月期の7.68%から2025年3月期には8.32%まで上がり、2026年3月期は8.13%と小幅に下がった。増減を挟みながらも、利益率の水準を少しずつ切り上げてきた5年間だったと言えるだろう。
興味深いのは、積水化学の高機能プラスチックスの13.13%が、化学業種のP75を上回っている点である。全社の数字では中位寄りでも、樹脂の事業だけを取り出せば業種の上位層に入る水準だ。
売上総利益率でも、化学業種の中央値28.39%に対し、2社はともに32%台と4ポイントほど高い。住宅を抱える2社は、素材だけで勝負する化学メーカーとは粗利の構造がやや異なると考えられる。
化学メーカーは素材で稼ぎ、住宅は景気に左右される脇役。そんな一般的なイメージに照らすと、素材の利益率が低く住宅が稼ぐ旭化成は、むしろイメージから外れた姿をしている。反対に積水化学は、住宅を売上の柱にしながら素材で稼ぐという点で、典型的な化学メーカーに近い利益構造を持っている。全社の営業利益率だけでは、この違いは見えてこない。
ROE(自己資本利益率)で見ても、積水化学は9.07%で、業種中央値の6.49%を上回りP75の9.31%に迫る。旭化成は8.00%である。
筆者コメント
住宅の利益率が低いことと、樹脂の利益率が高いこと。この2つを同時に見ると、積水化学の株価が振れやすい理由の一端が見えてくる。
売上で最大の住宅は、国内市況の低迷を受けながらも利益を伸ばしている。それでも全社の利益を実際に動かしているのは、半導体やEVといった外部の景気に敏感な樹脂の事業だ。
言い換えれば、私たちが「住宅の会社」として見ている積水化学の業績の振れは、住宅ではなく素材の側から来ている可能性が高い。
2月の急伸とその後の急落も、住宅の話だけでは読み解きにくい。素材の景気に対する思惑が、株価の山と谷を大きくしたのではないだろうか。
上期決算を見るときは、全社の営業利益の増減だけでなく、稼ぎ頭である樹脂の利益が戻ってきているかに目を向けてほしい。そこが積水化学の稼ぐ力を測る本当の物差しになるはずだ。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。