

この記事はここがポイント
- 航空株の株価は、目先の減益計画に敏感に反応する傾向。
- ANAの自己資本比率は2026年3月期に37.7%へ上昇、日本航空との差は2.6ポイントに縮小。
- 財務の厚みは、外部ショックに耐えうる力。
航空会社の株と聞くと、燃油や為替、景気に振り回される銘柄という印象が先に立つのではないだろうか。 ANAホールディングス<9202>の株価も、この1年で上下に大きく振れた。 一方で、同社のバランスシートはこの数年で静かに姿を変えている。 2027年3月期上期決算の発表を前に、株価の動きと財務の厚みを、同業の日本航空と並べて確かめてみたい。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
2月末の高値から春に2割強下げ、夏に3,000円台へ戻した株価
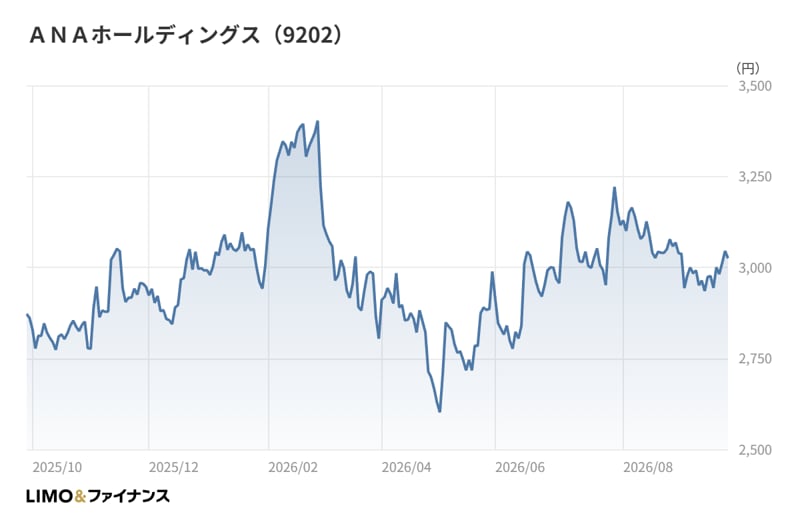
ANAホールディングスの株価は、2025年10月末に2,800円台からスタートした。 その後は年末にかけて緩やかに切り上がり、2026年1月末に3,000円台へ乗せている。
2月末には3,400円台まで上昇し、昨秋以降の月末終値では最も高い水準をつけた。 ところが3月末には2,800円台へ急落し、4月末には2,600円台まで下押しした。 2月末から4月末までの2か月で、2割強を失った計算になる。
この下げが何によるものかを、一つの材料に絞り込むことはできない。 相場全体の地合いに加えて、航空株に特有の燃油価格や地政学リスクへの警戒が重なった可能性はある。 会社も短信で、中東情勢や米国の通商政策の影響に留意が必要だとしている。
その後、株価は5月末に2,900円台へ戻し、7月末には3,100円台まで回復した。 8月末は3,000円台で、9月時点の終値も3,000円台を保っている。 春の急落分はおおむね埋め戻した形だが、2月末の水準にはまだ届いていない。
過去最高益の翌期に大幅減益を見込む決算
株価の背景にある業績を見ていこう。 2026年3月期通期の売上高は2兆5,392億円で、前期比+12.3%と2桁の増収だった。 営業利益は2,174億円(同+10.6%)、経常利益は2,196億円(同+9.8%)、純利益は1,690億円(同+10.5%)と、増収増益で着地している。
会社によれば、増収をけん引したのは航空事業だ。 旅客需要の増加が続いたことが売上を押し上げたという。 純利益は過去最高となり、ROE(自己資本利益率)も12.9%と2桁を保った。
一方で、会社が示す2027年3月期の通期予想は慎重だ。 売上高は2兆7,700億円(前期比+9.1%)と増収を見込むものの、営業利益は1,500億円(同▲31.0%)、純利益は960億円(同▲43.2%)と大幅な減益を計画している。
足元の2027年3月期1Qは、売上高6,727億円、営業利益207億円、純利益194億円だった。 営業利益の通期予想に対する進捗率は13.9%にとどまる。 もっとも、航空は夏場の需要期を2Q以降に抱えるため、1Qの進捗だけで通期の行方を占うのは早計だろう。
売上は伸びるのに利益は大きく減る、という会社計画は、コスト増を相当程度織り込んだ保守的な計画とも読める。 この減益計画が示されたのは4月末の本決算で、株価が2,600円台まで下げた時期とも近い。
日本航空と並べると見える自己資本比率の追い上げ
ここからは、同じ国内の航空大手である日本航空<9201>と並べてみる。 同じ国内線と国際線の両方を担う大手同士で、株式市場でも並べて見られやすい組み合わせだろう。
比べる軸は財務の厚みである。 なお日本航空はIFRS(国際会計基準)、ANAホールディングスは日本基準を採用しており、細かな定義の違いがある点は念頭に置いておきたい。
正直に言えば、私の中には、財務の厚みでは日本航空が一歩先を行くという印象が長くあった。 実際、2022年3月期の自己資本比率はANAホールディングスが24.8%、日本航空が33.7%で、差は8.9ポイントあった。
ところが、その後の推移は対照的だ。 ANAホールディングスの自己資本比率は25.6%、29.3%、31.2%と毎期切り上がり、2026年3月期には37.7%に達した。 日本航空も32.4%、34.3%、34.9%と上昇し、2026年3月期は40.3%だったが、上がり幅はANAホールディングスのほうが大きい。
4年で差は2.6ポイントまで縮んだ。 順位こそ変わっていないものの、財務の厚みは日本航空、という私の印象は、少なくとも自己資本比率の上では修正が必要になっている。
収益力の面でも両社は近い。 2026年3月期のROEは、ANAホールディングスが12.9%、日本航空が12.2%だった。 日本航空の2026年3月期の売上収益(IFRS)は2兆125億円、当期利益は1,376億円で、規模ではANAホールディングスが一回り大きい。
同じ「厚み」でも中身は違う
自己資本比率の水準は近づいたが、その作られ方は同じではない。
ANAホールディングスの純資産は、2022年3月期の8,034億円から2026年3月期には1兆5,026億円へと2倍近くに増えた。 2022年3月期に▲1,132億円だった利益剰余金は、2026年3月期には4,075億円まで積み上がっている。 加えて、2026年3月期には資本剰余金も前期の3,948億円から5,851億円へ増えており、利益の蓄積だけでなく資本面の動きも自己資本を押し上げた。
負債の側では、有利子負債が2022年3月期の1兆6,801億円から、2026年3月期には1兆1,717億円まで減った。 分子を厚くし、分母の負債を削る。 この両輪で自己資本比率を引き上げてきたのが、ANAホールディングスのここ数年の姿である。
日本航空の有利子負債は、2022年3月期の9,284億円から2026年3月期の8,759億円へと、減り方は小さい。 その代わり、手元資金は1兆101億円と有利子負債を上回る。 借入を大きく減らさずとも、厚い手元資金で財務の余裕を確保している形だ。
キャッシュフローにも差が出ている。 2026年3月期の営業キャッシュフローは、ANAホールディングスが4,434億円、日本航空が3,948億円だった。 しかし投資キャッシュフローを差し引いたFCF(フリーキャッシュフロー)は、ANAホールディングスが282億円、日本航空が2,117億円と大きく開く。
ANAホールディングスは設備投資に2,623億円を投じており、稼いだ現金の大半を投資に回した期だったと読み取れる。 FCFの小ささは収益力の弱さではなく、投資局面の重さを映したものと受け止めるのが自然だろう。
業種中央値を置くと見える2社の立ち位置
2社だけを並べると、どちらが上かという話に落ちやすい。 そこで、空運業の中央値を第三の物差しとして置いてみる。
空運業(5社)の自己資本比率の中央値は31.5%で、上位4分の1の境目は34.9%である。 2026年3月期のANAホールディングスの37.7%、日本航空の40.3%は、ともにこの上位の境目を上回る。 前期のANAホールディングスは31.2%で、ちょうど中央値付近にいた。 1年で業種の真ん中から上位圏へ移ったことになる。
有利子負債を純資産で割ったD/Eレシオで見ても、空運業の中央値0.92倍に対し、ANAホールディングスは0.78倍、日本航空は0.68倍だ。 両社とも業種内では負債への依存が軽い側にいる。
短期の支払い能力を示す流動比率(流動資産÷流動負債)も確かめておこう。 2026年3月期の流動比率はANAホールディングスが1.54倍、日本航空が1.44倍で、空運業の中央値1.33倍をいずれも上回る。 ここではむしろANAホールディングスが一歩上に立つ。
稼ぐ力の側も見ておくと、空運業のROEの中央値は11.4%だ。 ANAホールディングスの12.9%、日本航空の12.2%は中央値を上回るが、飛び抜けて高いわけではない。 財務の厚みを増しながら、資本効率も業種並み以上を保っている点は評価してよいだろう。
ただし、上位圏に入った理由は違う。 日本航空は厚い手元資金が支える「現金の厚み」、ANAホールディングスは利益の蓄積と借入の圧縮による「負債の削減」だ。 同じ自己資本比率でも、どちらの道筋でそこに来たのかで、次の投資局面での動き方は変わってくると考えられる。
筆者コメント
株価が2月末の水準を取り戻せていないのは、財務の改善がまだ評価に反映されていないからなのか、それとも減益計画のほうが重く見られているからなのか。
私は後者の比重が大きいとみている。 航空株の株価は、バランスシートの厚みよりも、翌期の利益の方向感に敏感に反応しやすい。 財務の改善は時間をかけて効いてくる材料で、減益計画は目先の材料だからだ。
ただ、財務の厚みには別の意味もある。 航空は、感染症や地政学のような外部ショックで需要が一気に蒸発しうる業種だ。 その局面で耐えられるかどうかを決めるのは、平時に積み上げた自己資本と手元資金である。
ANAホールディングスは、この数年で「ショックに耐える力」を着実に厚くしてきた。 一方で、財務を厚くし続けることが資本効率の観点で最適かどうかは、また別の論点になる。 今後は、厚くなった財務を機材投資や成長投資にどう振り向けるのか、その使い道に目を向けてほしい。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。