
企業・業績ニュース
技術承継機構の株価はどう見る?元機関投資家が決算と点検軸を分析
イズミダイズム

下期に必要な営業利益の水準と、年間10円への減配・配当性向引き上げの中身も解説

9月28日の権利付き最終日を過ぎ、9月末の権利取りをめぐる動きはひと区切りとなりました。
次の手掛かりを求めて、情報収集を始めている個人投資家の方も多いのではないでしょうか。
10月は権利が確定する銘柄が限られ、3月期決算企業の中間決算の発表が本格化するのも10月下旬からです。
手掛かりの少ないこの時期は、9月に発表された決算を振り返っておくのも一つの方法です。
決算期が3月以外の企業の中には、9月にすでに決算を発表したところがあります。
そのひとつが、神戸に本社を置く洋菓子メーカーのモロゾフ<2217>です。
1月期決算の同社は、9月11日に2027年1月期の中間決算を発表しました。
本記事では、この中間決算から、同社の稼ぎ頭となっている事業と、売上の柱となっている商品群をひも解いていきます。
モロゾフが9月11日に発表した2027年1月期中間決算(2026年2月1日〜7月31日)の連結業績は、次のとおりです。
売上高は前年同期を上回ったものの、利益は3項目すべてで大きく減りました。
店舗のローコストオペレーションや工場の自動化、一部商品の価格改定や設計変更などの原価低減対策に取り組んだものの、カカオやナッツの仕入価格の上昇を中心とした原材料価格の高騰に加え、西神第2工場の改修と新船橋工場の稼働にともなう減価償却費や設備の移設費が大きく響いたとしています。
実際に、中間期の減価償却費は前年同期の3億990万円から4億9,459万円に増えています。工場への投資が先行し、その費用が利益を押し下げている段階といえます。
もともと同社の業績は、下期の比重が大きい構造です。
前期(2026年1月期)は、売上高362億7,300万円のうち中間期が161億9,200万円、営業利益12億6,400万円のうち中間期が4億2,400万円で、営業利益の約3分の2を下期に稼いでいました。
今回の88.0%減は、こうした季節性の影響を受けない前年同期(同じ上期どうし)との比較であり、上期の利益水準そのものが前年より大きく下がったことを示しています。
モロゾフの報告セグメントは、洋菓子製造販売事業、喫茶・レストラン事業の2つです。
中間期の売上高は、洋菓子製造販売事業が153億900万円(前年同期比0.8%増)、喫茶・レストラン事業が10億4,500万円(同4.4%増)でした。
洋菓子製造販売事業だけで連結売上高の93.6%を占めます。
有価証券報告書によると、前期(2026年1月期)のセグメント利益も洋菓子製造販売事業が26億2,869万円、喫茶・レストラン事業が2,258万円で、両事業の合計の99%超を洋菓子製造販売事業が稼いでいます。
売上・利益の両面で、同社の業績はほぼこの事業で決まるといってよいでしょう。
洋菓子製造販売事業の売上高は、商品群別に次のように分かれています。
「干菓子群」は同社の決算上の区分名で、落雁などの和菓子ではなく、チョコレート、クッキー、デザート、詰合せを含む商品群を指します。
「プレミアムチョコレートセレクション」「ファヤージュ」「オデット」などが主要品目です。
この干菓子群だけで連結売上高の約3分の2を占めており、チョコレートや焼菓子が同社の売上の柱となっています。
なお、商品群別の利益は開示されていません。
中間期の干菓子群は、プラス要因とマイナス要因が混在していました。
マイナス要因として同社が挙げているのは、バレンタイン商戦の前期1月への前倒し、前年の万博商品の反動減、中元などの夏商品の低迷です。
同社は1月期決算のため、バレンタイン向けの売上が1月に前倒しされると、その分は前期(2026年1月期)の売上として計上されます。
一方でプラス要因となったのが、焼菓子の好調です。
北海道産発酵バターを使ったガレット専門店「太陽のガレット」を、2025年9月に1号店(西武池袋本店)、2026年4月に2号店(松坂屋名古屋店)とオープンしたことに加え、「ファヤージュ」「オデット」などの主力焼菓子が好調に推移しました。
香港の子会社で春節の売上を計上したことも寄与し、干菓子群は前年同期を上回っています。
洋生菓子群では、創立95周年を記念して発売した「95thクリームカスタードプリン」が好調で、「クリームリッチチーズケーキ」などの期間限定商品も売上に貢献しました。
モロゾフは中間決算に先立つ7月30日、2027年1月期の通期連結業績予想と配当予想を下方修正していました。
修正後の通期予想は次のとおりで、9月11日の中間決算でも変更はありません。
修正の理由について同社は、想定以上の原材料価格の高騰や新船橋工場の減価償却費の前倒し発生に加え、通期ではナフサ由来の原材料の上昇が損益に大きく影響する見込みであることを挙げています。
5月以降の想定以上の売上原価率の上昇や物流費などの経費増も明らかになったとしています。
同時に修正された中間期の予想と比べると、中間期の実績は売上高が修正後予想の162億4,000万円を上回った一方、営業利益は修正後予想の7,000万円に届きませんでした。
通期の営業利益予想5億2,000万円に対し、中間期の実績は5,000万円で、進捗率は1割弱にとどまります。
通期予想を達成するには、下期(2026年8月〜2027年1月)で4億6,900万円強の営業利益が必要です。
前期の下期の営業利益は8億円台だったため、水準としては前期の下期を下回る計画です。
バレンタイン商戦のある1月を含む下期の実績が、通期予想の達成を左右することになります。
7月30日の修正で、2027年1月期の配当予想は中間配当が6円から5円に、期末配当が10円から5円に引き下げられ、年間配当は前期の16円から10円となる予定です。
中間配当5円の支払い開始は10月6日の予定です。
同社は連結配当性向40%程度、連結総還元性向50%程度を目安とする方針です。
ただ、今期はこの方針どおりだと前期から大幅な減配になるとして、配当性向70%程度を目安とすることにしました。
会社予想の1株当たり当期純利益14円45銭に40%を当てはめると、年間配当は単純計算で5円78銭です。
前期の16円からは減配ですが、年間10円の予想はこの水準を上回っています。
配当性向を引き上げることで配当額の落ち込みを抑えた形です。
次回、期末配当の基準日は2027年1月31日です。
権利付き最終日は1月27日、権利落ち日は1月28日となる見込みです。
モロゾフの株主優待は、毎年7月末時点で100株以上を半年以上保有している株主が対象です。
内容は保有株数と保有年数によって次のように分かれます(2026年度の内容)。
保有株数:半年以上3年未満:3年以上
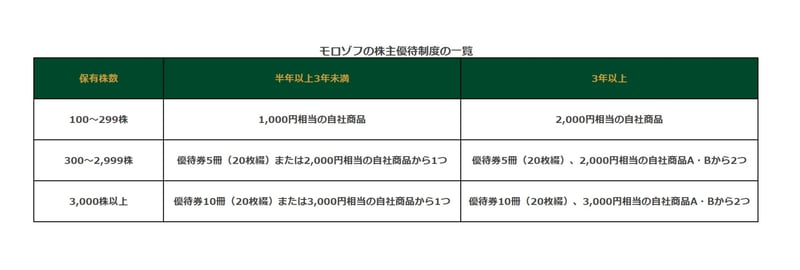
100〜299株の場合、優待券は選択肢になく、保有年数に応じた自社商品が贈られます。優待券を選べるのは300株以上です。
優待券は、同社の指定店と通信販売で、1枚につき割引前の本体価格1,000円までの買い物・飲食が20%引きになるものです。
使用期限は翌々年の5月31日です。優待券・優待商品は11月下旬に発送されます。
見落としやすいのが「半年以上保有」の数え方です。
同社の株主名簿は1月31日と7月31日の年2回作成され、同じ株主番号で2回以上連続して記録された株主が「半年以上保有」、7回以上連続で「3年以上保有」となります。
つまり、2027年7月末基準の優待を受けるには、2027年1月31日の株主名簿にも記録されている必要があります。
証券口座の変更などで株主番号が変わると、保有期間はその直後の基準日から数え直しになる点にも注意が必要です。
優待制度は変更・廃止されることがあるため、公式サイトを確認してください。
モロゾフの中間決算は、利益面だけを見ると厳しい数字が並びました。
ただ、売上の中身をたどると、「太陽のガレット」のような新ブランドや「ファヤージュ」「オデット」などの主力焼菓子、95周年記念のプリンが売上を支えており、減益の主因は原材料高と工場投資にともなう費用増にあることが決算短信からわかります。
通期予想の達成は、バレンタイン商戦のある1月を含む下期の実績次第です。
次の決算発表では、原価低減対策の効果とナフサ由来の原材料高の影響がどの程度になったのかが、数字で示されることになります。
配当の基準日は1月末、株主優待の基準日は7月末で「半年以上」の継続条件がある点は押さえておきましょう。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。