


この記事はここがポイント
- オリエンタルランドの営業利益率は23.9%、サンリオは40.1%と高く、事業構造の違いが利益率の要因。
- オリエンタルランド株価は減益予想で下落、2026年7月回復も足元は起点付近の水準で推移。
- オリエンタルランドは粗利がサービス業中央値並みも販管費抑制で高利益率を維持、コスト増下での販管費管理が課題。
テーマパークの会社は、とにかく儲かる。
そんなイメージを持つ人は多いのではないだろうか。 実際、株主優待としてパークで使えるパスポートを届けるオリエンタルランド<4661>の営業利益率は、サービス業の中では群を抜く。
ところが、同じくキャラクターを武器にする会社と並べると、見え方が少し変わってくる。
昨秋から株価が大きく揺れるなか、2027年3月期上期決算の発表を前に、稼ぐ力の中身を確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
4月に沈み7月に戻した株価、昨秋からの大きな振れ幅
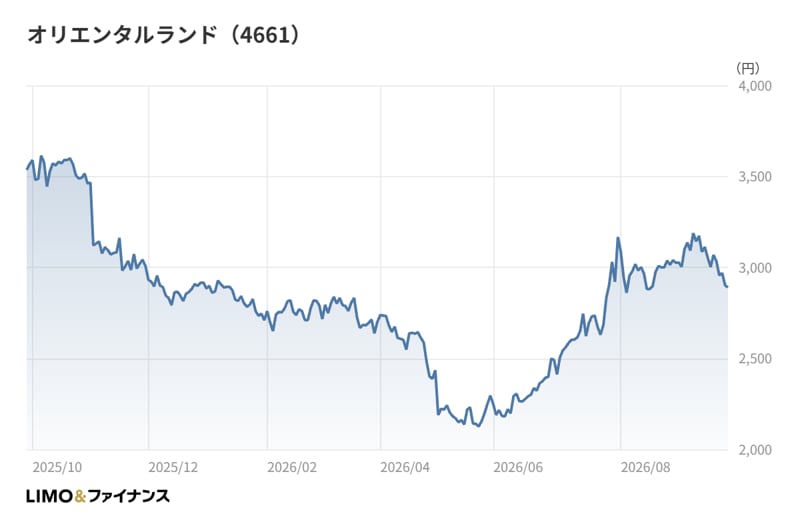
オリエンタルランドの月末終値は、2025年10月末に3,100円台だった。そこから年末にかけて緩やかに水準を切り下げ、2026年1月末には2,700円台まで下げている。
2月末にいったん2,800円台へ戻したものの、3月末は2,700円台、4月末は2,100円台まで大きく下押しした。2025年10月末以降の月末終値では、この4月末が最も低い水準にあたる。
流れが変わったのは初夏だ。5月末に2,200円台、6月末に2,400円台と戻りを進め、7月末には3,100円台まで一気に切り返した。2025年10月末の水準をわずかに上回る戻りである。
もっとも、8月末は3,000円台、2026年9月時点の終値は2,900円台と、足元では上げ幅を一部吐き出している。昨秋からを通してみれば、起点とほぼ同じ場所へ戻ってくるまでに大きな谷を一つ越えた形だ。
同社は株主優待として、東京ディズニーランドか東京ディズニーシーで使えるパスポートの贈呈を行っている。パークの体験そのものを株主に届ける優待で、会社の本業と株主の接点が最も分かりやすい形のひとつだろう。
減益予想の通期と、滑り出しの1Q
株価の谷をつくった4月末は、2026年3月期通期決算が出た時期と重なる。通期の売上高は7,045億円(前期比+3.7%)と伸びた一方、営業利益は1,684億円(同▲2.1%)、親会社株主に帰属する当期純利益は1,218億円(同▲1.8%)と増収減益で着地した。
会社の説明によると、テーマパーク入園者数は前期とほぼ同様で、ゲスト1人当たり売上高が増えた。ホテル事業では東京ディズニーシー・ファンタジースプリングスホテルの通期稼働などで客室単価が上がった。その一方で、人件費や諸経費をはじめとするコストが増えたという。
あわせて示された2027年3月期の通期予想は、売上高7,243億円(+2.8%)、営業利益1,607億円(▲4.5%)、当期純利益1,137億円(▲6.6%)だった。2期続けての営業減益を見込む計画であり、この見通しが4月の株価の重荷として意識された可能性はある。
一方、7月の切り返しの局面では、2027年3月期1Qの決算が出ている。1Qの売上高は1,807億円、営業利益は477億円、当期純利益は412億円だった。営業利益の通期予想に対する進捗率は29.7%で、単純に4等分した25%を上回る滑り出しである。
季節性があるため進捗率だけで先行きは語れない。ただ、減益計画に対して出だしの数字が見劣りしなかったことが、株価の戻りを後押しした一因かもしれない。
サンリオと並べると見える、もう一段上の利益率
ここで比べてみたいのが、ハローキティをはじめとするキャラクターを抱えるサンリオ<8136>だ。キャラクターの力で人を惹きつける会社として、並べて語られることの多い2社だろう。
サンリオの2026年3月期通期は、売上高1,940億円(前期比+33.9%)、営業利益778億円(同+50.3%)、当期純利益546億円(同+30.9%)で、いずれも過去最高を更新した。会社によると、国内外のライセンスと物販の事業で、様々なキャラクターの人気が続いたことが奏功した。
売上規模はオリエンタルランドの3割にも届かない。だから比べるなら絶対額ではなく比率だ。営業利益率はオリエンタルランドの23.9%に対し、サンリオは40.1%。高収益で知られるオリエンタルランドでさえ、16ポイント以上の差をつけられている。
2027年3月期1Qでも構図は変わらない。サンリオの1Qは売上高520億円(前年同期比+20.7%)、営業利益224億円(同+11.1%)で、営業利益率は4割を超えた。オリエンタルランドの1Qの営業利益率は26.4%で、こちらも高い水準ではあるが、差は縮まっていない。
差を生むのは「場」を持つか持たないか
2社の差は、損益計算書を上から順に見るとよく分かる。売上総利益率は、オリエンタルランドの38.7%に対してサンリオは77.3%と、ほぼ倍の開きがある。
一方で、売上高に対する販管費の比率は、オリエンタルランドが14.8%、サンリオが37.2%だ。販管費の重さではむしろオリエンタルランドが身軽で、差のほとんどは原価の段階でついていることになる。
背景にあるのは、事業の立て方の違いだろう。オリエンタルランドはパークとホテルという巨大な「場」を自ら持ち、運営し、人を配置する。2026年3月期の設備投資は862億円、減価償却費は665億円にのぼり、これらの費用や運営の人件費が原価に積み上がる構造と考えられる。
サンリオの設備投資は68億円、減価償却費は28億円にとどまる。キャラクターの版権を貸し出すライセンスは、売上が増えても原価がほとんど増えない性質を持つ。「場」を持たずに稼ぐモデルであれば、粗利の段階で差がつくのは自然な帰結だ。
もっとも、重い設備は裏を返せば現金を生む装置でもある。オリエンタルランドの2026年3月期の営業キャッシュフローは1,812億円と、設備投資の2倍を超える。資産の重さが、そのまま資金面の重さを意味するわけではない点は押さえておきたい。
資産の使い方にも同じ構図が表れている。総資産は、オリエンタルランドの1兆6,290億円に対してサンリオは2,346億円。総資産に対する売上高の比率は、前者の0.43回に対して後者は0.83回と、サンリオのほうが資産を2倍近い速さで回している。ROE(自己資本利益率)はオリエンタルランド11.7%、サンリオ41.6%と、差は利益率以上に広がる。
株主優待の見え方も、この構造と重ねると興味深い。オリエンタルランドの優待はパークのパスポートであり、すでにある「場」の稼働の一部を株主に振り向ける形をとる。固定費の比重が大きい事業では、入園者が1人増えることの追加コストは相対的に小さくなりやすい。優待が本業の設備と地続きになっている点は、この会社らしい設計といえるのではないだろうか。
業種の中央値に置くと、両社とも別格
2社だけを並べると、オリエンタルランドが見劣りするように映る。しかし業種の水準に置き直すと、話は変わる。
サービス業の営業利益率の中央値は7.4%、上位4分の1の境目は12.9%だ。オリエンタルランドの23.9%は中央値の3倍を超え、上位4分の1の境目すら大きく上回る。
興味深いのは売上総利益率だ。サービス業の中央値は36.3%で、オリエンタルランドの38.7%はこれとほぼ同じ水準にとどまる。粗利では業界並みでありながら、販管費を抑えることで営業段階で別格の水準に跳ね上がる。これがオリエンタルランドの利益率の正体と読み取れる。
サンリオの属する卸売業では、営業利益率の中央値が3.1%、上位4分の1の境目が5.3%にすぎない。40.1%という数字は、業種の物差しではほとんど測れない位置にある。
つまり、両社とも自分の業種の中では上位に立つ。そのうえで、上回り方の理由がまったく違う。オリエンタルランドは販管費の軽さで、サンリオは原価の軽さで稼いでいる。優劣ではなく、稼ぎ方の型の違いとして見るべき差だろう。
過去をたどると、オリエンタルランドの営業利益率は2024年3月期の26.7%、2025年3月期の25.3%、2026年3月期の23.9%と、3期続けて緩やかに下がってきた。会社が説明するコスト増の積み上がりと、2期連続の営業減益予想は、この流れの延長線上にある。
筆者コメント
営業利益率の差だけを見れば、サンリオに軍配が上がる。だが私は、この差をそのまま「稼ぐ力の差」と呼ぶことにためらいがある。
オリエンタルランドの利益は、巨大な設備と大勢の人の上に成り立っている。重い資産は利益率を押し下げる一方で、他社がまねしにくい堀にもなる。版権ビジネスは身軽だが、キャラクターの人気という移ろいやすいものに収益が乗る。
足元のオリエンタルランドは、粗利は業界並みのまま、販管費の軽さで高い利益率を保ってきた会社だ。コストの増加が続くなかで、その軽さをどこまで守れるかが本当の論点になる。
上期決算では、利益率の水準そのものより、コスト増のペースが売上の伸びに追いついてしまっていないかに目を向けてほしい。パスポートという株主優待が映す「場」の価値は、その運営コストの管理にかかっている。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。