


イズミダイズム

この記事はここがポイント
- 2027年3月期第1四半期は1年前とは様変わりの増収増益となり、会社は通期の業績予想も上方修正した
- 前年度の営業利益の約4割を占めた自動車部品は安定しているものの、市場からの評価(PER)が高まりにくいと泉田氏は指摘する
- 会社は2028年度に営業利益の80%をデータセンター関連(光ソリューション・情報コンポーネント)で稼ぐ目標を掲げ、主力の交代を打ち出している
- 株価の上昇は、会社を測る「モノサシ」が自動車部品からデータセンター関連へと入れ替わる過程を先取りしていると考えられる
- 今後の投資判断では、データセンター関連の2事業(光ソリューション・情報コンポーネント)のROIC(投下資本利益率)が実際に向上しているかの確認が重要となる
古河電気工業(以下、古河電工)は、光ファイバーをはじめとするITインフラ関連製品で知られる企業です。2026年に入ってから、同社の株価はTOPIX(東証株価指数)を大きく上回る急騰を見せています。動画の聞き手であるウリちゃんによると、投資家の掲示板などでは「古河電工は業態をごろっと変えようとしているのではないか」という話も出ているといいます。しかし、実は前年度(2025年度=2026年3月期)の同社の営業利益の約4割を稼ぎ出したのは「自動車部品」でした。一体なぜ、利益の柱が自動車向けであるにもかかわらず、株価はこれほど力強く上昇しているのでしょうか。この理由について、元機関投資家の泉田良輔氏が古河電工の株価の動きと会社からのメッセージを読み解きます。
業績の急回復と株価のアウトパフォーム
1年前とは様変わりの第1四半期決算
古河電工の株価は、2026年の初めごろまではTOPIXに対して勝ったり負けたりといった一進一退の動きを見せていましたが、その後は市場平均を大きく上回るパフォーマンスを記録しています。
古河電気工業(TSE:5801)2025年10月初旬〜2026年9月中旬
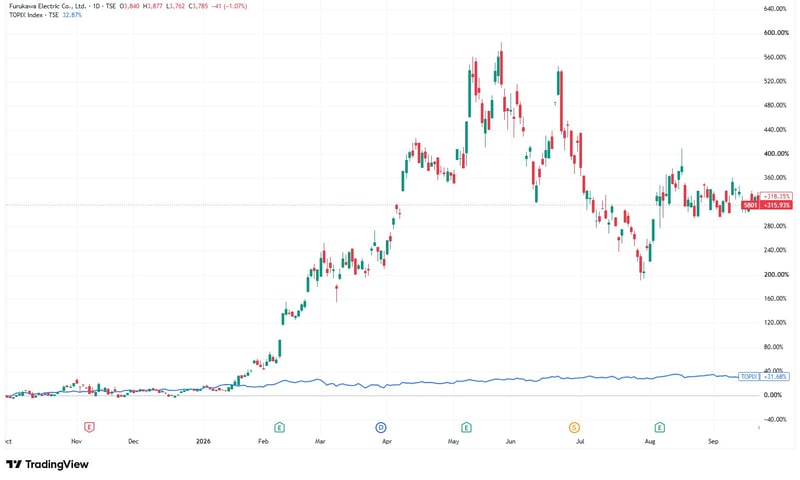
出所:TradingView(古河電気工業 5801 日足チャート)
株価がTOPIXを上回り始めたのは2026年の初めごろで、後で触れる決算発表(8月6日)や中期の経営方針の発表(5月19日)よりも前からです。泉田氏は、データセンターの設備投資が増えることへの期待が株価の背景にあるとの見方を示しています。
そのうえで、2026年8月6日に発表された2027年3月期第1四半期(2026年4月〜6月)の決算を見ておきます。売上高は3,652億円(前年同期比+24.3%)、営業利益は255億円(同+205.4%)、最終利益にあたる親会社株主に帰属する純利益は222億円(同+335.0%)と、1年前とは様変わりの大幅な増収増益でした。
さらに会社は、通期の業績予想も上方修正しました。修正後の通期予想は、売上高1兆5,300億円(前年比+17.0%)、営業利益1,230億円(同+92.6%)、最終利益1,050億円(同+44.8%)となっています。
泉田氏はこの数字の伸び方に着目し、売上の増えた分が利益に残りやすいビジネスではないかと見ています。
「売上が増えてここまで利益が増えるということは、やっぱり限界利益率が高いビジネスなのかなと思っています」
限界利益率とは、売上が1単位増えたときに増える利益の割合のことです。
また泉田氏によると、古河電工は2000年前後のドットコムバブル(ITバブル)の時期にも注目された会社で、ITインフラの話になると必ず名前が挙がる銘柄です。泉田氏は、今回は前回のITバブルの時よりも規模感が大きいとしたうえで、株式投資では過去の相場を知っていることが連想につながると話します。
「歴史が繰り返されるので、『あの時ああだったから今回もこうじゃないの』っていう連想ゲームをすることができる」
ITインフラへの投資が盛り上がる局面において、古河電工は投資家から連想されやすい銘柄として位置づけられていると考えられます。
古河電工の「稼ぎ頭」と市場評価のギャップ
利益の約4割を稼いだ自動車電装システム
株価の動きや「光ファイバーの会社」というイメージが先行しがちですが、古河電工の前年度の収益構造を見ると、意外な事実が浮かび上がります。
営業利益の約4割は自動車
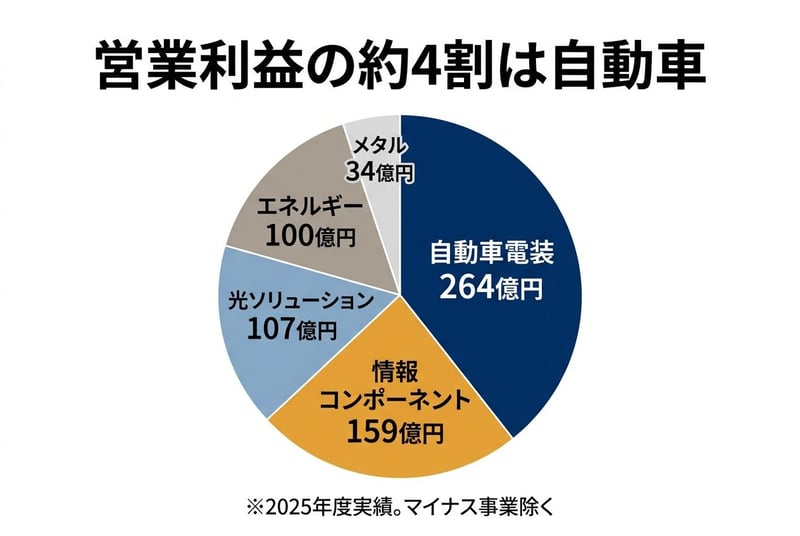
出所:古河電気工業「古河電工グループ ビジョン2030の実現に向けた経営方針」(2026年5月19日)を基にイズミダイズム作成
2025年度(2026年3月期)の実績を見ると、売上高が最も大きいのは「メタルソリューション」ですが、営業利益を最も稼ぎ出したのは「自動車電装システム」です。同セグメントの営業利益は264億円で、連結全体の営業利益(639億円)の約4割にあたります。一方、データセンター関連として注目される「情報コンポーネント」(159億円)と「光ソリューション」(107億円)を足し合わせると266億円となり、ようやく自動車電装システムと同規模になります。
つまり、前年度までの古河電工は、営業利益の約4割を自動車部品で稼ぐ会社だったと言えます。自動車電装システムは、完成車メーカーの手前にいる電装が得意な部品メーカーなどに製品を納入するビジネスであり、前年度の営業利益率は7.4%でした。泉田氏は、この利益率は自動車部品としては「そこそこ」の水準であると評価しています。
しかし、利益の柱が自動車部品であることは、株式市場からの評価という点では足かせになりやすいと泉田氏は指摘します。自動車部品の売上は、基本的に「自動車の生産台数」と「1台あたりの部品数(員数)」の掛け算で決まります。電気自動車(EV)の増加や車の電装化によって部品数は少しずつ増えていくものの、急ピッチには進まないと泉田氏は説明します。
「伝統的に自動車業界のPERって低いんですよ。(中略)僕が仮にここの経営者だとすると、自動車の比率薄めて、今データセンター周り熱いのでそっちの事業を増やしていきたい。結果、利益も増えるし株式のPERとかも上がるので、そうすると株価がもっと上がるみたいなことは考えちゃうね」
PER(株価収益率)は、株価が1株あたり利益の何倍まで買われているかを示す指標で、泉田氏によれば、利益の成長率が高い会社ほど高くつきやすいものです。
安定はしているが、高い成長期待(高いPER)がつきにくい自動車部品。この事業が最大の稼ぎ頭である限り、株価の大幅な上昇は正当化されにくいと考えられます。
会社が打ち出した「評価の枠組み」の入れ替え
データセンター関連事業への大胆なシフト
このような市場の評価構造を覆すかのように、古河電工自身が中長期の経営方針で「主力の交代」を打ち出しています。
2026年5月19日に発表された中期経営計画「古河電工グループ ビジョン2030の実現に向けた経営方針」の中で、会社は2028年度(2029年3月期)の到達水準として、次の目標を掲げました。
光ソリューション+情報コンポーネントへ主力交代
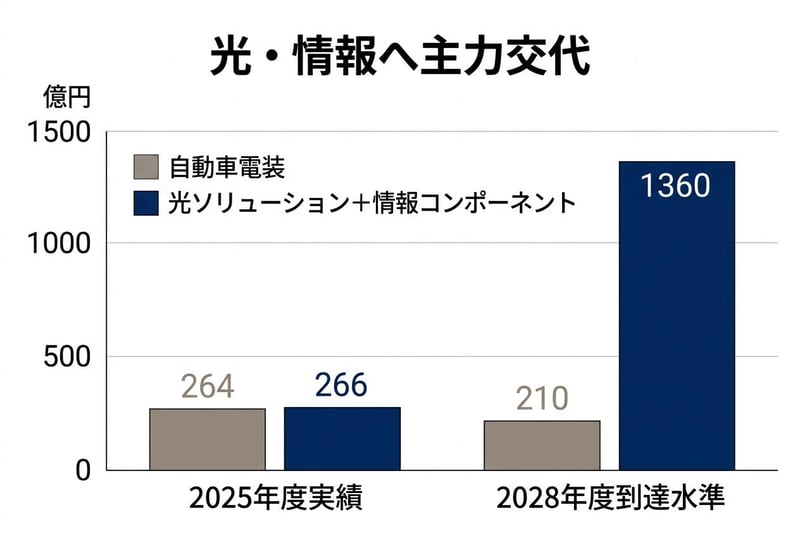
出所:古河電気工業「古河電工グループ ビジョン2030の実現に向けた経営方針」(2026年5月19日)を基にイズミダイズム作成
2028年度の営業利益目標を見ると、光ソリューションで370億円、情報コンポーネントで990億円、合計で1,360億円を稼ぎ出す計画となっています。
「会社全体の80%をこの光ソリューションと情報コンポーネントで叩き出すぞというのが目標になってます」
泉田氏がこう読み解く通り、連結営業利益の目標1,700億円のうち、実に80%をこの2事業で稼ぐ計画です。特に情報コンポーネントの売上高は、2025年度実績の1,980億円から、今期予想の3,100億円(5月12日時点)、そして2028年度には6,600億円へと急激に拡大させる計画です。
一方で、前年度の稼ぎ頭である自動車電装システムについては、売上高を3,600億円程度で横ばいに保ちつつ、営業利益は264億円(2025年度)から230億円(今期=2026年度の予想)、そして210億円(2028年度)へと減らしていく計画が示されています。
会社側は、この自動車電装の減益について「2026〜2028年は先行投資により利益が一時的に低下する」とし、2030年には「2025年度並みの水準まで回復できると考える」と説明しています(2026年6月5日の自動車電装システム事業説明会の質疑応答)。しかし泉田氏は、会社のリソース配分の観点から、別の見方もできると推測します。
「あえてリソース割かないっていうことなのかもしれない。(中略)『決まった量の仕事はしますよ』ぐらいのスタンスで、積極的に取りに行かないっていう判断なのかもしれない」
実際に、2026〜2030年度の5年間で計画されている投資額6,600億円(資料p.14の記載。なお同資料p.13では6,500億円と記載されています)のうち、5,000億円を注力分野への投資に充てる計画です。
聞き手のウリちゃんが、より景気に敏感な領域へ突き進んでいるのではないかという懸念を示すと、泉田氏はBtoB(企業間取引)ビジネスの構造的な側面から解説しました。自動車向けであれデータセンター向けであれ、最終的には巨大な顧客(完成車メーカーや大手IT企業)が存在するという構図は同じです。そのため、どちらの市場のほうがビジネスがしやすく、売上や利益を伸ばしやすいかという比較の話にしかならない、と泉田氏は話します。
現在の古河電工の株価上昇は、足元の決算の良さだけで説明できるものではないと考えられます。会社を測る「モノサシ」が、PERの低い自動車部品会社から、成長期待の高いデータセンター関連企業へと入れ替わる過程を、株式市場が先取りして評価しているのだと考えられます。
投資家が直視すべきリスクと観測点
AI投資の減速リスクとROICでの検証
では、この株価の上昇トレンドは今後も続くのでしょうか。投資家が注意すべきリスクと、今後の決算で確認すべき観測点が存在します。
一つ目のリスクは、データセンター向け設備投資の前提となっているAI開発競争の行方です。直近では、AI開発をめぐり、ペース配分を求める声が大手AI企業の経営者から出たと話題になりました。この動きについて泉田氏は、基本的にはネガティブな要素だと見ています。
「今までみたいに、とにかくあいつに勝つんだ、あの会社に勝つんだって設備投資してきた競争が一旦落ち着いたっていうふうに考えるのが自然かなと思っていて、そうするとバンバン設備投資してあらゆる部材の値段が上がるみたいなのが、もしかしたら過去の状態とは違うようになるかもしれない」
各社が設備投資の負担に苦慮しており、競争をコントロールしたいという本音が透けて見えると泉田氏は指摘します。また、データセンターの設備投資がどうなるかは、最終顧客が資金調達できるか、そして顧客がしっかりと稼げているかが一番大事だとも話します。もし投資のペースが鈍れば、古河電工の情報コンポーネントや光ソリューションの計画にも影響が及ぶ可能性があります。
ただし泉田氏は、会社がデータセンター側へリソースを移すこと自体は間違っていないとも話しています。自動車向けと比べてデータセンター向けの方が引き続き成長の余地や金額が大きいと考えるなら、方向としては理にかなっているからです。気にかけているのは方向ではなく、計画の売上や利益の見通しが、策定した当時の状況を前提にしている点です。
二つ目のポイントは、会社がデータセンター関連へ資源を集中させた判断が、本当に正しかったのかを数字で検証することです。そのための指標として泉田氏が注目するのが「ROIC(投下資本利益率)」です。
ROICとは、過去に投資した資産に対して、どれだけの利益を生み出しているかを示す指標です。設備投資などで投じる資本を増やせば分母(投下資本)が大きくなるため、それに見合うだけの利益(分子)を圧倒的に伸ばさなければ、ROICは向上しません。
セグメント別ROIC(25中計期間)
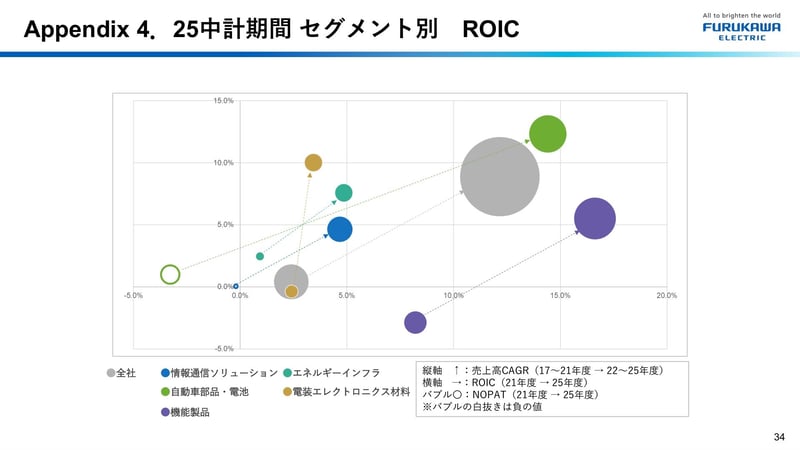
出所:古河電気工業「古河電工グループ ビジョン2030の実現に向けた経営方針」(2026年5月19日)p.34
会社が開示している過去のROIC散布図(2021年度から2025年度までの推移)を見ると、自動車部品・電池のセグメントは、ROICがマイナス圏から大きくプラスへと改善しています。一方で、データセンター関連を含む情報通信ソリューション(旧区分)のROICは、まだグラフの右上の高い位置には到達していません。
「今年終わった後にデータセンター周りの事業の円の大きさと、そのROIC成長率がどこまで右上にきているか。これが本当に来ていればキャピタルアロケーション正しいねって話になる」
キャピタルアロケーションとは、稼いだお金や調達したお金をどの事業にどれだけ振り向けるかという資本配分のことです。
会社はデータセンター関連に巨額の投資を行う計画を示しました。今期の決算が終わった時点で、データセンター関連(光ソリューション・情報コンポーネント)のROICが実際に向上し、利益の規模(グラフ上の円の大きさ)が拡大しているかどうかが、最大の注目点となります。もし思ったほどROICが伸びていなければ、会社としても自動車関連の再強化を検討する余地が出てくると泉田氏は見ています。
まとめ:枠組みの転換が本物かを見極める
古河電工の株価急騰は、データセンターの設備投資が増えることへの期待に、好調な第1四半期決算と、会社が「自動車部品中心」から「データセンター関連中心」へと収益構造を大胆に転換させる計画が重なったことが背景にあると考えられます。市場は、会社の評価基準(モノサシ)が入れ替わることを期待して株価を押し上げているとみられます。
今後の投資判断において重要なのは、泉田氏が「強気」と評する会社の計画が、実際の利益と資本効率(ROIC)の向上として表れてくるかを確認することです。特に今期終了時の光ソリューション・情報コンポーネントのROICの伸びは、経営判断が正しかったかを確かめる試金石となります。
なお、本記事で言及したROIC散布図は2025年度までの旧セグメントに基づくものであり、今期の数値は含まれていません。今期から事業区分が変わったため、同じ形のROICの図が今後も開示されるとは限らない点にも注意が必要です。また、為替の変動や米国の金利動向など、株価に影響を与えるマクロ経済の要因については本記事では扱っていない点に留意が必要です。
本記事は情報提供を目的としたもので、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いします。
参考資料
- 古河電気工業株式会社「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月6日)
- 古河電気工業株式会社「2026年度第1四半期決算 説明会資料」(2026年8月6日)
- 古河電気工業株式会社「業績予想の修正に関するお知らせ」(2026年8月6日)
- 古河電気工業株式会社「古河電工グループ ビジョン2030の実現に向けた経営方針」(2026年5月19日)
- 古河電気工業株式会社「事業説明会 光ソリューション領域」(2026年6月5日)
- 古河電気工業株式会社「事業説明会 情報コンポーネント領域」(2026年6月4日)
- 古河電気工業株式会社「自動車電装システム事業説明会 質疑応答」(2026年6月5日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 古河電気工業株式会社 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。