
企業・業績ニュース
技術承継機構の株価はどう見る?元機関投資家が決算と点検軸を分析
イズミダイズム

宅配便の会社と聞くと、国内の荷物を運ぶ成熟した事業を思い浮かべる人が多いだろう。
株価も落ち着いた動きになりやすいイメージがある。
SGホールディングス<9143>の株価は実際に狭い範囲で往来してきたが、その足元で会社の形は大きく変わりつつある。
1Q決算とバランスシートから、その変化を確かめたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
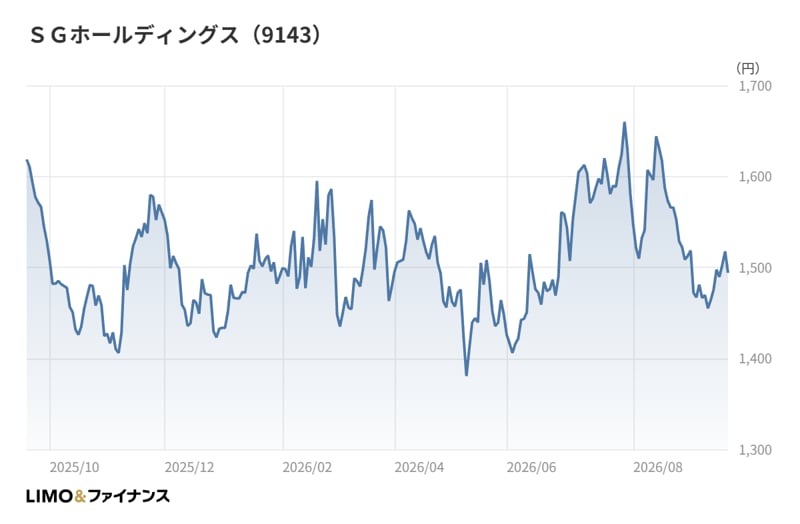
SGホールディングスの株価を月末終値で追うと、2025年10月末は1,400円台だった。11月末には1,500円台に乗せたが、12月末と2026年1月末は1,400円台に戻っている。
2月末には再び1,500円台をつけた。2025年10月末以降の月末終値では、この2月末が最も高い水準だ。ただ、3月末から5月末にかけては3か月続けて1,400円台で推移した。
6月末と7月末は1,500円台へ切り返し、8月末も1,500円台を保った。2026年9月時点の終値は1,400円台で、起点の2025年10月末と比べると小幅な上昇にとどまる。
つまりこの1年弱、株価は1,400円台と1,500円台のあいだを何度も行き来してきた。上にも下にも抜けきらない値動きだ。
大きな増収が続く一方で利益の伸びが鈍いという業績の姿を、市場が決めかねている表れとも考えられる。もちろん、相場全体の地合いや需給の影響もあり、理由を一つに絞ることはできない。
2026年3月期通期の営業収益は1兆6,447億円(前期比+11.2%)と2桁の増収だった。一方で営業利益は902億円(同+2.7%)、経常利益は917億円(同+3.3%)、親会社株主に帰属する当期純利益は590億円(同+1.6%)と、利益の伸びは小幅にとどまった。
会社は物流業界の環境として、物価や人件費などのコスト上昇に伴う価格転嫁の進行や、「2024年問題」への対応の本格化を挙げている。コストが上がる中で運賃を引き上げていく、という綱引きが続いている局面だ。
過去5期を振り返ると、収益性の変化はよりはっきりする。2022年3月期は営業収益1兆5,883億円に対し営業利益1,557億円で、営業利益率は9.8%あった。ROE(自己資本利益率)は23.9%と、非常に高い水準だった。
その後、営業利益は2024年3月期に892億円まで縮み、ROEは10.3%へ低下した。2026年3月期の営業利益率は5.5%で、売上規模は5期前を上回ったのに、利益は6割に届かない水準にある。
5期前の高い利益率が平時の水準だったのか、それとも一時的な追い風を含んでいたのか。いまの利益水準が実力に近いのかどうかが、株価の方向感を決める論点の一つだろう。
2027年3月期1Qの営業収益は4,473億円(前年同期比+21.7%)、営業利益は200億円(同+14.9%)だった。経常利益は205億円(同+15.0%)、親会社株主に帰属する四半期純利益は122億円(同+20.8%)と、各利益段階で2桁増益となっている。
増収の主役はグローバル物流事業だ。営業収益は1,127億円(同+127.9%)と倍増し、営業利益は27億円と前年同期の1億円から大きく伸びた。会社によれば、前期にグループ入りしたMorrison Express Worldwide Corporation(モリソン社)の連結効果に加え、航空・海上フォワーディング事業が好調だった。
航空輸送では、半導体関連や電子部品を中心に貨物需要が支えとなり、運賃水準も上昇したという。海上輸送も、既存顧客を中心に取扱物量が前年を上回った。
一方、稼ぎ頭のデリバリー事業は営業収益2,684億円(同+6.7%)の増収ながら、営業利益は126億円(同▲7.4%)と減益だった。取扱個数は3億4,900万個(同+6.8%)と伸び、越境ECを中心としたBtoCが全体を牽引した。
会社の説明では、減益は賞与の支給方法を見直した結果、賞与引当金が上期に偏って計上されたためだ。その影響を除いた営業利益は前年並みだという。もっとも、小型荷物の比率上昇で平均単価は前年を下回り、人件費・外注費や燃料費も増えている。単価と費用の綱引きは、1Qでも解消していない。
ロジスティクス事業は営業収益510億円(同▲0.5%)、営業利益19億円(同▲2.0%)だった。前期に連結子会社1社を連結範囲から外した影響が出たとしている。
通期予想は営業収益1兆7,400億円(前期比+5.8%)、営業利益970億円(同+7.5%)で据え置かれた。1Q時点の営業利益の進捗率は20.7%となる。
なお1Qには、連結子会社で発生した輸送貨物に関する顧客への損害賠償金10億円を特別損失に計上した。それでも純利益が2割増えたのは、営業段階の増益に加え、法人税等が前年同期の75億円から69億円に減ったためだ。
構成の変化も確認しておきたい。1Qの営業収益のうち、グローバル物流事業が占める割合は25.2%に達した。前年同期は1割台前半だったから、1年で国内の宅配便の会社という姿がかなり薄れたことになる。
もっとも、利益の面ではまだデリバリー事業が圧倒的だ。1Qのセグメント利益合計に占めるグローバル物流事業の割合は14.1%で、利益率は2.4%とデリバリー事業の4.7%を下回る。売上の広がりに、利益が追いつくかどうかはこれからだ。
事業構成の変化は、バランスシートにも深く刻まれている。のれんは2024年3月期末の83億円から、2025年3月期末に646億円、2026年3月期末には1,455億円へと膨らんだ。モリソン社ほか33社の連結に伴うのれんの増加額は、817億円と開示されている。
資金の出どころを見ると、2026年3月期の投資キャッシュフローは▲2,167億円で、営業キャッシュフロー1,248億円を大きく上回った。差を埋めたのは借入だ。2026年3月期末の短期借入金は2,047億円、長期借入金は1,260億円で、1年内返済予定分を含めた借入金は3,499億円にのぼる。
2024年3月期末の借入金は同じ基準で581億円だったから、2年で6倍に増えた計算になる。自己資本比率は2024年3月期末の64.4%から、2026年3月期末は44.4%、1Q末は43.9%まで下がった。
同じ期間に自己株式の取得も進み、自己株式の計上額は2025年3月期末の211億円から661億円に増えた。成長投資を借入でまかないつつ、株主還元も続けている。資本を圧縮し、負債を活用する方向へ財務の舵を切ったと読み取れる。
のれんの償却負担も表れている。1Qののれん償却額は23億円で、前年同期の12億円から倍増した。のれんの大きさを考えれば、この償却が今後もしばらく利益を押し下げる要因になるとみられる。
陸運業の中央値と並べると、SGホールディングスの位置づけが見えてくる。2026年3月期の営業利益率5.5%は、業種の中央値7.0%を下回り、下位4分の1の境目(P25)4.6%に近い。
一方でROEは10.5%で、業種の中央値7.6%はもちろん、上位4分の1の境目(P75)9.7%も上回る。自己資本比率は44.4%で、業種の中央値41.9%をやや上回る程度まで下がってきた。
利益率は中位以下なのに、ROEは上位にいる。このねじれを生んでいるのは、自己資本を絞り、負債を使って総資産を膨らませた財務の変化だろう。ROEは利益率と資産の回転と財務レバレッジの掛け算で決まる。利益率の低下を、レバレッジの上昇が補っている構図だと考えられる。
宅配便の会社には、景気に左右されにくい安定した事業というイメージがある。だが足元の数字が映すのは、国際物流の市況に揺れやすい事業を抱え、借入を活用して成長を狙う姿だ。どちらも同じ会社の実像であり、片方だけで判断しないよう注意したい。
SGホールディングスは、国内宅配の利益で稼ぐ会社から、国際物流を二本目の柱に据える会社へと移ろうとしている局面にある。
この転換の成否を測る物差しは、売上の伸びではないだろう。買収で売上を増やすこと自体は、資金さえあれば難しくない。問われるのは、膨らんだのれんと借入に見合う利益を、グローバル物流事業が生めるかどうかだ。
会社は中期経営計画「SGH Story 2027」で、グローバル物流の基盤拡大を基本方針に掲げている。統括会社を中心にした運営体制の強化や、共同調達による原価低減にも着手したという。
株価が狭い範囲で往来しているのは、この転換の答えがまだ出ていないからかもしれない。今後の決算では、全社の増収率より、グローバル物流事業の利益率が1Qの水準からどこまで上がるかを確かめてほしい。そこに、この会社の次の姿が表れるはずだ。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。