

この記事はここがポイント
- テルモの売上収益約6割は心臓血管事業、体温計などのイメージと乖離
- 稼ぐ力は心臓血管事業に集中、好調な決算でも株価は2,000円台で停滞
- 血液・細胞テクノロジー事業が利益率を回復、M&A含め会社の重心が変化中
テルモ<4543>と聞いて、まず思い浮かぶのは体温計か注射器だろう。私も長いあいだ、そういう会社だと思っていた。ところが決算の中身を開けてみると、売上を稼いでいる場所はまるで別のところにある。イメージと収益構造がここまでずれている会社も、そう多くはない。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
体温計と注射器の顔の裏で、売上の6割は心臓血管が稼いでいる
テルモの2026年3月期の売上収益は1兆1,318億円、営業利益は1,763億円だった。ここまでは大手医療機器メーカーの数字として、とくに驚くところはない。
驚くのは、その中身の割り振りのほうだ。
セグメント別に開けると、心臓血管カンパニーの売上収益が6,764億円で、全体の59.8%を占める。カテーテルやステントのように、体の中に入れて血管を治す製品群である。
一方、体温計や注射器といった一般の目に触れる製品を含むメディカルケアソリューションズカンパニーは2,161億円で、構成比は19.1%にとどまる。輸血用の血液成分を採る装置や細胞を扱う技術を担う血液・細胞テクノロジーカンパニーの2,310億円(20.4%)より、むしろ小さい。
残るTerumo Organ Technologiesは79億円と、まだ立ち上がりの規模にある。
社名から連想される姿と、実際に売上を積み上げている場所は、ほとんど入れ替わっている。
売上の構成比と利益の構成比は、同じ形をしていない
このズレは、利益で見るとさらにはっきりする。
2026年3月期のセグメント別営業利益は、心臓血管カンパニーが1,639億円で利益率24.2%。血液・細胞テクノロジーカンパニーが336億円で14.6%。メディカルケアソリューションズカンパニーが215億円で10.0%だった。
売上で6割を占める事業が、利益率でも最上段にいる。稼ぐ力の集中度は、売上構成比が示す以上に高い。
もっとも、この構造は固定されたものではない。時系列で並べると、事業間の力関係は動いている。
血液・細胞テクノロジーカンパニーの売上収益は、2022年3月期の1,205億円から2026年3月期の2,310億円へ、4期で2倍近くに増えた。
利益率の動きはもっと荒い。2022年3月期に17.3%だった営業利益率は、2023年3月期に7.6%まで落ち込み、そこから9.7%、13.2%、14.6%と戻してきた。一度沈んで這い上がる途中、という見え方になる。
逆の動きをしているのがメディカルケアソリューションズカンパニーだ。2022年3月期には売上構成比26.4%を占めていたが、2026年3月期には19.1%まで下がった。
2026年3月期は売上収益が前期比2.3%増と伸び悩み、営業利益は▲6.2%と、主力3カンパニーで唯一の減益になっている。
私たちがテルモという社名から思い浮かべる製品は、社内では相対的に縮んでいる事業に属している。イメージが古いというより、会社の重心のほうが先に動いた、と読むのが正確だろう。
稼ぎ頭の心臓血管カンパニーも、2026年3月期は売上収益が前期比8.3%増、営業利益が6.0%増と伸び率は落ち着いた。利益率も前期の24.8%から24.2%へわずかに低下している。
主力が一段落しているあいだに、血液・細胞テクノロジーカンパニーが利益率を戻してきた。三本柱の重さは、この数年で確実に組み替わっている。
興味深いのは、設備投資の配り方だ。2026年3月期の設備投資額は、心臓血管カンパニーが367億円、メディカルケアソリューションズカンパニーが366億円と、ほぼ同額だった。
売上規模は3倍以上の開きがあるのに、投資額は横並びである。縮んでいるように見える事業から、会社は手を引いていない。むしろ売上対比では手厚く資本を入れている。
構成比の低下を撤退の前触れと読むと、この数字の説明がつかなくなる。
直近決算は、この構造の上で加速している
2027年3月期1Qの売上収益は3,118億円、営業利益は894億円、当期利益は704億円だった。前年同期はそれぞれ2,599億円、558億円、418億円なので、売上収益は+19.9%、営業利益は+60.1%、当期利益は+68.3%の伸びになる。
四半期の伸びとしては、かなり強い部類に入る。
連結の5期推移を並べても、方向は変わらない。売上収益は2022年3月期の7,033億円から8,202億円、9,218億円、1兆361億円、1兆1,318億円と積み上がり、営業利益も1,159億円、1,173億円、1,400億円、1,576億円、1,763億円と切り上がってきた。踊り場らしい踊り場がない。
会社は2027年3月期の通期予想を、売上収益1兆2,390億円(前期比+9.5%)、営業利益2,575億円(同+46.0%)、当期利益1,931億円(同+42.1%)としている。1Q時点で営業利益の進捗率は34.7%と、単純な4分の1のペースを上回っている。
会社の説明によると、2027年3月期は医療需要の増加傾向が続き、欧米を中心に売上収益の拡大が見込まれる。米国の関税政策と中東情勢の影響についても、一定の想定に基づいて業績見通しに織り込んだという。5カ年成長戦略「GS26」の最終年度にあたる期でもある。
見逃せないのは、この期に入る前にバランスシートが大きく動いていることだ。
2026年3月期ののれんは4,711億円と、前期の2,932億円から膨らんだ。投資キャッシュフローは▲3,441億円で、営業キャッシュフローの2,308億円を超える支出になっている。有利子負債も1,748億円から3,797億円へ増えた。
自前の成長に加えて、買って構造を足す動きが同時に走っている。三本柱の比率は、これからも動くとみるのが自然だ。
市場はこの構造をどこまで織り込んでいるのか
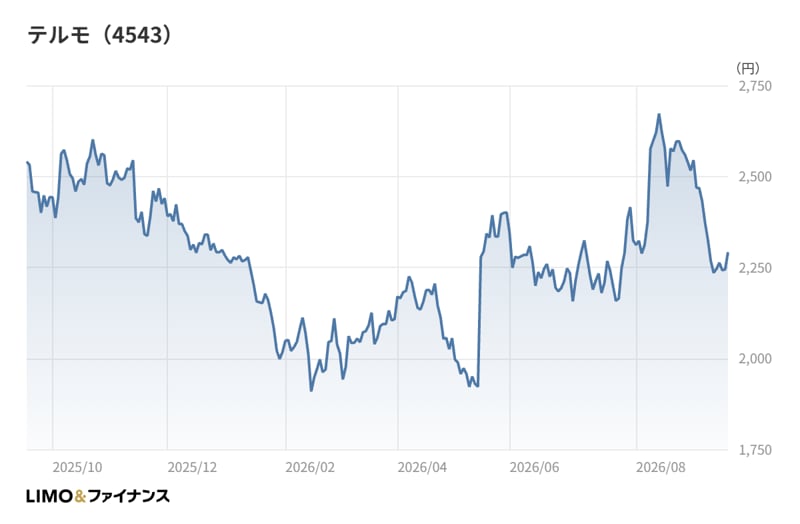
一方の株価は、この一年ほど方向感を欠いている。
2025年10月末の終値は2,492円。そこから年末にかけて水準を切り下げ、2026年1月末には2,000円をわずかに上回るところまで沈んだ。2026年4月末の1,997円は、2025年10月末以降の月末終値では最も低い。
そこから切り返し、2026年8月末には2,516円と、同じ期間で最も高い月末終値をつけている。ただし2026年9月時点の終値は2,244円で、上値を追い切れていない。
大きく見れば、2,000円台の幅の中を行き来しただけだ。決算の伸びと株価の動きが噛み合わない局面が続いたと言っていい。
医療機器は景気に左右されにくい安定成長というイメージで語られることが多い。数字の一部はそれを裏づける。2026年3月期の営業利益率は15.6%で、精密機器業種の中央値9.2%を大きく上回る。粗利率も52.5%と、中央値の42.7%より10ポイント近く高い。
ところがROE(自己資本利益率)は9.2%で、業種中央値の9.2%とほぼ同じ水準にとどまる。利益率では抜けているのに、資本効率では並んでしまう。自己資本比率が68.5%と厚いことが効いている。
財務の余力があること自体は悪い話ではない。ただ、負債をほとんど使わない資本構成が資本効率の観点で最適かどうかは、また別の論点だ。株価が決算の伸びに素直に反応しなかった背景には、この資本効率の平凡さが意識された可能性もある。
筆者コメント
セグメント別の利益率と、5期分の構成比の動きを重ねると、この会社の見え方が変わってくる。
世に知られている製品と、実際に利益を生んでいる製品が違う会社は珍しくない。ただテルモの場合、そのズレが放置されているのではなく、買収と投資によって意図的に広げられているように見える。
ではなぜ、イメージのほうは更新されないのか。理由の一つは、主力製品が患者や消費者の目に触れない場所で使われているからだろう。体温計は家庭にあるが、カテーテルは手術室にしかない。見える製品と稼ぐ製品が物理的に分かれている以上、印象は簡単には動かない。
投資家にとっては、そこが観察の余地になる。決算を見るときは連結の増減率だけで止めず、どのカンパニーが伸びてどこが足踏みしているかまで降りて見ることをおすすめしたい。会社の重心は、連結の数字より先にセグメントに出る。
参考資料
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。