
株式ニュース
ウォーレン・バフェットに学ぶ10倍株の見つけ方
泉田良輔

重工メーカーと聞いて、多くの人は巨大なプラントや防衛装備を思い浮かべるのではないだろうか。
ところが川崎重工業<7012>の売上を事業ごとに割ってみると、いちばん大きいのは二輪車や四輪車を扱う事業である。
株価のほうも昨秋から大きく振れた。
この会社の重心は、どこにあるのか。もう一社、誰もが名前を挙げる重工大手と並べて確かめてみたい。
※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
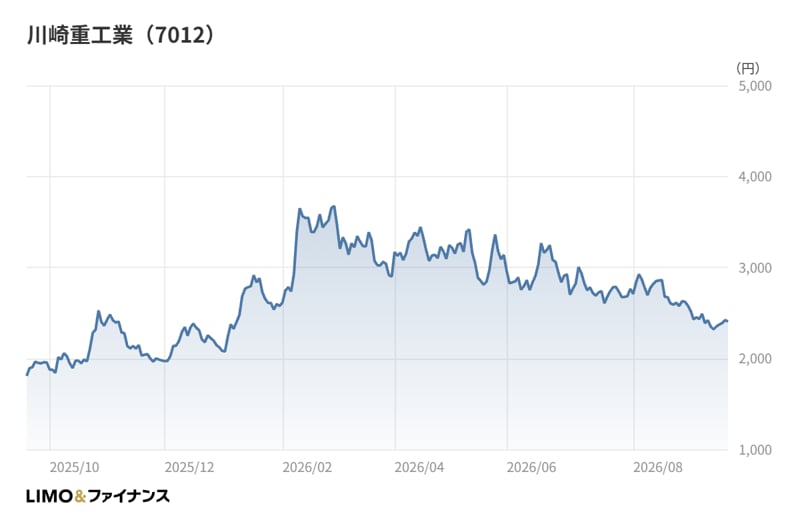
株価の動きから入る。2025年10月末の終値は2,400円台だった。
そこから11月末には1,900円台まで沈んでいる。この水準は、2025年10月末以降の月末終値のなかで最も低い。12月末も2,000円台にとどまり、年内は重い足取りが続いた。
年が明けると流れが変わる。2026年1月末に2,500円台へ戻し、2月末には3,600円台まで水準を切り上げた。昨秋以降では、この2月末が最も高い月末終値である。
3か月でほぼ倍近い水準まで戻した計算になる。株価というのは、業績の変化率よりもはるかに大きく動くものだが、それにしても振幅が大きい。
その後は逆向きに進む。3月末2,800円台、4月末3,200円台と揺れたあと、5月末3,100円台、6月末2,900円台、7月末2,700円台、8月末2,500円台と、月を追うごとに水準が下がっていった。
2026年9月時点の終値は2,400円台である。2月末の高い水準からは3割強を吐き出したことになる。
注意したいのは、この振れ幅が業績の振れ幅と釣り合っていない点だ。この間の事業利益は、通期ベースで見ればほぼ横ばいにとどまっている。
それでも株価は倍近くまで水準を上げ、そこから3割強を戻した。株価が映しているのは足元の数字そのものではなく、その先の姿のほうだろう。
なお同社は2026年4月に1株を5株へ分割している。本記事の株価はその影響を調整した連続値なので、分割の前後で段差は生じていない。
上げも速く、下げも速い。ボラティリティ(株価の値動きの激しさ)が高い銘柄だという事実を、まず頭に置いておきたい。
では業績のほうはどうか。直近の2027年3月期1Qは、売上収益(IFRS)が5,435億円で前年同期比+11.3%、事業利益が357億円で+74.3%となった。親会社の所有者に帰属する当期利益は156億円で+269.0%である。
利益の伸び率が売上の伸び率を大きく上回っている。増収そのものは1割強で、決して爆発的な数字ではない。つまりこの増益は、売上の量ではなく採算の側から来ている。
前期にあたる2026年3月期通期も見ておく。売上収益は2兆3,112億円で前期比+8.5%、事業利益は1,451億円で+1.4%、当期利益は1,081億円で+22.9%だった。売上と最終利益は伸びたが、事業利益はほぼ横ばいである。
この凸凹について、会社の説明が手がかりになる。同社によると、売上はパワースポーツ&エンジン事業を中心に増え、事業利益はそのパワースポーツ&エンジン事業で減益となったものの、エネルギーソリューション&マリン事業と精密機械・ロボット事業の増益がそれを補った。当期利益の増加には、為替差損益の改善も効いている。
稼ぎ頭が沈み、別の事業が支えた。そういう期だったということだ。
2027年3月期の通期計画は、売上収益2兆5,600億円、事業利益1,800億円、当期利益1,150億円。事業利益の計画は期初時点の1,700億円から引き上げられている。会社はエネルギーソリューション&マリン事業で採算性の改善が進んでいるとしており、加えて防衛省向けや民間航空機の製造分担品、油圧機器や半導体製造装置向けの伸びを見込む。
1Qの事業利益357億円は、この通期計画1,800億円に対して2割程度の進み具合にあたる。四半期をならした水準にはまだ届いていないが、この会社の利益は期後半に寄りやすい構造でもある。
ここからは、もう一社を並べる。三菱重工業<7011>である。重工大手を思い浮かべたとき、この2社を並べることに違和感を覚える読者は少ないだろう。
2026年3月期の売上を事業別に見ていく。川崎重工業で最も大きいのはパワースポーツ&エンジン事業で6,828億円、全体の29.5%を占める。次が航空宇宙システム事業の6,136億円で26.6%、エネルギーソリューション&マリン事業が4,335億円で18.8%と続く。
さらに精密機械・ロボット事業が2,591億円で11.2%、車両事業が2,362億円で10.2%。5つの事業が、おおむね1割から3割のあいだに並んでいる。
一方の三菱重工業は形が違う。エナジーが2兆539億円で41.3%、航空・防衛・宇宙が1兆3,928億円で28.0%。この2つだけで全体の7割近くを占める。残りはプラント・インフラが8,147億円で16.4%、物流・冷熱・ドライブシステムが6,248億円で12.6%である。
三菱重工業は上位2事業に重心が寄り、川崎重工業は5事業に分散している。同じ「重工」でも、ポートフォリオの形はかなり違う。
そしてもう一点。川崎重工業の最大事業は、個人が店頭で買う完成車を扱う事業である。三菱重工業の報告セグメントには、これに相当するものが並んでいない。重厚長大の代表格として括られがちな2社だが、需要の源泉が同じではないということだ。
事業構成の違いは、伸び方の違いとして表に出る。
2026年3月期の増収率を見ると、三菱重工業の航空・防衛・宇宙は前期比+35.3%だった。対する川崎重工業の航空宇宙システムは+8.1%である。防衛関連という同じ言葉で括られる領域でも、数字の出方は4倍以上開いた。
川崎重工業側で最も伸びたのはパワースポーツ&エンジン事業の+12.1%で、航空宇宙は2番手ですらない。防衛予算の拡大という材料に、両社が同じ角度で反応するわけではないと読み取れる。
全社の収益性も並べておく。2026年3月期の当期利益率は、川崎重工業が4.7%、三菱重工業が6.7%。2ポイントほど三菱重工業が上である。
ところがROE(自己資本利益率)は逆になる。川崎重工業が13.7%、三菱重工業が12.2%。利益率で負けている側が、資本効率では上回っている。
理由は自己資本比率にある。川崎重工業は26.4%、三菱重工業は37.4%。同じ利益でも、乗っている自己資本が薄ければROEは高く出る。川崎重工業のROEの高さは、採算の良さというより、資本構成の軽さが寄与している部分が小さくない。
営業キャッシュフローの規模の差も大きい。2026年3月期は川崎重工業が1,400億円、三菱重工業が9,426億円だった。売上は2倍強の開きだが、手元に入ってくる現金では6倍以上の差がついている。
2社だけを並べると、どちらが優れているかという話に収束してしまう。そこで業種の中央値を第三の基準として置いてみたい。
川崎重工業が属する輸送用機器(75社)の2026年3月期の中央値は、当期利益率が3.5%、ROEが5.7%である。上位四分位は当期利益率5.8%、ROE9.6%。川崎重工業の当期利益率4.7%は中央値を上回るが上位四分位には届かず、ROE13.7%は上位四分位を大きく超えている。
三菱重工業が属する機械(158社)の中央値は、当期利益率が6.8%、ROEが7.6%。三菱重工業の当期利益率6.7%は中央値並みで、ROE12.2%は上位四分位の10.7%を上回る。
つまり両社とも、利益率では自業種のなかで際立った位置にいるわけではない。にもかかわらずROEは業種上位に並ぶ。
その理由は財務側に共通している。自己資本比率の中央値は、輸送用機器が51.9%、機械が67.3%である。川崎重工業の26.4%も三菱重工業の37.4%も、それぞれの業種の下位四分位を下回る。
重厚長大の企業は厚い自己資本を抱えて堅実に構えている。そんなイメージが先に立ちやすいが、実際の数字は逆を指している。大型案件の前受金や工事契約に伴う負債が膨らむ業態であり、自己資本の比率はむしろ薄くなる。高いROEは、その構造の裏側にあるものでもある。
もっとも、負債を厚く使う財務が資本効率の観点で最適かどうかは、また別の論点だ。金利のある世界に戻った局面では、レバレッジは効く方向にも刺さる方向にも働く。
事業構成の並びと財務の数字を同時に見ると、川崎重工業という会社の輪郭が少し変わってくる。
この会社は5つの事業がほぼ均等に並ぶ分散型だ。分散は、どれかが沈んでもどれかが支えるという意味で守りに効く。実際、前期はその構造がそのまま機能した。
ただし分散には裏の顔がある。ひとつの事業が爆発的に伸びても、全社の数字はその5分の1程度にしか動かない。防衛や航空という材料に市場が強く反応するとき、期待と実際の寄与のあいだにはズレが生まれやすい。
昨秋から足元にかけての株価の大きな上下は、この構造と無関係ではないと考えられる。材料に飛びついて買われ、実際の数字が出てくると水準が戻る。その往復が繰り返されているようにみえる。
だからこそ、この銘柄は連結の増減率だけを追っても像を結びにくい。どの事業が動いたのか、それが全社の何割を占めるのか。この2段階で見る癖をつけることをおすすめしたい。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。