


イズミダイズム

この記事はここがポイント
- 電通グループの収益は海外が過半を占めるが、利益の大部分は日本が稼ぎ出している
- 米州には日本とほぼ同規模の資産を投じているにもかかわらず、利益は日本の半分以下にとどまる
- 国内の増益は「事業の成長」ではなく、人件費などの「コスト削減」によって作られている
- 会社は中期経営計画を再設計し、当面は海外事業法人の削減など「守り」のリストラを先行させる方針
- 今後の観測点は、米州の利益率が投じた資産に見合う水準まで回復するかどうか
「電通」と聞くと、「日本国内でビジネスをしている会社」という印象を持つ人が多いのではないでしょうか。しかし、決算短信の地域別データを見ると実態は全く異なります。実際には、海外事業が全体の収益の過半を占めるグローバル企業なのです。一体なぜ、海外に広く展開しているにもかかわらず、国内事業ばかりが注目され、海外の成長を期待する投資家から厳しい視線を向けられているのでしょうか。この理由について、元機関投資家の泉田良輔氏が、地域別のデータから事業構造を分析し、利益がどこで生まれているのかを解説します。
「日本中心の会社」という前提は正しいか
企業の決算書は、いわば会社の「健康診断書」です。表面的な数字だけでなく、どこでどれだけ稼いでいるのかという中身を見ることが、企業の実力を知る第一歩となります。
電通グループの事業について、「日本でビジネスをしている会社」という前提を持っている方は少なくないでしょう。泉田氏も、多くの人が抱くイメージについて次のように指摘します。
「電通って、日本でビジネス90%ぐらいでしょ、みたいな超ドメスティックな印象があるでしょう」
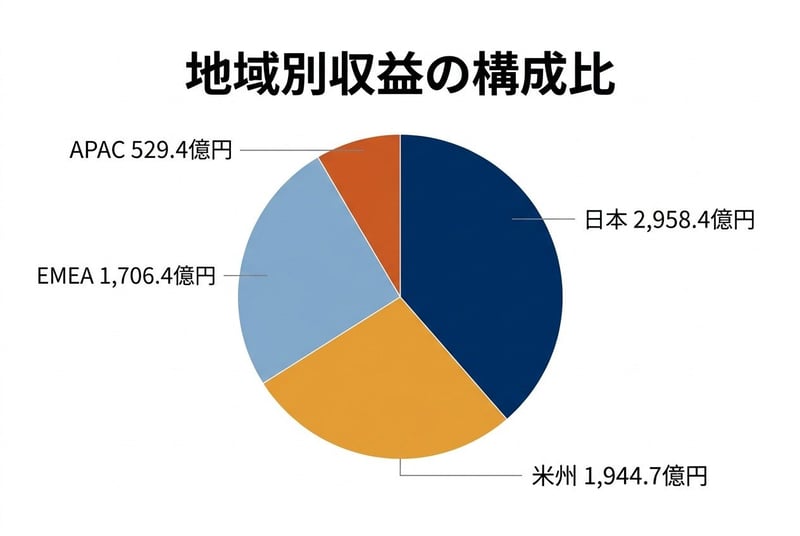
しかし、決算短信に記載されている地域別データを見ると、全く異なる景色が広がっています。2026年12月期の上期(1〜6月)決算において、グループ全体の収益7,173.5億円のうち、日本が占める割合は2,958.4億円(41.2%)です。
残りの過半数は海外が占めており、米州(Americas)が1,944.7億円、EMEA(欧州・中東・アフリカ)が1,706.4億円、APAC(アジア太平洋)が529.4億円となっています。海外3地域の合計は4,180.5億円にのぼり、日本単独の収益を大きく上回っているのです。
地域別収益の構成比
出所:株式会社電通グループ「2026年12月期 第2四半期決算短信」を基にイズミダイズム作成
ところが、利益の並びを見ると状況は一変します。本業の稼ぐ力を示す「調整後営業利益」を確認してみましょう。
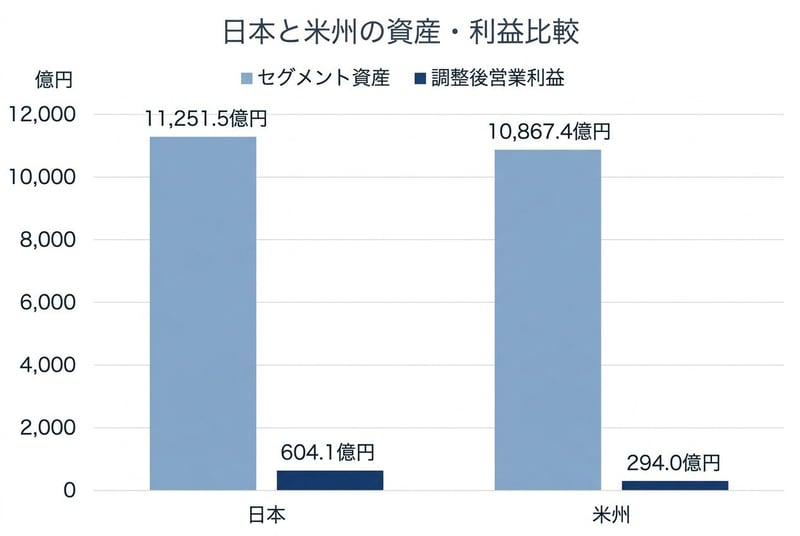
日本が604.1億円を稼ぎ出しているのに対し、収益規模で第2位の米州は294.0億円にとどまっています。EMEAは121.4億円、APACに至っては▲32.1億円の損失(前年同期の▲41.9億円からは損失縮小)を計上しています。
つまり、売上にあたる収益は海外が過半を占めているのに、利益の大部分は日本に偏っているというのが、電通グループの現在の事業構造なのです。
投じた資産と利益が釣り合わない構造
なぜ、米州の利益はこれほど少ないのでしょうか。その理由を解き明かすために、泉田氏は各地域にどれだけの資産を投じているかを示す「セグメント資産」に注目します。
事業を行うために投入した資産に対して、どれだけの利益を生み出せているか。これは企業の資本効率を測る重要なモノサシです。
上期末時点のセグメント資産を見ると、日本が1兆1,251.5億円であるのに対し、米州は1兆867.4億円となっています。米州には日本の96.6%と、ほぼ同規模の莫大な資産が投じられているのです。
この事実を踏まえ、泉田氏は次のように疑問を投げかけます。
「(日本と)同じくらいの規模を投入しているのに、叩き出している調整後営業利益って実はアメリカはちょっと物足りなくないですか」
日本と米州の資産・利益比較
出所:株式会社電通グループ「2026年12月期 第2四半期決算短信」を基にイズミダイズム作成
実際に数字を比較すると、米州の調整後営業利益(294.0億円)は、日本の利益(604.1億円)の48.7%で、半分以下にとどまります。さらに、前年同期末(2025年6月末)の時点では米州の資産(1兆1,628.1億円)の方が、日本の資産(1兆659.3億円)よりも多かったのです。資産の重心が大きく海外に向かっていたことがわかります。
収益性の低さは、利益率の指標にも表れています。売上総利益に対する調整後営業利益の割合を示す「オペレーティング・マージン」を見ると、日本が25.6%であるのに対し、米州は18.8%、EMEAは8.8%、APACは▲6.5%となっています。
特に米州のオペレーティング・マージンは、前年同期の21.7%から290bps(2.9ポイント)も低下しています。会社側は決算説明会資料で、米州の利益率について「想定通りの着地」と説明していますが、これはあくまで会社が事前に立てた計画に対しての話であり、前年と比べれば確実に悪化しているのです。
また、為替やM&Aの影響を取り除いた自力の成長力を示す「オーガニック成長率」を見ても、米州は上期で▲5.0%のマイナス成長となっています。
世界の株式市場において、米国は高い経済成長率を背景に投資資金が集まる中心地です。投資家は当然、電通グループの米州事業にもその成長の波に乗ることを期待します。しかし、泉田氏は厳しい現実を指摘します。
「アメリカにはしっかり資産も投入してビジネスも展開している」
それでも結果は伴っていません。米州の収益は前年同期比0.9%増とわずかに増えている一方で、調整後営業利益は11.8%減っています。いわゆる増収減益です。成長が期待される市場に多額の資産を投じながら、利益は前年から減少しています。この資本効率の悪さこそが、事業構造が抱える大きな課題と言えます。
利益増は「事業の成長」か「コスト削減」か
海外事業が苦戦する一方で、国内(日本)の業績は好調に見えます。日本セグメントの上期のオーガニック成長率は+5.0%(第2四半期単独では+5.4%)となり、調整後営業利益は上期として過去最高の604.1億円を記録しました。
これだけを見ると、国内事業が力強く成長してグループ全体を牽引しているように思えます。しかし、利益が増えた中身を分解していくと、全く別の実態が浮かび上がってきます。
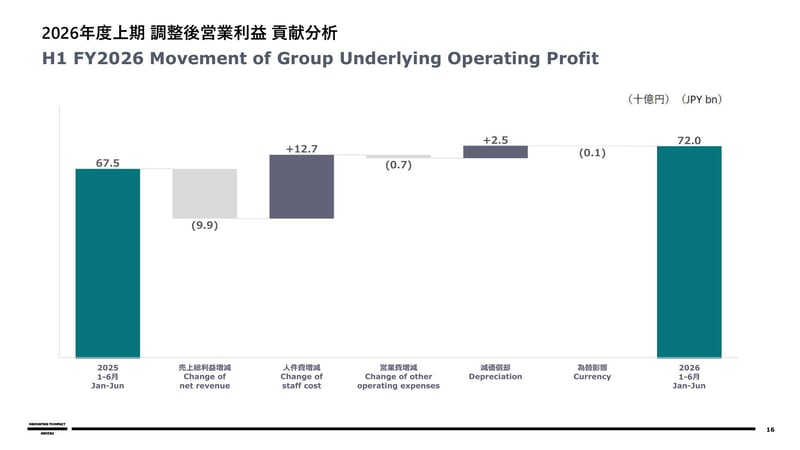
決算説明会資料に掲載されている、調整後営業利益の「ウォーターフォール図(増減分析)」を見てみましょう。この図は、前年の利益から今年の利益に至るまでに、何がプラスに働き、何がマイナスに働いたかを示す階段状のグラフです。
調整後営業利益 貢献分析(2026年度上期)
出所:株式会社電通グループ「2026年12月期 第2四半期 決算説明会資料」(2026年8月14日)p.16
この分析は、為替の変動による影響を切り離した「為替影響排除ベース」で計算されています。グループ全体の調整後営業利益は、前年の675億円から720億円へと45億円増加しました。
この増益に最も大きく貢献したのが「人件費の増減」で、+127億円のプラス寄与となっています。一方で、本業の稼ぎである「売上総利益の増減」は、▲99億円のマイナス寄与となっています。
会計上の売上総利益は為替の追い風などもあって前年比+3.7%増となっているのですが、為替の影響を取り除いた実質的な事業の稼ぎとしてはマイナスだったのです。日本セグメント単体で見ても、売上総利益は前年比▲0.3%の減収となっています。
この構造について、泉田氏は次のように読み解きます。
「人件費減、リストラして利益を増やしたと(いうことです)」
つまり、現在の増益は「事業が成長して売上が伸びたから」達成されたものではありません。売上が伸び悩む中で、人件費などのコストを削ることで無理に捻出した利益なのです。コスト削減による利益体質の改善は一時的には評価されますが、持続的な成長を描くための根本的な解決にはなっていません。
会社が描く「立て直し」のシナリオと残る課題
このような事業構造の歪みに対し、会社側も手をこまねいているわけではありません。今回の決算発表に合わせて、中期経営計画のアップデートを公表しました。従来の2025-2027年の計画を、今回新たに「2026-2028年の計画」として再設計しています。
主な施策として、次のような目標を掲げています。
- 2028年度までにグローバル本社コストを30%程度削減(2026年度計画比)
- 2026年度に海外事業法人数を70〜80程度削減し、2028年度までに追加で50〜80程度の削減を検討
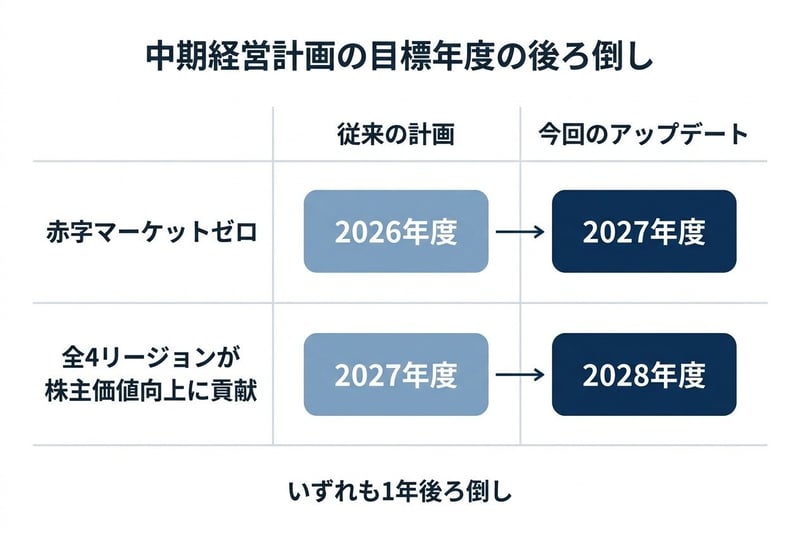
- 2027年度に赤字マーケット(投下資本100億円超の個別マーケット)をゼロにする
- 2028年度に全4リージョンが株主価値向上に貢献する
- M&Aは当面抑制的に検討する
中期経営計画の目標年度の後ろ倒し
出所:株式会社電通グループ「2026年12月期 第2四半期 決算説明会資料」を基にイズミダイズム作成
ここで注意すべきは、かつてM&Aで海外事業を積極的に広げてきた戦略から一転し、不採算事業の撤退や法人の削減へと舵を切っている点です。
また、「赤字マーケットゼロ」の目標は従来の2026年度から2027年度へ、「全4リージョンの貢献」は2027年度から2028年度へと、それぞれ達成目標が1年後ろ倒しになっています。
泉田氏は、現在の電通グループが置かれているフェーズを次のように評価します。
「しばらくリストラフェーズという感じでしょうね」
会社は、グローバル本社コストの削減で浮いた資金の一定割合を、AIやデータ&テクノロジー領域へ投資するとしています。しかし、コストを削った後にどうやって事業を伸ばしていくのかという「次の一手」が見えにくいのが現状です。
泉田氏も、テクノロジーへの投資方針について厳しい見方を示します。
「AI・データ・テクノロジーって言ってるけれども、これ単なる道具なんでね。(中略)『使ってどうするのか』って話ですから」
ツールを導入することが目的化してしまい、それを活用してクライアントにどのような付加価値を提供し、収益に結びつけるのかという具体的な道筋が、決算資料からは読み取りにくいのです。
まとめ
電通グループの最新決算から見えてきたのは、日本国内への利益の偏りと、海外事業における資本効率の悪さ、そしてコスト削減に依存した増益という実態でした。
泉田氏は、グローバル展開を目指す日本企業の現在地について、次のように総括します。
「海外に打って出て勝負するっていうのは日本の企業の宿命なんだけども、なかなかそこがまだ花開いてないというか、苦戦しているのかなっていう状況には見えます」
今後の業績を追う上で、私たちが観測点として絞るべき指標は明確です。それは「米州のオペレーティング・マージン(18.8%)が、投じた巨大な資産に見合う水準まで回復するかどうか」です。
人員削減や事業撤退といった「守り」の構造改革は、実行すれば確実に数字に表れます。しかし、それが一巡した後に自力で成長するシナリオが描けるかどうかが、本当の試金石となります。中計の資料からは「どう伸ばすか」という成長戦略がまだ明確に読み取れない以上、当面はリストラの進捗と海外事業の底打ちを慎重に見極める必要がありそうです。ただしこれは、公表された資料に書かれていないことを根拠にした見方であり、会社が今後より具体的な計画を示せば評価は変わり得ます。
なお本記事は地域別の事業構造と利益の作られ方に焦点を当てており、株価の水準や配当方針、個別の広告案件の受注動向、日本の売上総利益が減った個別の事情については触れていません。実際の投資判断ではこれらも併せて確認してください。
参考資料
- 株式会社電通グループ「2026年12月期 第2四半期決算短信」(2026年8月14日)
- 株式会社電通グループ「2026年12月期 第2四半期 決算説明会資料」(2026年8月14日)
- 株式会社電通グループ「2026年12月期 第2四半期 決算説明会 質疑応答」(2026年8月14日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 株式会社電通グループ IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事
泉田良輔
イズミダイズム
高原 祥子