

この記事はここがポイント
- データセンター向け好調で1Q営業利益+59.8%増益、通期予想上方修正
- 利益はコンポーネント集中、デバイス・モジュールは赤字計上という偏り
- 営業利益+59.8%と増益ながら、株価は6月末高値から切り下がった推移
株価が動いた理由を決算だけで説明しようとすると、たいてい行き詰まる。村田製作所<6981>の株価は2026年の春から初夏にかけて大きく水準を切り上げ、そこで反転した。その後に出た2027年3月期1Qは大幅な増益で、通期予想も引き上げられている。業績と株価の歩幅は、なぜこうもずれるのか。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋は3,000円台、初夏は1万円台。株価が描いた弧の急さ
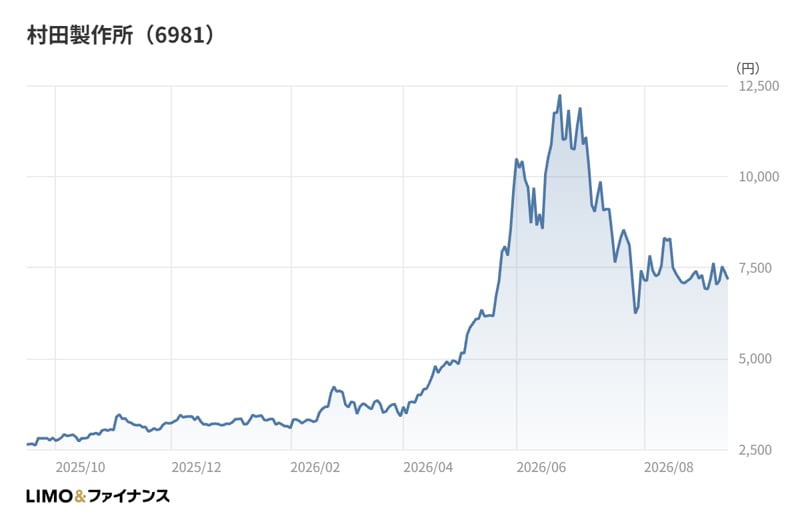
2025年10月末の月末終値は3,300円台だった。年末にかけては3,200円台を挟んでもみ合い、2026年1月末には3,100円台まで下押ししている。この1月末が、昨秋以降では最も低い月末終値になる。
動き出したのは2月だ。月末には4,100円台まで切り上がったが、3月末には3,400円台へ戻している。ここまでは、方向感の定まらないレンジの動きに見えた。
流れが変わったのは春以降である。4月末は5,100円台、5月末は9,600円台、そして6月末には1万1,300円台に届いた。3月末からの3か月で、株価の水準は3倍を超えている。
そこから先は逆回転だった。7月末は7,400円台、8月末は7,100円台。2026年9月時点の直近終値も7,100円台で、初夏の高い水準からは大きく切り下がったまま推移している。
これだけの振れ幅を、業績の変化だけで説明するのは無理がある。AI関連やデータセンター向けの需要期待が短い期間に集中し、そのあとで巻き戻しが起きた可能性は高い。需給や相場全体の地合いも絡んでいるだろう。ボラティリティが極端に高い局面だった、とみるのが素直だ。
3Q累計は減益、通期は増益。2026年3月期に起きた反転
株価の話からいったん離れて、直前の通期決算を確かめておきたい。ここを押さえておかないと、足元の増益率の大きさを読み誤る。
2026年3月期の3Q累計は、売上収益(IFRS)が1兆3,702億円で前年同期比+2.9%、営業利益は2,030億円で▲13.3%、親会社の所有者に帰属する四半期利益は1,573億円で▲21.8%だった。増収なのに、利益は二桁減っている。
ところが通期で締めると、売上収益1兆8,308億円(+5.0%)、営業利益2,818億円(+0.8%)、当期利益2,339億円(±0.0%)と、かろうじて増益に戻した。3Q累計の減益幅を4Q単体でほぼ埋めた計算になる。
減益要因について、会社は製品価格の値下がりと、表面波フィルタ製品に係る事業でののれんの減損損失を挙げている。増益要因は生産高増加に伴う操業度益とコストダウンだ。実際、この期の減損損失は504億円に達し、のれんの残高は1,357億円から994億円へ減っている。
つまり2026年3月期の利益は、価格下落と一過性の減損に削られたうえでの横ばいだった。翌期の増益率が大きく見えるのは、この削られた年が比較の土台になっているからでもある。
売上収益+20.7%に対し営業利益+59.8%。この開きはどこから来たのか
2027年3月期1Qの売上収益は5,022億円で前年同期比+20.7%、営業利益は984億円で+59.8%となった。税引前四半期利益は1,092億円で+75.3%、親会社の所有者に帰属する四半期利益は813億円で+63.7%である。増収率に対して、増益率が3倍近い。
会社の説明によると、売上を押し上げたのはコンデンサだ。データセンター向けを中心に幅広い用途で増加し、EMI除去フィルタがデータセンターやモビリティ向けで、インダクタがスマートフォンやモビリティ向けで伸びた。為替も前年同期比で14円89銭の円安に振れている。
利益面では固定費の増加や製品価格の値下がりという減益要因があった。それを生産高増加に伴う操業度益と円安が上回った、というのが同社の整理である。
用途別に見ると、伸びの中心がどこかがはっきりする。コンピュータ向けが1,028億円で+47.0%と突出し、モビリティ向けが+16.1%、通信向けが+13.7%と続いた。一方で家電向けは▲6.7%と減っている。売上構成比でも、コンピュータ向けは前年同期の16.8%から20.5%へ上がった。
通期予想も引き上げられた。売上収益2兆1,100億円(+15.2%)、営業利益4,300億円(+52.6%)、当期利益3,380億円(+44.5%)。従来計画の売上収益1兆9,600億円、営業利益3,800億円からの上方修正である。税引後ROIC(投下資本利益率)の見通しも12.3%から13.9%へ引き上げられ、為替前提は1米ドル150円から155円に変わった。
ただし1Qの営業利益984億円は、通期4,300億円に対する進捗率でみれば23%程度にとどまる。四半期を均した目安の25%には、わずかに届いていない。上方修正後の計画は、下期にかけての積み上がりを前提にしていると読める。
連結の営業利益を上回るコンポーネント。赤字を抱えるデバイス・モジュール
この会社の利益構造は、事業セグメントの並びを見るとかなり偏っている。
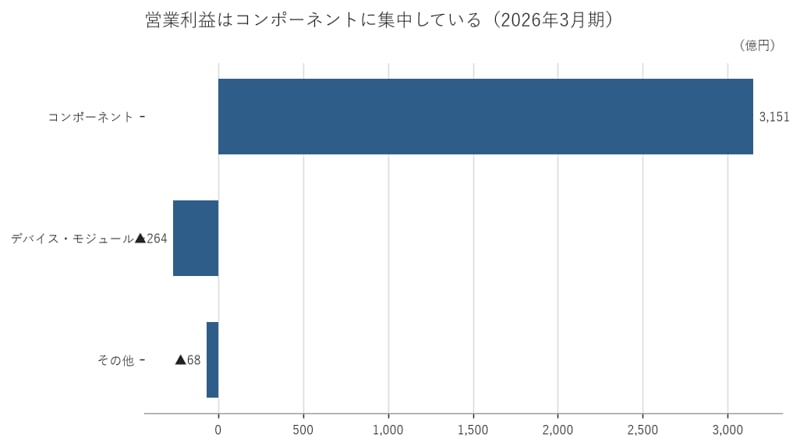
2026年3月期の実績では、コンポーネント事業の売上収益が1兆1,597億円(前期比+12.3%)、営業利益が3,151億円(同+14.5%)で、営業利益率は27.2%だった。一方のデバイス・モジュール事業は売上収益6,559億円(▲5.9%)、営業利益は▲264億円である。その他も▲68億円だった。
つまり連結の営業利益2,818億円は、コンポーネント単体の稼ぎをむしろ下回っている。部品が稼ぎ、モジュールがそれを削る。この構図は1Qでさらに際立った。
1Qのコンポーネントの営業利益は1,135億円、営業利益率は32.5%に達している。前年同期は711億円・26.0%だったので、利益率は6.5ポイント上がった。対するデバイス・モジュールは▲129億円で、前年同期の▲80億円から赤字が広がっている。
電子部品の世界では、単品の部品よりもモジュールのほうが付加価値が高い、という見方が一般的だ。複数の機能をまとめて顧客の手間を減らすぶん、価格も利益も取りやすいとされる。
ところが同社の開示を見る限り、利益を生んでいるのは部品側で、モジュール側は赤字を抱えている。イメージと1次情報が、きれいに逆を向いている場面だ。
もっとも、これは「モジュールが劣る」という話ではないだろう。高周波モジュールのようにスマートフォンの機種サイクルに強く依存する製品群と、コンデンサのように用途を選ばず売れる製品群とでは、稼働率の安定性がまるで違う。前期の減損が表面波フィルタ製品に係る事業で起きていたことも、この読み方を裏づける。
同じ会社の中に、性格の異なる2つの事業が同居している。そう捉えたほうが、増益率の大きさに引きずられずに済む。
受注高+56.3%という数字を、どこまで先行指標として読むか
1Qで目を引いたのは受注の動きだ。受注高は6,738億円で前年同期比+56.3%、うちコンデンサが4,155億円で+85.5%に達している。
受注残高も6月末で6,177億円となり、前期末の4,461億円から+38.5%積み上がった。コンデンサだけで4,021億円、前期末比+49.4%である。
受注高の伸びが売上の伸びを大きく上回るということは、当面の生産の裏づけがすでに手元にあるという意味になる。通期計画の引き上げも、この積み上がりと矛盾しない。
とはいえ受注残は、将来の売上の予約ではあっても、利益の予約ではない。価格も為替も、実際に出荷する時点の条件で決まる。需要の山が高いときほど、受注は実需より前のめりに積まれやすいという経験則もある。
業種の物差しも当てておきたい。電気機器182社の営業利益率の中央値は6.7%、ROE(自己資本利益率)の中央値は7.7%である。同社の2026年3月期は営業利益率が15.4%、ROEが8.8%だった。利益率は中央値の2倍を超えるのに、ROEは中央値と大きくは変わらない。
ここに効いているのが自己資本比率85.0%という資本の重さだ。稼ぐ力が強くても、分母が厚ければ資本効率の数字は伸びにくい。もっとも電気機器という区分は幅が広く、中央値はあくまで目安として扱うべきだろう。

受注の積み上がりと、セグメント別の利益の偏りを並べて見ると、この会社の次の論点が浮かび上がる。
伸びているのは部品側で、受注残が膨らんでいるのもコンデンサだ。足元の好調は、用途を選ばない汎用部品が需要の波にうまく乗っている状態に近い。
汎用部品の強みは、どの用途でも売れることにある。弱みも同じところにある。波が引けば、どの用途からも同時に引く。設備を先に積んでおく必要があるぶん、稼働率が落ちたときの利益の下げ方は速い。
一方でモジュール側は、いま利益を出せていない。ここが黒字に戻れば利益の柱は2本になるし、そうならなければ、部品側の波がそのまま会社全体の波になる。
株価が短い期間に大きく吹き上がり、そこから戻された背景にも、この「柱が1本かどうか」という論点が横たわっているのではないか。次の決算を見るときは、連結の増減率よりも先に、セグメント別の営業利益率がどちらへ動いたかを確かめてほしい。会社の体温は、そちらに先に出る。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。