


この記事はここがポイント
- 2026年3月期は自己資本比率が8割を割り込み、資本構成が大きく変容。
- 2026年3月期、ROE10.4%へ低下、営業利益も前期比14.0%減に。
- 株価は5月末高値から9月、5,700円台へ切り下げた推移。
借入にほとんど頼らず、自己資本比率は8割超。信越化学工業<4063>は長くそういう会社として見られてきた。ところが直近の貸借対照表を開くと、長期借入金が大きく増え、自己資本比率は8割を割り込んでいる。株価も初夏の高値から水準を切り下げた。稼ぎ方より先に、お金の置き方のほうが変わり始めているのではないか。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋からの上昇と、初夏からの巻き戻し。1年で描いた山の形
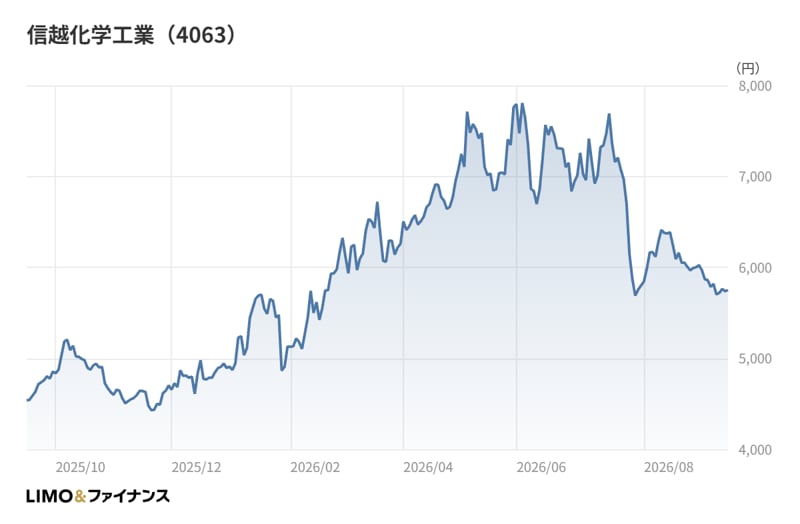
2025年10月末の月末終値は4,600円台だった。11月末が4,700円台、12月末が4,800円台と、年末にかけては緩やかに水準を切り上げている。この10月末が、昨秋以降で最も低い月末終値になる。
上昇のピッチが上がったのは年明けからだ。2026年1月末は5,100円台、2月末は6,100円台、3月末は6,200円台。さらに4月末に7,200円台、5月末には7,700円台をつけた。5月末が、昨秋以降で最も高い月末終値である。
そこからは反対向きの動きになった。6月末は7,000円台、7月末は5,800円台まで下押しし、8月末は6,000円台へ小幅に戻している。2026年9月時点の直近終値は5,700円台だ。
昨秋の起点と比べれば、今も2割強高い位置にいる。ただし初夏の高い水準からは、はっきりと切り下がった。昨秋からの上げ幅の3分の2ほどを吐き出した格好だ。
半導体材料や塩化ビニル樹脂といった素材の会社は、市況と為替の影響を強く受ける。株価がこれだけ振れた背景に、AI関連投資への期待とその修正、それに原燃料や地政学をめぐる見方の揺れが混ざっていた可能性は高い。単一の材料に割り当てて説明できる動きではないだろう。
増収でも営業利益は▲14.0%。どの事業が利益を削ったのか
2026年3月期の連結売上高は2兆5,739億円で前期比+0.5%、営業利益は6,352億円で▲14.0%、経常利益は7,082億円で▲14.0%、当期純利益は4,744億円で▲11.0%だった。売上はほぼ横ばいで、利益だけが二桁減っている。
減益の出どころは、セグメントを見ればすぐに分かる。生活環境基盤材料事業の営業利益が1,648億円で前期比▲43.4%と大きく落ち込んだ。売上高は9,813億円で▲5.8%だから、売上の落ち込み以上に利益が削られている。
対照的に、電子材料事業は売上高1兆157億円(+8.7%)、営業利益3,445億円(+6.1%)と伸びた。営業利益率は33.9%に達する。機能材料事業も売上高4,408億円(▲1.7%)に対し営業利益1,009億円(+0.9%)と踏みとどまり、加工・商事・技術サービス事業は営業利益273億円だった。
会社の説明も、この濃淡をそのままなぞっている。電子材料はAI関連市場の拡大で先端分野が引き続き好調で、300mmウエハーの需要は回復基調を維持。露光材料は拡大基調にあり、伊勢崎の新拠点の稼働を含めて供給能力の増強を進めている。
一方の生活環境基盤材料では、年初から値上げに取り組んだとしている。北米市場では1月から3月にポンド当たり合計6セント、さらにポンド当たり10セントの値上げ交渉が山場を迎え、5月にはポンド当たり4セントを打ち出した。海外市場でも年初から値上げを敢行し、イランでの紛争を契機にさらに大幅な値上げを実行したという。ソーダ市況も改善したとしている。
値上げをこれだけ列挙しなければならない、ということ自体が、この事業の置かれた環境の厳しさを物語る。価格で取り返しにいっている局面だ。会社自身も、前期が減益決算だったことを踏まえ、今期はそれを反転させるという姿勢を明確にしている。
もう少し長い時間軸でも見ておきたい。営業利益は2022年3月期が6,763億円、2023年3月期が9,982億円、2024年3月期が7,010億円、2025年3月期が7,421億円、そして2026年3月期が6,352億円である。
売上高は同じ5期で2兆744億円、2兆8,088億円、2兆4,149億円、2兆5,612億円、2兆5,739億円と推移した。2023年3月期の突出は、塩化ビニル樹脂の市況が歴史的に高かった局面の反映だろう。
つまり直近期の6,352億円は、5期の中では最も低い。売上高は2023年3月期の水準に届かないまま、利益だけが先に山を下りた。市況を含んだ利益の変動幅の大きさが、そのまま株価の振れ幅にもつながっていると読める。
2027年3月期1Qの進捗は計画並み。反転の初速をどう見るか
2027年3月期1Qは、売上高6,624億円、営業利益1,737億円、経常利益1,921億円、当期純利益1,308億円だった。1株当たり四半期純利益は70円39銭である。
通期予想は売上高2兆7,000億円(+4.9%)、営業利益7,000億円(+10.2%)、経常利益7,700億円(+8.7%)、当期純利益5,250億円(+10.7%)。年間配当は前期の106円から116円へ引き上げる計画としている。
この通期計画に対する1Qの進捗率は、営業利益で24.8%、当期純利益で24.9%。四半期を均した25%とほぼ同じ歩調だ。急加速もしていないが、遅れてもいない。
素材メーカーの利益は、値上げの浸透と市況の戻りが重なったときに一気に伸びる性質がある。裏を返せば、1Qの進捗が計画並みだからといって、通期の着地が計画並みになるとは限らない。上振れも下振れも、ここからの期間に寄りやすい。
研究開発費の動きも添えておく。2026年3月期は778億円で、前期の731億円から増えている。売上高が横ばい、営業利益が二桁減という年に、研究開発は絞っていない。
先端材料で戦う会社としては当然の判断に見えるが、減益局面で費用を維持するという選択は、それ自体が経営の意思表示でもある。目先の利益率よりも、数年先の製品ラインを優先したということだろう。
ROEの低下と、8割を割った自己資本比率。同時に起きたことの意味
ここからが本題だ。この会社の数字でいま最も変化しているのは、損益計算書ではなく貸借対照表のほうである。
ROEの推移を並べてみる。2022年3月期16.3%、2023年3月期19.7%、2024年3月期12.8%、2025年3月期12.0%、2026年3月期10.4%。ピークからは半分近くまで下がった。
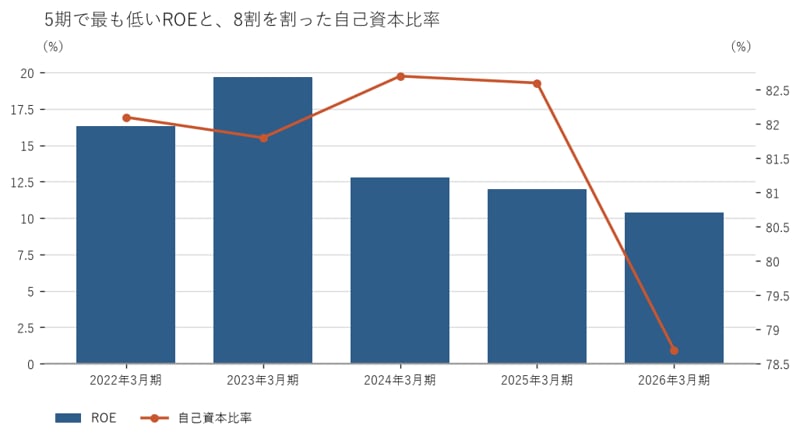
もっとも、業種の物差しに当てれば今も上位だ。化学161社のROEの中央値は6.6%、営業利益率の中央値は6.9%である。同社の2026年3月期の売上高営業利益率は24.7%で、中央値の3倍を超える。稼ぐ力そのものが落ちたわけではない。
にもかかわらずROEが10%台前半まで下がるのは、分母である自己資本が厚いからだ。自己資本比率は2022年3月期から2025年3月期まで8割台で推移し、化学業種の中央値64.6%を大きく上回ってきた。
その自己資本比率が、2026年3月期に78.7%へ下がった。この5期では初めて8割を割ったことになる。
同時に動いているのが負債と自己株式だ。長期借入金は2025年3月期末の74億円から、2026年3月期末には2,363億円へ増えた。自己株式の計上額も1,210億円から6,126億円へ膨らんでいる。財務活動によるキャッシュフローは▲5,048億円で、前期の▲4,549億円からさらに出超が広がった。
投資も落としていない。投資活動によるキャッシュフローは▲5,448億円で、前期の▲1,425億円から大きく増えている。設備投資額は3,397億円と前期の4,345億円からは減ったものの、営業キャッシュフロー7,126億円の半分近くを充てている水準だ。
借入を増やし、自己株式を買い、設備にも回す。これを単に「財務が緩んだ」と読むのは早計だろう。
無借金や高い自己資本比率は、一般には安心材料として受け止められやすい。ただコーポレートファイナンスの考え方に戻れば、借りられる余力を使わずに置いておくことは、資本コストの高い自己資本だけで事業を回すことを意味する。ROEが下がる理屈はそこにある。
イメージのうえでは鉄壁の財務、数字のうえでは資本効率の重石。この2つは矛盾せず、同じ会社の中で同時に成り立っている。直近期に起きているのは、その重石を会社側が自分で外しにいく動きだと読める。

過去5期を並べ直すと、この会社の現在地が「稼ぐ力の局面」から「資本の使い方の局面」へ移りつつあることが見えてくる。
利益の水準は、素材市況と値上げの進み方でしばらく上下するだろう。そこは会社が完全には制御できない領域だ。一方で、負債をどこまで使うか、自己株式をどこまで買うか、投資をどの事業に厚く配るかは、経営が自分で決められる。
面白いのは、その決定が損益計算書より先に貸借対照表へ出ていることだ。決算短信の数字を追っているだけでは、この変化はまず見えない。
もう一つ。値上げを何段にも重ねて利益を取りに行く事業と、AI関連の需要をそのまま受け止められる事業とが、同じ屋根の下にある。前者は交渉の巧拙が、後者は投資の先見性が効く。経営に求められる筋肉がまるで違う。
株価の振れを追うより、この二段構えの会社が資本をどちらへ寄せるのかを観察するほうが、中期の見通しには効いてくるはずだ。設備投資の配分と自己株式の動きは、次の有価証券報告書でぜひ確かめてほしい。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。