


この記事はここがポイント
- 卸売業平均より低粗利率で、持分法や事業投資で利益を確保し、自己資本を厚く積まない総合商社の事業構造。
- 三井物産と三菱商事は粗利益構成が異なるが、利益面では両社とも資源依存度が高く、三菱商事の利益効率が際立つ点。
- 三井物産の2026年3月期は当期利益▲7.4%、ROE10.2%で後退したが、2027年3月期は+10.3%増益を見込む。
総合商社は資源価格で決まる。よく聞く見立てだが、半分は当たっていて、半分は雑だ。三井物産<8031>の株価は昨秋から春にかけて水準を大きく切り上げ、初夏には勢いを失った。同じ卸売業に並ぶ三菱商事と事業の組み立てを突き合わせると、どこで稼ぎ、どこで利益に変えているのかの違いが見えてくる。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋から春まで続いた上昇と、初夏に失われた勢い
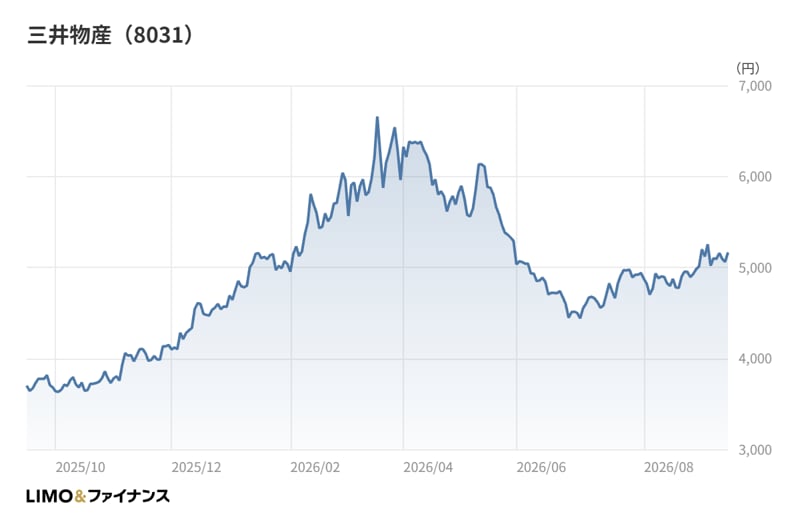
2025年10月末の終値は3,800円台だった。そこから12月末に4,600円台、2026年1月末に5,000円台と段を上げ、2月末には5,800円台に乗せている。
3月末は5,900円台。昨秋以降の月末終値では、ここが最も高い水準だ。半年足らずで水準が5割強切り上がった計算になる。
流れが変わったのは春だ。4月末は5,800円台、5月末は5,200円台、6月末には4,400円台まで下押しした。3か月で上げ幅の3分の2近くを吐き出したことになる。
その後は7月末が4,900円台、8月末が5,000円台。2026年9月時点の終値は5,100円台で、戻りの途中にある。
この1年弱、値動きの振れ幅は大きい。商社株は資源市況や為替、世界景気の見立ての変化に反応しやすく、決算だけで説明しきれる動きにはならない。
春先の下押しについても、資源価格や地政学リスクの読み方が変わったことが意識された可能性はある。ただ、単一の材料に帰すのは無理がある。ボラティリティの高さそのものが、この銘柄の特性だと考えたほうが素直だろう。
減益で着地した前期と、二桁増益を見込む今期予想のねじれ
2026年3月期通期の売上収益は13兆9,952億円で前期比▲4.6%。税引前利益は1兆870億円、当期利益(IFRS)は8,339億円で▲7.4%だった。
5期を並べると流れが分かる。2023年3月期の1兆1,306億円を山に、2024年3月期は1兆636億円、2025年3月期は9,003億円、そして前期が8,339億円。3期続けて水準が下がっている。
ROEも同じ向きだ。2023年3月期の18.9%から、2024年3月期15.3%、2025年3月期11.9%、前期10.2%へと切り下がった。前期末の自己資本比率は42.1%、営業キャッシュフローは9,529億円である。
なぜ収益が落ちたのか。会社によれば、2026年3月期3Q累計時点での減収は、主にエネルギー、化学品、金属資源によるものだという。
事業環境の説明も踏み込んでいる。世界経済は米国の関税政策による下押しがある中でAI関連の設備投資などから緩やかに回復していたが、年度末にかけて中東情勢の悪化によるホルムズ海峡の通航制限を受け、エネルギーなどの供給途絶が発生し、減速感が急速に高まった。会社はそう整理している。
足元の数字は違う顔を見せる。2027年3月期1Qの売上収益は4兆3,475億円、当期利益は2,940億円。通期予想の当期利益9,200億円に対する進捗率は32%で、四半期としては速めのペースだ。
会社は通期で+10.3%の増益を見込み、年間配当も前期実績の115円から140円へ引き上げる予想を置いている。減益が続いた局面からの反転を、会社側はかなり強気に見ているということだ。
株価が春に崩れ、夏から戻しているのは、この見通しの置き方と無関係ではないだろう。ただし、そこを断定できるほど株価の材料は単純ではない。
稼ぎの入口は同じではない。粗利益で並べた2社の形
ここで比べる相手を置く。三菱商事<8058>だ。同じ卸売業に属し、規模も並ぶ。商社といえばまず思い浮かぶ組み合わせだろう。
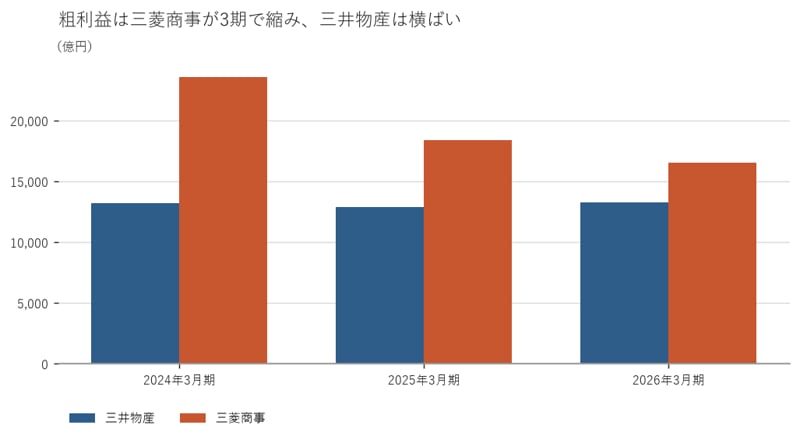
2026年3月期の売上収益は、三井物産の13兆9,952億円に対し、三菱商事が18兆9,159億円。粗利益は1兆3,281億円と1兆6,550億円で、こちらも三菱商事が2割以上厚い。
ところが当期利益は8,339億円と8,004億円で、ほぼ並ぶ。売上でも粗利益でも上回る三菱商事が、最終利益では下回っている。
3期の粗利益の推移を見ると、背景の一端が見える。三菱商事は2024年3月期の2兆3,597億円から1兆8,363億円、1兆6,550億円へと3割近く縮んだ。一方の三井物産は1兆3,197億円、1兆2,883億円、1兆3,281億円でほぼ横ばいだ。
セグメント別の粗利益を見ると、組み立ての違いがはっきりする。三菱商事は食品産業が2,973億円で最も厚く、Smart Life Creationが2,334億円で続く。三井物産は化学品2,516億円、金属資源2,490億円、生活産業2,184億円、機械・インフラ2,095億円、エネルギー2,024億円と、上位5分野が2,000億円台に並ぶ。
入口だけを見れば、三井物産のほうが平らで、三菱商事のほうが生活・消費側に山がある。
規模感も添えておく。前期末の従業員数は三井物産が55,463人、三菱商事が63,037人。粗利益と同じく、人の数でも三菱商事が上回る。事業の裾野の広さが、そのまま組織の大きさに出ている。
粗利のシェアと利益のシェアは一致しない
入口の話はここまでだ。出口、つまりセグメント利益で並べ直すと、絵が変わる。
三井物産の2026年3月期のセグメント利益は、金属資源が2,536億円で最も大きい。次いで機械・インフラ2,258億円、エネルギー1,642億円と続く。
粗利益では最上位だった化学品は675億円、生活産業は519億円にとどまる。粗利益2,490億円の金属資源は、利益が2,536億円と粗利益を上回っている。
理屈は会計の構造にある。持分法で取り込む関連会社の利益は粗利益に入らず、その外側で積み上がる。資源や事業投資が主戦場のセグメントほど、粗利益より利益のほうが大きくなる。
三菱商事も同じ形をしている。金属資源は粗利益1,752億円に対し利益2,045億円、Environmental Energyは粗利益1,122億円に対し利益1,608億円。逆に粗利益が最も厚い食品産業は、利益では832億円にとどまる。
比率にしてみると差がはっきりする。三井物産の金属資源とエネルギーは、粗利益では全体の3割台半ばだが、利益では5割弱を占める。三菱商事の金属資源とEnvironmental Energyは、粗利益では2割弱にすぎないのに、利益では4割台半ばを稼ぐ。
三菱商事は非資源が厚く、三井物産は資源に寄っている。そんなイメージが先に立つ。粗利益の構成だけを見れば、たしかにそのとおりだ。
だが利益の出どころに視点を移すと、両社とも資源に寄っている。しかも粗利益あたりの効き方は、むしろ三菱商事のほうが強い。同じ会社を入口から見るか出口から見るかで、印象が反転する。
卸売業の物差しに当てると、2社は同じ方向に外れている
2社だけを並べると、どちらが優れているかの話に落ちる。そこで第三の基準を置きたい。
卸売業の粗利率の中央値は17.0%。これに対し三井物産は9.5%、三菱商事は8.8%で、どちらも大きく下回る。入口の利幅は業種の真ん中より薄い。
ところが純利益率は逆になる。中央値2.4%に対し、三井物産は6.0%、三菱商事は4.2%。出口では業種の真ん中を上回る。ROEも中央値7.9%に対し三井物産10.2%、三菱商事8.5%で、三井物産は上位4分の1の線である11.1%に近い水準にある。
自己資本比率は中央値51.1%に対して三井物産42.1%、三菱商事39.1%。ここも2社そろって下回る。買収や事業投資で資産を積み、負債を使って回している構図だ。
低い自己資本比率を一律に危ういと読む必要はない。ただ、投下資本の生産性が常に問われる財務であることは意識しておきたい。前期の営業キャッシュフローは三井物産が9,529億円、三菱商事が1兆4,900億円。利益はほぼ並ぶのに、現金の入り方には差がある。
つまり2社は、優劣ではなく同じ方向に業種平均から外れている。薄い利幅で回し、持分法と事業投資で利益を取り、資本は厚く積まない。これが総合商社の形だ。

粗利益とセグメント利益を同時に並べると、総合商社という言葉の曖昧さがよく見えてくる。
トレーディングの会社として見るなら、物差しは粗利益だ。投資会社として見るなら、物差しはセグメント利益と持分法の取り分になる。どちらの目で見るかで、同じ決算がまるで違う会社の決算に見える。
私が引っかかるのは、非資源の強化という言い方が、たいてい粗利益の話で止まっていることだ。粗利益の構成が平らになっても、利益の出どころが資源に寄ったままなら、業績の振れ幅は減らない。株価の振れ幅も、おそらく減らない。
この見方は商社以外にも効く。持分法や関連会社の比重が大きい会社では、売上や粗利益の見かけと、株主に帰属する利益の出どころが食い違う。
決算を読むときは、連結の増減率を追う前に、セグメントの粗利益と利益を並べて眺めてみてほしい。どこで売り、どこで儲けているのかがずれている会社ほど、そのずれ自体が事業の組み立てを語っている。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。