

この記事はここがポイント
- JTの2025年12月期営業利益率25.0%は、業種中央値3.9%を大幅に超える高水準。
- JTとアサヒの営業利益率差は、粗利率差18.4ポイントが主要因。
- JTは利益率・資本効率で業種平均を超え、アサヒは利益率のみ超える対照的な特性。
たばこは縮む産業だ。そう言われて久しい。ところが決算を開くと、そのイメージと収益性の話はまるで別物だと分かる。JT<2914>の株価は昨秋から水準を切り上げ、この夏に高い水準をつけた。同じ食料品業種に並ぶアサヒグループホールディングスと利益率を突き合わせると、この会社の稼ぎ方の特異さが見えてくる。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
半年かけた緩やかな切り上げと、7月に入ってからの段差
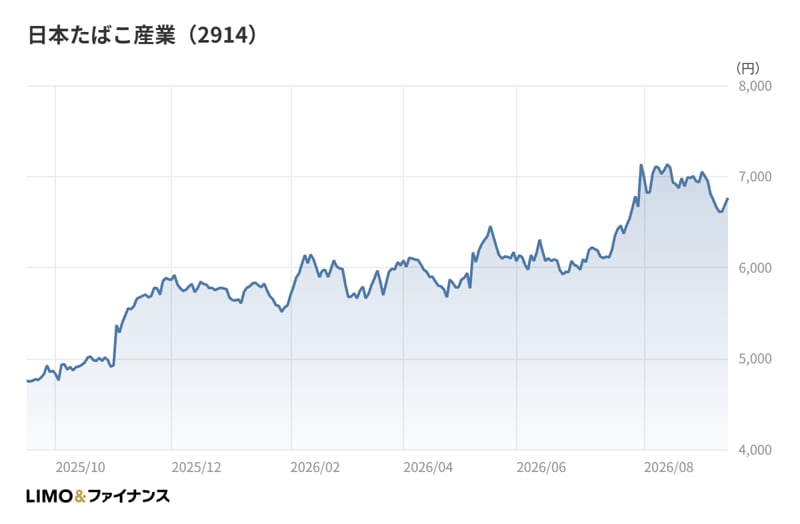
2025年10月末の終値は5,300円台。11月末に5,800円台まで上げたあと、12月末は5,600円台、2026年1月末は5,500円台と、いったん足踏みしている。
そこから2月末に5,900円台、3月末に6,000円台へ。4月末は5,800円台に沈む場面もあったが、5月末は6,100円台、6月末は6,000円台と、6,000円前後のレンジで推移した。
動きが変わったのは7月だ。7月末の終値は7,100円台。1か月で水準が2割近く切り上がり、昨秋以降の月末終値ではここが最も高い。
その後は8月末が6,900円台、2026年9月時点では6,700円台と、やや上げ幅を吐き出している。
昨秋の5,300円台を起点にすると、7月末までの切り上がりは3割強になる。もっとも一直線の急騰ではない。6,000円前後のレンジで半年ほど足踏みし、そこを一気に上抜けた形だ。
7月の段差については、上期決算の内容が意識された可能性はある。ただし相場全体の地合いや需給も絡むため、材料をひとつに絞って説明するのは避けたい。昨秋からの流れとしては、緩やかに水準を切り上げてきたというのが素直な読み方だろう。
一過性要因が剥落した前期と、進捗率6割超で走る今期
2025年12月期の売上収益は3兆4,676億円で前期比+13.4%。営業利益は8,670億円で+175.9%、当期利益(IFRS)は5,101億円だった。営業利益率は25.0%に達している。
増益率が3桁になったのには理由がある。会社によれば、営業利益の増加は、たばこ事業におけるカナダでの訴訟の和解に伴う訴訟損失引当金の計上影響が剥落したことに加え、調整後営業利益が増えたためだという。
売上の側も伸びている。増収はたばこ事業と加工食品事業によるもので、為替影響を含めた調整後営業利益は9,022億円、前年度比+21.5%。新興国通貨が円に対して減価した影響はネガティブに出た、と会社は説明している。
つまり前期の3桁増益は、一過性要因の反動と地力の改善が重なった結果である。数字の派手さだけを見ると読み違える。
5期を並べると輪郭がはっきりする。営業利益率は2021年12月期21.5%、2022年12月期24.6%、2023年12月期23.7%と2割台で推移し、2024年12月期に10.3%へ落ち、前期に25.0%へ戻った。ROEも同じ形で、2024年12月期の4.7%から前期は13.0%へ回復している。
売上収益は5期で2兆3,248億円から3兆4,676億円へ増えた。縮む産業という言葉から連想される姿とは、少なくとも売上の推移は噛み合わない。
ただし現金の入りは別の動きをしている。前期の営業キャッシュフローは5,140億円で、前々期の6,300億円から減った。利益が大きく戻る一方で、キャッシュの側は細っている。引当の計上と実際の資金の出入りにずれが生じている可能性はあるだろう。前期末の自己資本比率は48.5%である。
足元も強い。2026年12月期上期の売上収益は1兆9,860億円、営業利益は6,449億円、当期利益は4,318億円。通期予想の営業利益1兆80億円に対する進捗率は64%、当期利益6,440億円に対しては67%で、いずれも折り返しを大きく超えている。
会社は通期で営業利益+16.3%、当期利益+26.2%を見込み、年間配当も前期実績の234円から272円へ引き上げる予想を置く。
利益率の桁が違う。アサヒグループホールディングスと並べる
ここで比較相手を置く。アサヒグループホールディングス<2502>だ。同じ食料品業種、同じ12月決算、同じIFRS採用で、売上規模も近い。嗜好品を海外買収で広げてきた歩みも重なる。
2025年12月期の売上収益は、JTの3兆4,676億円に対しアサヒグループホールディングスが2兆8,946億円。規模はJTがやや大きい程度で、桁は変わらない。
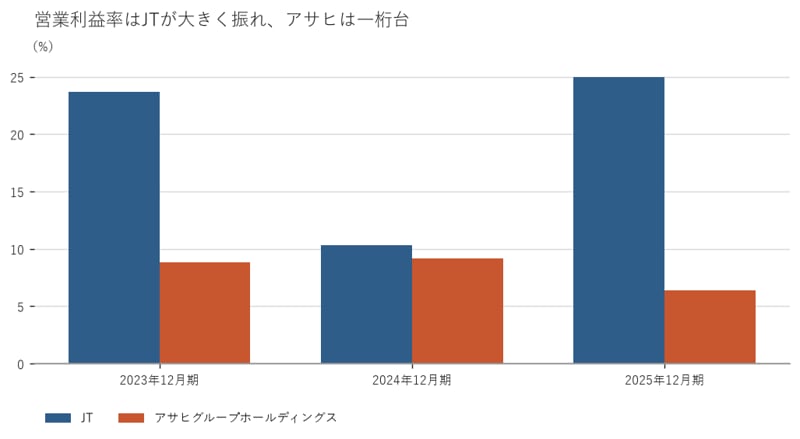
差が出るのは利益だ。営業利益は8,670億円と1,858億円、当期利益は5,101億円と1,215億円。営業利益率は25.0%と6.4%で、4倍近い開きがある。ROEも13.0%と4.3%と差が大きい。
ただし、この1期だけを切り取るのは危うい。アサヒグループホールディングスの営業利益率は2023年12月期8.8%、2024年12月期9.2%で、前期の6.4%はむしろ落ち込んだ年だ。会社は2026年12月期の営業利益を2,970億円、前期比+59.8%と大きく戻す予想を置いており、上期実績も営業利益1,441億円で+56.2%と沿っている。
逆にJTの側も、2024年12月期の営業利益率は10.3%まで沈んでいた。その年だけを取り出せば、両社の利益率はほとんど並んでいたことになる。
差は売る前に決まっている。粗利率で見た2社の開き
では、平時の利益率の差はどこから来るのか。分解してみると、答えは思ったより単純だった。
2025年12月期の売上総利益率は、JTが56.2%、アサヒグループホールディングスが37.8%。その差は18.4ポイントである。
同じ期の営業利益率の差は18.6ポイント。ほぼ一致する。つまり2社の営業利益率の開きは、売ったあとのコストの使い方ではなく、売る前の値決めと原価構造でほぼ説明がついてしまう。
これは事業の性質を素直に映している。たばこは単価に占める原価の比率が低く、価格を動かす余地が比較的大きい。一方でビールを中心とする飲料は、原材料や容器、物流の重さがそのまま原価に乗る。
もうひとつ共通点がある。のれんだ。前期末ののれんはJTが2兆9,230億円、アサヒグループホールディングスが2兆4,107億円。どちらも総資産の3割から4割を占める規模で、海外買収で事業を広げてきた履歴がそのまま残っている。
人の数は対照的だ。前期末の従業員数はJTが52,867人、アサヒグループホールディングスが28,560人。売上規模が近いのに、JTは倍近い人を抱えている。それでも利益率で大きく上回るのは、やはり入口の利幅が厚いからだろう。
稼ぎ方は違うが、資産の作り方は似ている。この点は、業種の物差しに当てるときに効いてくる。
食料品の物差しに当てる。外れ方は2社で同じではない
2社だけを並べると、どちらが強いかの話に落ちる。第三の基準として業種の中央値を置きたい。
食料品業種の営業利益率の中央値は3.9%、上位4分の1の線が7.2%。JTの25.0%は、この分布のどこにも収まらない水準だ。アサヒグループホールディングスの6.4%も中央値は上回るが、上位4分の1には届いていない。
売上総利益率でも同じ向きになる。中央値26.3%に対し、JTは56.2%、アサヒグループホールディングスは37.8%。2社とも業種の真ん中より厚い。
ROEでは景色が変わる。中央値6.7%、上位4分の1の線が10.5%。JTの13.0%は上位四分位を超えるが、アサヒグループホールディングスの4.3%は中央値を下回る。利益率で中央値を上回っていても、資本効率では下回るという組み合わせが成立している。
自己資本比率は中央値60.8%に対し、JTが48.5%、アサヒグループホールディングスが49.8%。ここは2社そろって下回る。のれんを積んで海外事業を買ってきた以上、当然の帰結ではある。
整理すると、JTは利益率でも資本効率でも業種の上に外れ、財務の厚みでは下に外れている。アサヒグループホールディングスは利益率では上、資本効率と財務の厚みでは下。同じ「業種平均から外れた会社」でも、外れる方向の組み合わせが違う。

高い利益率は、どこまでこの会社の実力なのだろうか。
前期の数字だけを見れば、食料品という括りの中で群を抜いている。だが一年さかのぼれば、利益率は3分の1以下まで沈んでいた。訴訟の和解という、損益計算書の外側で起きた出来事ひとつで、である。
ここに、この事業の性格が出ている。価格を動かしやすい商品を持つ会社は、平時の利益率が厚くなる。その厚みは、規制や訴訟という形で外から利益を取りに来る力と、いわば対になっている。高収益と安定は、同じ言葉ではない。
だから私は、利益率の絶対水準そのものより、その水準がどんなリスクとセットになっているかを見たい。厚い利益率が何年続いたかではなく、崩れた年に何が起きて、どれだけの速さで戻ったか。そちらのほうが、事業の頑健さをよく語る。
売上が伸びている点も、あわせて置いておきたい。縮む市場で稼ぐ会社と、伸びている会社とでは、同じ利益率でも意味が違ってくる。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。