


この記事はここがポイント
- TOBは親子上場の構造的な利益相反を解消する手段として増加している
- 発表後に飛びついても遅く、事前に資本構成から対象を絞り込む視点が必要
- PBR1倍割れや手元資金の厚さも、買収対象になりやすい条件として意識される
2026年8月末、カレーチェーン「CoCo壱番屋」を展開する壱番屋の株式について、親会社のハウス食品グループ本社が売却による非公開化を検討していると報じられました。報道直後に株価がストップ高となったことから、TOB(公開買付け)の対象になれば儲かる、と思っていませんか。
実は、TOBが実施される背景の「資本構成」を見ると話が違います。TOBは必ずしもすべての企業で無差別に起こるわけではなく、親会社と子会社が同時に上場している企業の歪みを解消するために行われるケースが増えています。これは経営陣の思惑だけでなく、市場で株を保有する一般株主の損得が大きく動く局面です。
この背景について、元機関投資家の泉田良輔氏が制度と資本構成の両面から解説します。
報道だけで株価が急騰するTOBの仕組み
企業の買収や非公開化に関するニュースが出ると、株式市場は即座に反応します。冒頭で触れた壱番屋の事例でも、報道がなされた2026年8月31日、同社の株価は前営業日の高値945円から始値1,091円へと146円もの「窓」を開けて上昇し、そのまま値幅制限の上限(ストップ高)である1,091円(前日比+15.94%)で取引を終えました。
ハウス食品グループ本社は、壱番屋の株式を51.01%保有する親会社です(2026年2月末現在)。両社は報道同日に、自社が発表・公表した情報ではないこと、現時点で決定した事実はないことを開示しましたが、非公開化を含めた検討を行っていること自体は認めています。この時点では具体的な買付価格も、そもそも公開買付け(TOB)という手法がとられるかどうかも決まっていません。それでも株価が動いたのは、市場が先回りして買収への期待を織り込んだためと考えられます。
TOB(Take-Over Bid)とは、買い付ける価格と株数をあらかじめ公表したうえで、多数の株主から株式を買い集める手続きです。全部の株式を買い取る「全部買収」と、上限を設けて一部だけを買い取る「部分買付」があります。いずれの場合も、現在の市場価格と同じ値段で募集しても既存の株主は売ってくれないため、買い手は市場価格に上乗せした価格(プレミアム)を提示して買い集めることになります。
東京証券取引所がまとめたデータによると、2025年7月以降に開示されたMBO等の非公開化の事案では、買収プレミアムは公表前の市場平均株価に対して平均4割程度が付されています。買収の報道が出ただけで株価が跳ね上がる背景には、この上乗せへの期待があると考えられます。
しかし、報道の段階ではどれだけのプレミアムがつくかは誰にもわかりません。泉田氏は、正式な発表前に飛びつくことの危うさを指摘します。
「正確に会社から公表があった場合は、これこれの値段でこれだけ買い集めますよという発表があるので、この値段で買ってくれるんだなとわかるんですが、まだ報道ベースだとすると、どれだけプレミアムがつくかわからないのにとりあえず上がっているという状況です」
もし買収が実現しなければ、開いた窓は埋まり、元の株価に戻るリスクがあります。一方で、正式なTOBの発表があり買付価格が決まれば、株価はその価格付近まで一気に上昇し、そこで張り付くと泉田氏は説明します。
インタビュワーが、TOBの発表を見てから飛びつけば儲かるのではないかと尋ねると、泉田氏はこう答えます。
「短期的には20%とか30%は儲かる可能性はあります。ただ、それを事前に知っているということは基本的にはあり得ません」
事前に知っていれば、そもそも取引ができません。そのうえで泉田氏は、利益が出る形をこう限定します。
「基本的には知らないわけですが、持っていたらTOBのアナウンスがあって短期的にはグンと儲かる可能性はあります」
つまり、値幅を取れるのは発表の前から持っていた人です。発表されてから買おうとしても、株価はすでにTOB価格の近くまで上がっています。TOBで利益を得るには、対象となる銘柄を事前に保有している必要があります。
なぜ上場をやめる会社がこれほど増えたのか
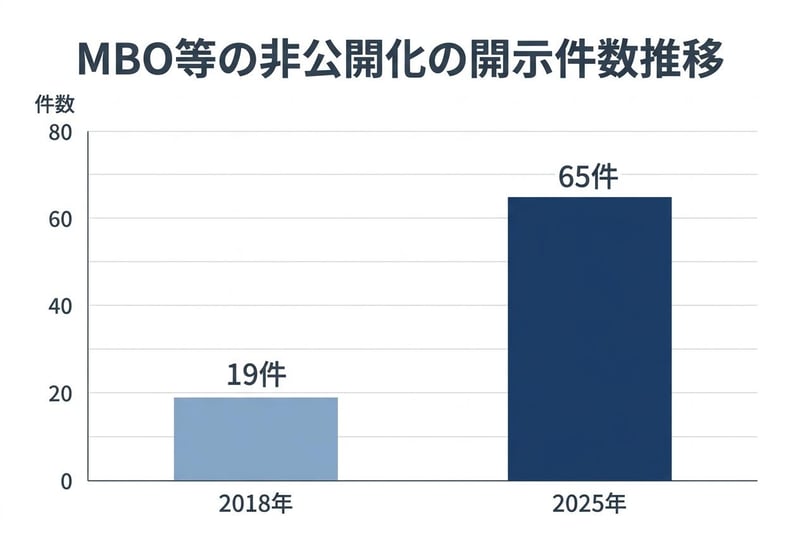
では、なぜ近年、TOBによって上場をやめる(非公開化する)会社がこれほど増えているのでしょうか。東京証券取引所の資料によれば、「MBO(経営陣による買収)」「支配株主による完全子会社化」「その他の関係会社による完全子会社化」を合わせた非公開化等の開示件数は、2018年の19件から2025年には65件(うちMBO単独が31件)へと増加しており、近年で最高水準となっています。なお、これは非公開化を目的としたものの件数であり、TOB全体の件数ではありません。また、2025年の65件に含まれる「その他の関係会社による完全子会社化」4件は2025年7月22日以降の開示に限った集計で、過年度とは対象範囲が少し違います。
MBO等の非公開化の開示件数推移
この背景には、日本の株式市場に特有の「親子上場」という構造的問題があります。親子上場とは、親会社が上場しているだけでなく、その子会社も同時に上場している状態を指します。親会社が子会社の株式の過半数を握りながら、市場には一般の株主も存在しているという構造です。
泉田氏は、かつて多くの企業グループで見られたこの構造が抱える矛盾を解説します。
「親会社が子会社の株式の大半を持っていて、子会社の経営に関して大体の方向性を決められている。そうなった時に、子会社にも上場していたら株主がいるわけですよね」
その株主と親会社とでは、望むことが食い違います。
「子会社の株主からしたら、子会社の利益が最大化するように経営してもらって、自分たちが持っている株が上がるというのが一番の理想像です。けれど親会社からすると、親会社としてこういう動きをしてもらいたいという意向もあります」
ここで生じるのが、グループ全体にとっての利益(全体最適)と、子会社単体にとっての利益(部分最適)の緊張関係です。
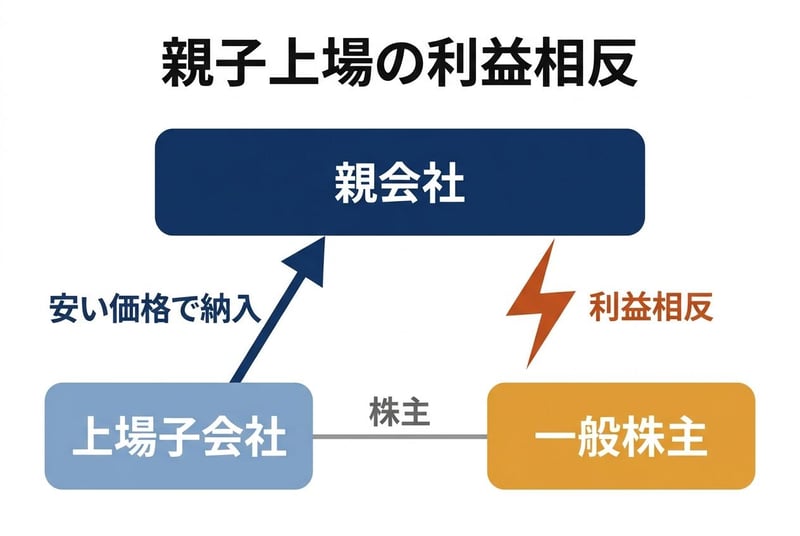
食い違いが表に出るのは、たとえば取引価格です。上場子会社が生産する部品を、市場価格に比べて著しく安い価格で親会社に納入すれば、親会社の利益は増え、子会社の利益は減ります。子会社の一般株主から見れば、自分たちの取り分が親会社の株主のほうへ移ってしまうことになります。これが利益相反です。
100%完全子会社であれば、外部の株主が存在しないため、親会社の利益だけを考えて経営することができます。しかし、上場子会社には一般株主がいるため、親会社に有利な取引を強いることは一般株主の利益を損なうことになります。
この問題に対し、経済産業省は2019年6月28日に策定した「グループ・ガバナンス・システムに関する実務指針(グループガイドライン)」の中で、親会社と上場子会社の一般株主の間に「構造的な利益相反リスク」が存在すると明記しました。同指針は、上場子会社として維持することが最適かを定期的に点検(レビュー)し、取締役会で審議した上で、投資家に対して説明責任を果たすことを求めています。「直ちに解消せよ」という命令形の記述はありません。それでも、親会社にとっては上場子会社を持ち続けることの説明責任が重くなったと考えられます。
親子上場における構造的な利益相反
実際に、経産省の企業アンケート(2019年)によると、上場子会社を保有する理由の上位は「子会社社員のモチベーション維持・向上」(54%)や「上場のステータス・ブランド価値の維持」(40%)であり、本来の上場の意義であるはずの「子会社が自ら資本市場から資金調達を行うため」を挙げた企業は22%にとどまっています。資金調達の必要性が薄いのであれば、利益相反のリスクを抱えてまで上場を維持する意味は問い直されることになると考えられます。
買収提案に「真摯な検討」が求められるようになった
さらに、TOBが増加しているもう一つの背景として、企業買収に対するルールの変化があります。
2023年8月31日、経済産業省は「企業買収における行動指針 ―企業価値の向上と株主利益の確保に向けて―」を策定しました。この指針では、経営陣が「真摯な買収提案」を受けた場合、「真摯な検討」をすることが基本となると記されています。また、株主にとってできる限り有利な取引条件で買収が行われることを目指して、真摯に交渉すべきであるとも求められています。
泉田氏は、この指針が実務に与える影響を次のように読み解きます。
「買いますよという話に対して、どういう意図でうちを買おうと思われているのかという話から入っていかないと、すり合わないんです。そこに真摯に向き合ってくださいねというのがこの話なんですよ」
この指針は、企業価値を高める提案を安易に断ることにならないよう留意する必要があるとも記しています。過去の株価水準よりも相応に高い買収価格が示され、合理的に考えれば企業価値を高めることが期待できる提案であれば、取締役会として十分に検討する必要がある、という書き方です。買収を持ちかけられた側が、検討の土俵に乗らないまま済ませにくくなったと考えられます。
TOBの対象になりやすい企業の条件
ここまで見てきたように、TOBの増加は無差別に起きているのではなく、制度の変化と資本構成の歪みを背景にしていると考えられます。したがって、どのような企業がTOBの対象になりやすいかは、株価の動き(チャート)ではなく、資本構成や財務状況からある程度絞り込むことができます。
第一の条件は、前述した「親子上場」の構造を持つ企業です。株主総会で票を投じられる権利を議決権といい、これを親会社がすでに過半数(50%超)握っている上場子会社は、親会社が残りの株式を買い集めて完全子会社化する(100%保有する)対象になりやすいと考えられます。
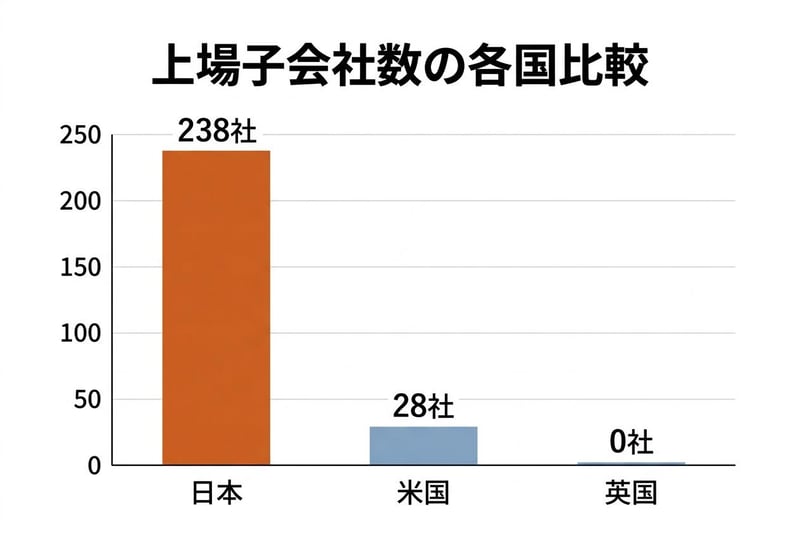
日本の上場子会社(親会社が上場会社であるもの)の数は、東証の集計によると2018年の313社から2025年7月時点では215社へと減少しています。しかし、諸外国と比較すると依然として特異な状況です。集計の仕方は変わりますが、経産省の資料(2018年12月時点)で50%以上を保有する支配株主が存在する上場企業数を比べると、米国が28社(0.5%)、英国が0社であるのに対し、日本は238社(6.1%)に上ります。海外では事業部門をIPOで切り出しても、5年程度で100%子会社に戻すか売却するのが一般的とされています。この差の大きさも、日本で親子上場の解消が進む圧力の一つになっていると考えられます。
上場子会社数の各国比較
一方で、親会社が完全子会社化を選択せず、逆に保有比率を引き下げて「持分法適用関連会社」へと移行させることで、親子上場の歪みを解消しようとする動きもあります。持分法適用関連会社とは、親会社が支配はしていないものの一定の影響力を持つ会社のことで、この形になると子会社の売上や営業利益は親会社の連結決算に合算されず、持ち分に応じた損益だけが反映されるようになります。どちらの方向に向かうにせよ、親会社が高い比率で株式を保有している企業は、資本構成の変動が起こりやすい状態にあると考えられます。
第二の条件は、財務的に「割安」に放置されている企業です。具体的には、「PBR1倍割れ」の企業や、手元に潤沢な資金を抱えている企業が挙げられます。
PBR(株価純資産倍率)とは、分母を資産から負債を引いた純資産(株主の持ち分)として、株価がその何倍で評価されているかを示す指標です。東証が2023年3月に公表した資料では、プライム市場の約半数、スタンダード市場の約6割が「ROE8%未満、PBR1倍割れ」という状態にあると指摘されています。ROEは株主が出したお金に対してどれだけ利益を上げたかを示す比率で、8%未満はその水準が低いことを意味します。PBR1倍割れは、企業が資本コスト(株主や銀行がその会社に期待する最低限の利回り)を上回る資本収益性を達成できていない、あるいは成長性が投資家から十分に評価されていないことが示唆される目安のひとつです。
さらに、現金及び現金同等物から有利子負債を差し引いた金額がプラスである状態(ネットキャッシュが豊富な状態)の企業も、買収者から見れば魅力的な対象となります。泉田氏は、買い手から見た損得をこう説明します。
「現金の価値は現金です。時価総額がこれだったとすると、そこにプレミアムを乗っけて現金を買っても、現金がそのまま来たというだけの話です。赤字の企業で現金がどんどん減っていくという話でなければ、TOBする意味を感じる人もいますよね」
つまり、財布の中に入っている現金の額よりも、財布そのものが安く売られているような状態であれば、買収者は買収資金の多くを企業が持つ現金で回収できる計算が立ちます。
第三に、買い手は外部とは限りません。経営陣自身が自社の株式を買い取る「MBO(Management Buyout)」も増えています。TOBが外から買いに行くのに対し、MBOは中にいる人が買う点が違いますが、株式を集めるのに市場価格への上乗せが要る点は共通です。
泉田氏は、経営陣がMBOを選択する動機についてこう分析します。
「自分たちは長期的な構造改革をしたいのに、株主が短期しか見てくれないから、それだと自分たちのやりたいことができない」
もう一つの理由として、泉田氏は上場を維持するコストの重さを挙げる経営陣もいると話します。いずれにせよ、抜本的な事業構造の転換を優先したい経営陣にとって、上場をやめるという選択肢が現実味を帯びていると考えられます。
資本構成から次の展開を読み解く
TOBやMBOの対象になりそうな企業を事前に見つけ出し、実際に発表されるまで保有し続けるという投資手法は、一般に「イベントドリブン(イベント待ち)」と呼ばれます。これは、割安に放置されている企業を買う「バリュー株投資」の一環として捉えることができます。
しかし、この手法には限界もあります。親子上場の問題が10数年にわたって指摘され続けてきたことを挙げたうえで、泉田氏はこう述べます。
「10年前に問題だって言って買っても、実現するまでにめっちゃ時間があるので、なかなかイベントドリブンってちょっと難しい」
条件に当てはまる企業を見つけたとしても、それが明日TOBされるのか、5年後なのかは誰にもわかりません。泉田氏自身の銘柄選びも「基本バリューです」と述べており、TOBを目的に買うのではなく、割安と判断して持っていた銘柄がたまたま対象になった、という順番です。
また、実際に保有銘柄がTOBの対象になったとき、手元には複数の選択肢があります。市場で売る、買付けに応募する、何もしない。どれを選ぶかで、手続きの手間も、現金を受け取るまでの時間も、税金の扱いも変わります。
TOBが増えている背景には、親子上場の解消と企業統治の強化という、日本市場の構造的な変化があると考えられます。急騰したチャートではなく、その企業の資本構成と手元資金を先に見る。それが、ニュースの後追いにならないための順番です。ただし、条件に当てはまることと、実際にいつ動くかは別の話です。本記事では、対象になったあとの売り方や応募の手続きには踏み込んでいません。条件が揃った銘柄を持っていても、発表が来ないまま資金が寝続ける可能性は残ります。
参考資料
- 経済産業省「グループ・ガバナンス・システムに関する実務指針(グループガイドライン)」(2019年6月28日)
- 経済産業省「企業買収における行動指針 ―企業価値の向上と株主利益の確保に向けて―」(2023年8月31日)
- 東京証券取引所「資本コストや株価を意識した経営の実現に向けた対応について」(2023年3月31日)
- 東京証券取引所「従属上場会社における少数株主保護の在り方等に関する研究会(第2期)第9回 東証説明資料②」(2026年1月26日)
- 東京証券取引所「従属上場会社における少数株主保護の在り方等に関する研究会(第2期)第7回 資料3」(上場子会社数の推移)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。