


イズミダイズム

この記事はここがポイント
- 業績自体は絶好調であり、決算内容に株価下落を正当化する悪い要素は見当たらない
- 株価下落の主因は、半導体ブームでついた「プレミアム」が剥がれ落ちたことにある
- 今後の株価評価は、主力である自動車向け事業から、産業・インフラ・IoT向け事業への転換が進むかどうかにかかっている
自動車向けのマイコン(マイクロコンピュータ。エンジンやボディの動きを制御する半導体)を主力とする半導体メーカー、ルネサスエレクトロニクス(6723)。直近の決算では営業利益が前年比で約3倍となるなど、極めて好調な業績を発表しました。しかし、株式掲示板などでは「ずっといい決算なのに株価の下落が止まらない」と投資家の間で戸惑いの声が広がっています。一体なぜ、これほど良いニュースが揃っているのに株価は力強く上昇しないのでしょうか。この理由について、元機関投資家の泉田良輔氏が同社の株価の動きと会社からのメッセージを読み解きます。
業績は絶好調。決算に悪いところは見当たらない
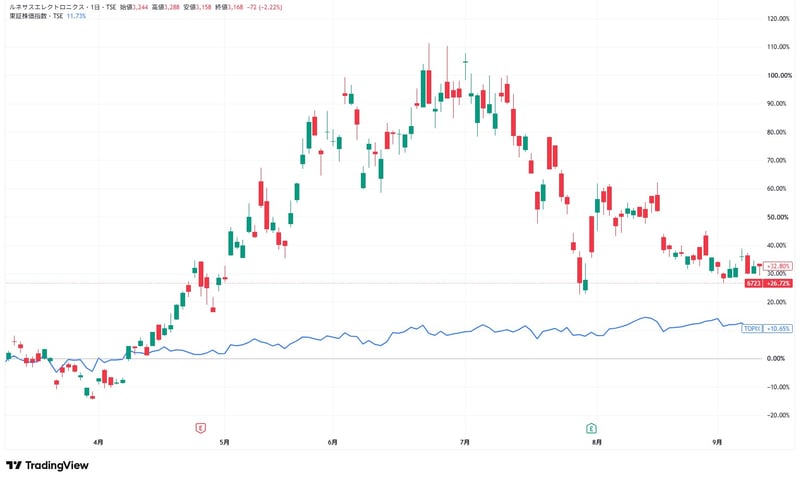
ルネサスエレクトロニクス(TSE:6723)2026年3月初旬〜2026年9月上旬
出所:TradingView(ルネサスエレクトロニクス 6723 日足チャート)
ルネサスエレクトロニクスの株価は、2026年4月頃から他の半導体関連銘柄と同様に大きく上昇しました。しかし、その後は直近にかけて上昇分の半分を戻すような下落基調が続いています。聞き手からも、良い決算が続いているのに株価の下落が止まらない、という市場の疑問が投げかけられました。
では、実際に業績が悪化しているのでしょうか。泉田氏が決算内容を確認すると、実態は全く逆であることがわかります。
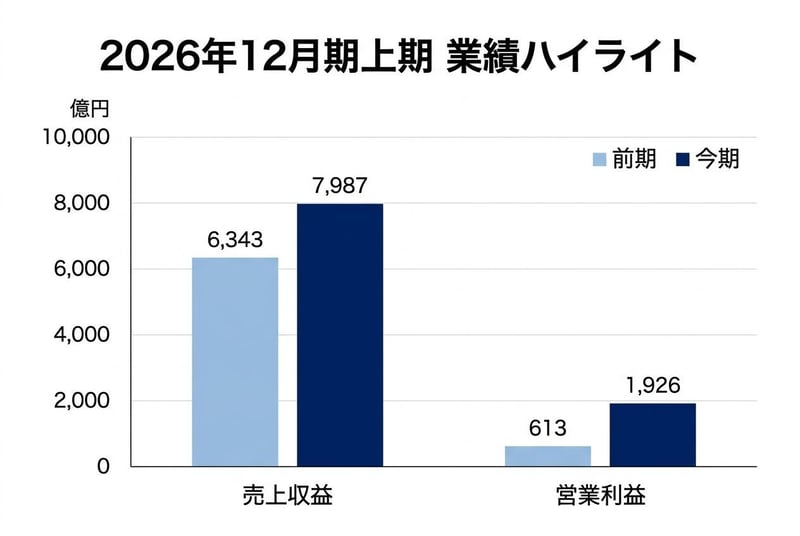
2026年12月期の上期(1〜6月)決算を見ると、売上収益は7,987億円で前年同期比25.9%増、営業利益は1,926億円で同214.3%増と、大幅な増収増益を達成しています。最終利益についても2,173億円となり、前年同期の赤字から黒字転換しました(※IFRS基準)。
2026年12月期上期 業績ハイライト
出所:ルネサスエレクトロニクス「2026年12月期 第2四半期(中間期)決算短信」を基にイズミダイズム作成
さらに、会社が発表した第3四半期累計(1〜9月)の業績予想も強気です。売上収益は約1兆2,076億円(前年同期比24.8%増)、営業利益率は33.0%を見込んでいます。
(※会社が示す営業利益率33.0%は、買収にともなう償却などを除いた会社独自の集計であるNon-GAAPにもとづく数字です)
この予想売上と営業利益率から試算すると、第3四半期累計の営業利益は約3,985億円規模に達することになります。これだけ利益が出る状態が続いていることについて、泉田氏は次のように指摘します。
「決算だけ見て、正直業績がすごい悪化したっていう感じはしない感じです」
数字を見る限り、会社の稼ぐ力は極めて好調であり、決算そのものに株価を大きく押し下げるようなネガティブな要素は見当たらないのです。
在庫と稼働率が示す「先が見えている」強さ
業績が好調なだけでなく、会社側は足元の需要に対しても自信を持った動きを見せています。それを読み解く鍵が「在庫」と「工場の稼働率」です。
まず在庫の状況について見てみましょう。会社は「DOI(Days of Inventory:在庫日数)」をグラフで示していますが、数値そのものは開示していません。開示されている棚卸資産と売上原価から算出すると、直近の第2四半期末は110日程度とみられます。在庫の内訳を見ると、まだ完成していない「仕掛品」が大きく増えています。これは需要増に応じて会社が生産の投入を増やしている証拠です。実際に売上原価が増加しているため、在庫日数(DOI)自体は減少傾向にあります。
また、会社から出荷された後の「販売チャネル在庫(特約店などの在庫)」が何週間分あるかを示す指標も、下がり続けています。つまり、製品が市場でよく売れており、需給がタイトな状態が続いているということです。
ルネサスエレクトロニクスは、通期の業績予想を出さず、1四半期先(今回は第3四半期累計)の予想しか開示していません。会社側はその理由を「半導体業界は事業環境が短期間に大きく変化し、信頼性の高い予想を出すことが難しいため」と説明しています。しかし泉田氏は、この状況をプロの投資家ならではの視点で読み解きます。
手元の在庫が約110日(約3ヶ月分)あるということは、会社側からすれば「3ヶ月先の売上見通しは確度高く見えている」というのが泉田氏の解釈です。見込みが立っているからこそ、仕掛品や、回路を焼き付ける工程(前工程)まで終えたウェハの在庫(ダイバンク)を拡充し、需要に応える準備を進めていると考えられます。
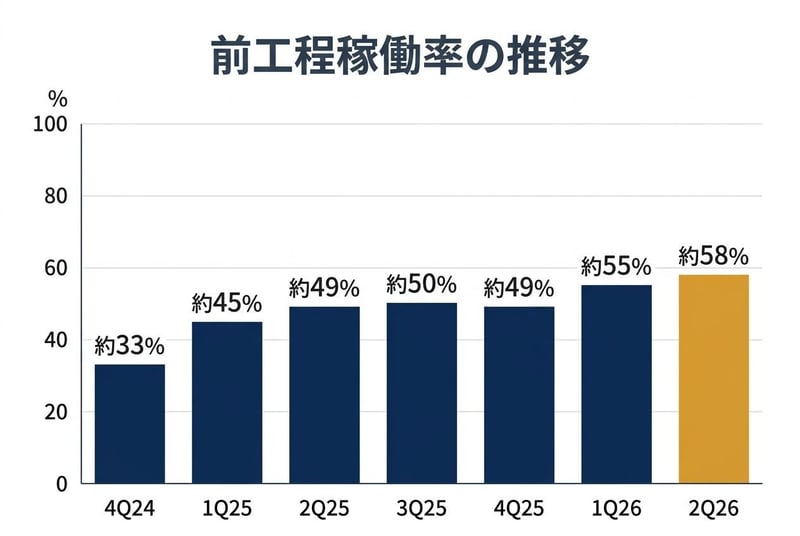
前工程稼働率の推移
出所:ルネサスエレクトロニクス「2026年12月期 第2四半期 プレゼンテーション資料」を基にイズミダイズム作成
次に、生産能力の余裕を示す「稼働率」を確認します。半導体の前工程(ウェハ処理)の稼働率は、全体で約58%(6割弱)という水準にあります。熊本に工場があるため地震などの影響に備える必要はありますが、フル稼働にはまだ余裕がある状態です。
泉田氏はこの稼働率の数字を見て、「まだ4割余裕あるね」と評価します。半導体工場はメンテナンスも必要なため、常に100%で回っている必要はありません。そのうえで、会社の供給能力をこう見ています。
「ここからお客さんのリクエスト来ても対応はできる。キャパだけ見ると、そういう状況かなと思います」
市場の在庫はタイトでありながら、会社にはまだ増産に応じるだけのキャパシティが残されている。これもまた、企業の実力としては非常にポジティブな材料と言えます。
なぜ株価は下がるのか?半導体相場における「プレミアムの剥落」
決算も良く、今後の需要に対する生産体制も整っている。それにもかかわらず、なぜルネサスエレクトロニクスの株価は下落しているのでしょうか。
その答えは、株式市場における「半導体」という大きなくくり方にあります。
一口に半導体関連銘柄と言っても、その事業内容は企業によって全く異なります。データセンター向けのAI半導体を作る会社もあれば、スマートフォンの記憶媒体(NANDフラッシュ)を作る会社もあります。しかし、株式市場が「半導体ブーム」に沸いている時は、事業の細かい違いに関わらず、関連銘柄がひとまとめに買われる傾向があります。
ルネサスエレクトロニクスの株価も、このブームに乗って大きく上昇しました。しかし、相場が落ち着きを取り戻すにつれて、実態以上の期待で上乗せされていた「プレミアム」が剥がれ落ちていったのです。泉田氏はこの現象を次のように解説します。
「NANDフラッシュのキオクシアと同じように期待したところが、キオクシアも下がったし、それ以外もデータセンター関連、下がってると思いますけども、そこのプレミアムが剥げたという感じですかね」
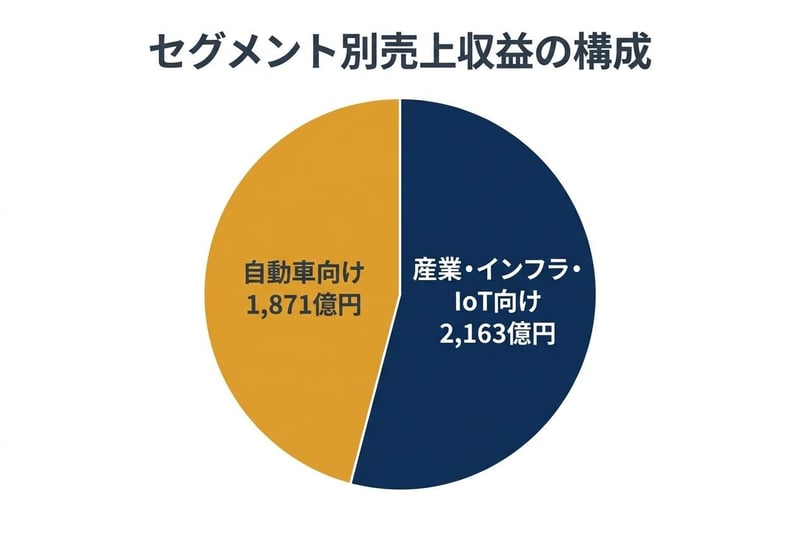
では、ルネサスエレクトロニクスの本当の姿は何なのでしょうか。直近の第2四半期(4〜6月)の売上収益4,053億円の内訳を見ると、単一の事業として最も大きいのは「自動車向け事業」で1,871億円です。一方、産業機器やインフラ、IoT向けの事業を合わせた「産業・インフラ・IoT向け事業」は2,163億円となっています(このほかに「その他」の事業が少額あります)。
セグメント別売上収益の構成
出所:ルネサスエレクトロニクス「2026年12月期 第2四半期 プレゼンテーション資料」を基にイズミダイズム作成
泉田氏の推測によれば、市場が期待するデータセンター向けの需要は、この「インフラ向け」の中に含まれている可能性があります。重要なのは、自動車向けが前年同期比15.9%増、産業・インフラ・IoT向けが同40.0%増と、どちらの事業もしっかりと成長しているという事実です。
会社の実態は着実に成長しているにもかかわらず、市場が勝手に「AI半導体のど真ん中」という過剰な期待を抱き、それが冷めたことで株価が下落している。これが、良い決算でも株価が上がらない理由の正体です。
株価の天井を決めるのは「誰に売っているか」
プレミアムが剥がれ落ちた今、ルネサスエレクトロニクスの株価は本来の評価軸で測られることになります。ここで投資家が知っておくべき株式市場の残酷なメカニズムがあります。それは「部品メーカーの株価評価(バリュエーション)は、納入先のお客さんの評価に引っ張られる」という法則です。
ルネサスエレクトロニクスにとって、単一の事業として最も大きいのは自動車向け事業であり、その主力製品が自動車向けのマイコンです。泉田氏の見立てでは、この事業の成長要素で一番大きいのは「車の電装化比率(1台の車にどれだけ多くの半導体が搭載されるか)」です。
しかし、納入先である自動車産業全体を見渡すと、グローバルでの生産台数がここから倍々ゲームで伸びていくような状況にはありません。カーシェアリングの普及などもあり、自動車メーカー自体が株式市場から高い成長性を評価されにくい環境にあります。
「自動車メーカーに高いバリュエーションつかないんですよ。昔から。なんでそこに物を納めている半導体メーカーも、そこの部分だけだとあまり成長性に評価が当たらない」
これが、ルネサスエレクトロニクスの株価が直面している「評価の天井」です。どれだけ良い部品を作り、しっかりと利益を出していても、「自動車産業に依存している会社」と見られているうちは、株価の劇的な上昇は期待しにくいのです。
では、この評価を覆すにはどうすればよいのでしょうか。注目すべきは、もう一つの柱である「産業・インフラ・IoT向け事業」の成長です。
もし今後、産業機械などの領域でAIを活用する「フィジカルAI」のような新しい市場が立ち上がり、そこへの納入が大きく伸びたとしたらどうなるでしょうか。泉田氏は、その時こそが株価の評価が変わる瞬間だと指摘します。
「フィジカルAIが仮に高いバリュエーションを作ったとすると、『そこに一番納めてますよ』となればバリュエーション上がるじゃないですか。そこがバリュエーション変わる」
会社側も、自動車向け以外の事業が成長していることを決算資料で示しています。泉田氏は、投資家が今後注目すべきポイントを次のように結論づけます。
「(産業向け、インフラ向け、IoT向けの)うちどれかが、自動車よりも大きくなってきたら、また全然見え方が変わるとは思います」
ルネサスエレクトロニクスの株価の行方を占うのは、四半期ごとの目先の利益のブレではありません。「自動車向けの会社」という市場の認識を、「産業やインフラ、IoT向けの成長企業」へと塗り替えられるかどうか。その事業構成の変化のスピードこそが、中長期的な投資判断の最大の焦点となります。
ただし、この記事で扱ったのは決算と在庫・稼働率、そして市場からの見られ方までです。半導体の需要は景気の波を受けやすく、主要顧客である自動車産業や産業機械の需要が落ち込めば、ここまで見てきた前提は変わります。事業構造の転換を見守る際は、こうした外部環境の変化もあわせて確認する必要があります。
参考資料
- ルネサスエレクトロニクス株式会社「2026年12月期 第2四半期(中間期)決算短信」(2026年7月31日)
- ルネサスエレクトロニクス株式会社「2026年12月期 第2四半期 プレゼンテーション資料」(2026年7月31日)
- ルネサスエレクトロニクス株式会社「決算発表説明会 要旨及び主な質疑応答」(2026年7月31日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: ルネサスエレクトロニクス株式会社 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事
イズミダイズム
高原 祥子
イズミダイズム