


この記事はここがポイント
- 2026年3月期、トヨタは営業利益率7.4%でホンダの▲1.9%を9ポイント上回り、業界上位の収益力。
- トヨタ株は2025年10月末から1年で元の水準に戻るも、2026年3月期以降は営業減益を見込む計画。
- ホンダの2027年3月期1Q営業利益率は一時的にトヨタを上回るも、通期計画では逆転、多角的評価が重要。
自動車株は景気敏感の代表格と言われる。だが同じ業種、同じ3月期決算であっても、稼ぐ力の厚みは会社ごとにまるで違う。トヨタ自動車<7203>の株価は昨秋以降、大きく上下しながら、結局は元の水準へ戻ってきた。その値動きの下で、収益力の差はどう動いていたのだろうか。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋から一巡した株価。値幅の大きさが語るもの
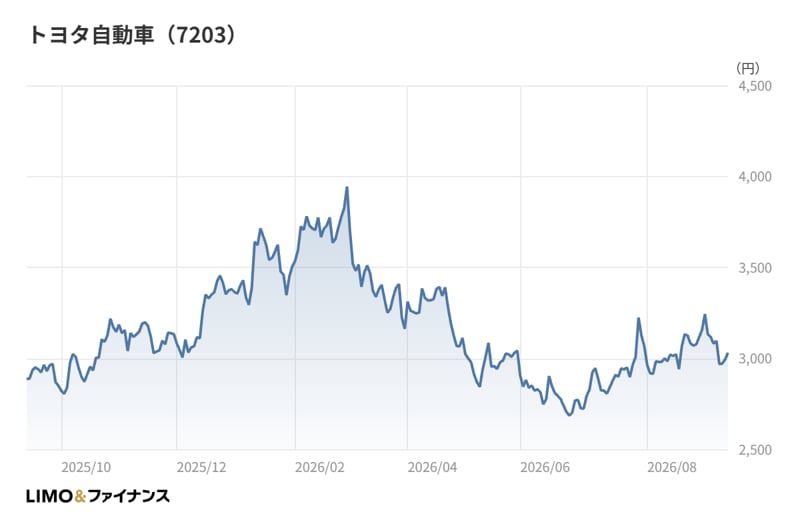
2025年10月末の終値は3,100円台だった。11月末もほぼ同じ水準で、この時点では動きに乏しい。
そこから年末にかけて上値を試す展開になる。12月末は3,300円台、2026年1月末は3,500円台と、月を追うごとに水準を切り上げた。
2026年2月末には3,800円台に乗せる。2025年10月末以降の11か月で、月末終値としては最も高い水準である。
しかし3月末には3,100円台まで押し戻された。わずか1か月で、それまでの上げ幅の大半を吐き出した形だ。
4月末は3,000円台、5月末も3,000円台にとどまる。戻りは鈍かった。
そして6月末の終値は2,700円台。昨秋以降では最も低い月末終値となった。2月末との差は1,100円ほどで、4か月のあいだにかなりの値幅を往復したことになる。
その後は7月末に3,000円台、8月末には3,100円台へと回復する。2026年9月時点の終値も3,000円台にあり、結局は昨秋のスタート地点とほぼ同じ場所へ戻ってきた。
11か月かけて元に戻ったという結果だけを見れば、退屈な1年に映る。もっとも、その道のりのボラティリティ(株価の値動きの激しさ)は相応に高かった。静かな1年ではなかった。
起点と終点が同じ水準に並ぶとき、投資家の関心は「どこへ行ったか」ではなく「なぜ往復したか」に移る。上げの局面で何が織り込まれ、下げの局面で何が剥がれたのか。その手がかりは、この間に出てきた決算にある。
2027年3月期1Qは増収でも営業減益。数字を動かしたのは何か
直近の決算は2027年3月期1Qである。営業収益(IFRS)は13兆5,254億円で、前年同期比10.4%の増収となった。一方で営業利益は1兆634億円と、8.8%の減益である。
増収なのに営業利益が減る。この組み合わせの内訳は、会社が開示した増減要因に表れている。
会社によると、プラス寄与は営業面の努力が700億円、為替変動の影響が3,450億円。これに対してマイナスは原価改善の努力が▲850億円、諸経費の増減・低減努力が▲1,900億円、その他が▲2,426億円だった。
為替が大きく効いてもなお、費用側の増加がそれを上回ったという姿である。
台数はどうか。連結販売台数は239万5千台で、前年同期比0.7%の減少。日本が52万4千台と8.9%増えた一方、海外は187万台と3.1%減ったとしている。
つまりこの増収は、台数の伸びによるものではない。単価と為替が押し上げた増収だ。
もっとも、親会社の所有者に帰属する四半期利益は1兆4,770億円と75.6%の大幅増益になった。税引前四半期利益も56.8%増えている。営業段階より下で利益が膨らみ、営業利益と当期利益が逆方向を向いた四半期だった。
通期の会社計画は、営業収益54兆円(+6.5%)、営業利益3兆4,000億円(▲9.7%)、当期利益3兆2,500億円(▲15.5%)である。
前期にあたる2026年3月期通期は、営業収益50兆6,849億円(+5.5%)、営業利益3兆7,662億円(▲21.5%)、当期利益3兆8,480億円(▲19.2%)だった。2期続けて営業減益を見込む計画ということになる。
その前期の減益についても、会社は要因を数字で示している。2026年3月期の連結販売台数は959万5千台と、前期比2.5%の増加だった。
それでも営業利益は1兆293億円減っている。内訳は、営業面の努力が7,100億円のプラス、その他が6,057億円のプラス。これに対して諸経費の増減・低減努力が▲2兆300億円、為替変動の影響が▲1,950億円、原価改善の努力が▲1,200億円である。
台数は増えたのに利益は減った。その主因は諸経費だったと、会社の説明ははっきり示している。1Qの構図も、規模こそ小さいが方向は同じだ。
2月末にかけての上昇と、3月から6月にかけての下押し。この振れの背景には、減益局面が続くという見方が意識された可能性がある。ただし株価は業績以外の需給や地合いでも動くため、単一の材料に帰すことはできない。
ホンダと並べて見えてくる、収益性の落差
ここでホンダ<7267>を並べてみたい。同じ輸送用機器、同じ3月期決算、そして同じIFRS。トヨタの隣に置いても違和感のない会社だろう。
2026年3月期のホンダは、売上収益21兆7,966億円に対して営業損失▲4,143億円。当期損失も▲4,239億円で、ROE(自己資本利益率)は▲3.5%だった。減損損失を6,920億円計上している。
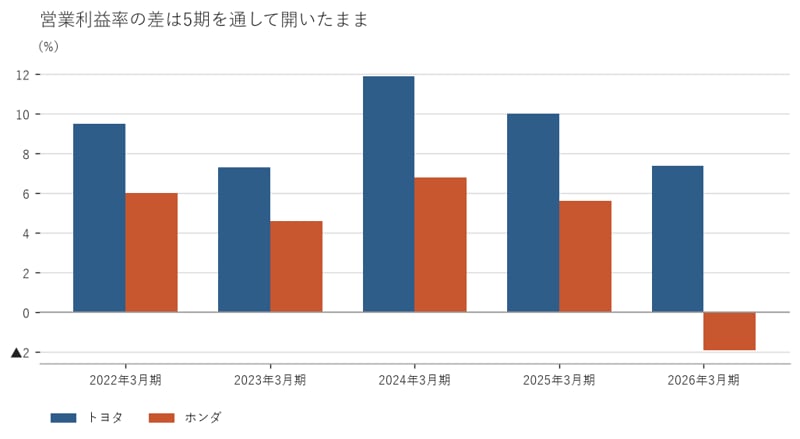
同じ期のトヨタの営業利益率は7.4%。ホンダは▲1.9%だから、その差は9ポイントを超える。ROEもトヨタは10.1%で、符号すら違っている。
ただ、これを「ホンダが一度だけ転んだ」と片づけるのは早い。過去5期の営業利益率を並べると、別の景色が出てくる。
2022年3月期はトヨタ9.5%に対してホンダ6.0%、2023年3月期は7.3%と4.6%、2024年3月期は11.9%と6.8%、2025年3月期は10.0%と5.6%。減損のあった期を除いても、差は一貫して3ポイントから5ポイント開いている。
差は粗利の段階ですでに開いている
落差の理由を減損だけに求めると、構造を読み違える。
2026年3月期の売上総利益率を見てほしい。トヨタが22.8%であるのに対し、ホンダは16.5%。営業利益の一段上、粗利の段階ですでに6ポイント以上の差がついている。
減損は確かに大きい。営業損失▲4,143億円に対して減損損失が6,920億円だから、この一項目だけで損益の符号がひっくり返る規模である。
それでも、原価をまかなった後に残る利益の厚みという意味では、差は一時要因の外側にある。5期の推移が示しているのも同じことだ。
業種の物差しを当てる。上位四分位と中央値のあいだにあるもの
2社だけを並べると「どちらが強いか」の話に落ちてしまう。そこで第三の基準を置きたい。
輸送用機器77社の2026年3月期は、営業利益率の中央値が5.3%、上位四分位が6.9%、下位四分位が2.6%である。トヨタの7.4%は上位四分位をも上回り、ホンダの▲1.9%は下位四分位を下回る。
興味深いのは売上総利益率のほうだ。業種の中央値は16.2%で、ホンダの16.5%はほぼこの水準にある。つまりホンダの粗利率は業界並みであって、特別に低いわけではない。抜けているのはトヨタのほうである。
ROEも同じ形で読める。業種の中央値は5.7%、上位四分位は9.6%。トヨタの10.1%はここを上回っている。2026年3月期は営業利益が▲21.5%と大きく減った期だが、それでも業種の上位に残った。
ここに一般的なイメージとのズレがある。自動車は薄利多売の装置産業だという見方は、投資家のあいだで広く共有されている。だが数字を並べると、業種の中で誰が薄いのかはかなり分かれる。トヨタの粗利率は業種中央値を6ポイント以上上回っており、「業界全体が薄い」という括りでは説明できない。
直近1Qの逆転。ただし会社計画は別のことを言っている
そしてもう一つ、見落とせない事実がある。2027年3月期1Qでは、ホンダの営業利益率がトヨタを上回った。
ホンダの1Qは売上収益6兆615億円(+13.5%)、営業利益5,308億円(+117.4%)。営業利益率は8.8%になる。同じ四半期のトヨタは7.9%だから、四半期という短い窓では順位が入れ替わっている。
ただし会社計画は別のことを示している。ホンダの2027年3月期通期計画は売上収益24兆1,500億円、営業利益6,500億円。1Qの5,308億円は、この通期計画に対して8割を超える進捗率にあたる。トヨタの1Qは通期計画に対して3割強にとどまる。
前提の置き方がこれだけ違えば、通期の着地も変わってくる。会社計画ベースの営業利益率はホンダが2.7%、トヨタが6.3%で、順位は元に戻る。
四半期の一点だけで収益性を判断すると、この差を見誤る。5期の推移と業種の物差し、そして会社計画。三つを重ねて初めて、いまの位置が見えてくる。

業種内での立ち位置に照らすと、トヨタの姿はやや違って見えてくる。営業利益が2期続けて減る計画を出している会社が、それでも業種の上位四分位に残っている。減益という言葉の印象と、相対水準の高さが同居しているわけだ。
私が注目したいのは、この二つが同時に成り立っている点である。絶対値で見れば利益は縮んでいる。相対で見れば厚みは失われていない。どちらか片方だけを見ると、判断を誤る局面がある。
株価が昨秋の水準へ戻ってきたのも、この二面性と無関係ではないだろう。上げ切るだけの材料も、下げ切るだけの材料も、いまのところ揃っていない。
決算を見るときは、前年比の増減だけでなく、業種の中央値と四分位のどこにいるかを併せて確認することをおすすめしたい。増減率はその期の局面を語り、相対の位置は体力を語る。トヨタの数字は、その二つを分けて読む練習にちょうどいい素材だと思う。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。