

この記事はここがポイント
- モスフードサービスの株主優待は9月30日権利確定、100株でモス・ミスド両用優待券
- 2027年3月期1Qは原材料費高騰で大幅減益、国内モス既存店は8月も堅調な推移
- 過去2回の権利付き最終日は株価上昇、権利落ち後に下落する傾向
9月30日を権利確定日とする株主優待・配当への関心が、個人投資家の間で高まる時期を迎えています。
3月期決算の企業は中間期にあたるため、この時期に配当や株主優待をもらえる銘柄が多く並ぶのが特徴です。
モスフードサービス<8153>もその一つで、8月7日に発表した2027年3月期第1四半期決算では、稼ぎ頭である国内モスバーガー事業の動向が業績を大きく左右する構図が改めて浮き彫りになりました。
この記事では、最新決算から同社の強みをひも解くとともに、9月末が権利確定日となる株主優待や配当の内容を整理します。
最新決算からひも解く企業の強み
8月7日に発表した2027年3月期第1四半期(2026年4〜6月期累計)の連結決算は、売上高246億3,600万円(前年同期比+3.6%)、営業利益8億1,100万円(同▲52.9%)、経常利益8億9,300万円(同▲49.7%)、純利益5億8,300万円(同▲53.8%)でした。
売上高は増収を確保したものの、利益はいずれも大きく落ち込む結果となりました。
通期予想(売上高1,100億円、営業利益57億5,000万円、経常利益57億円、純利益36億円)に対する進捗率をみると、売上高は22.4%まで進んでいる一方、営業利益14.1%、経常利益15.7%、純利益16.2%と、利益面の進捗はいずれも1割台にとどまっています。
利益を圧迫した主因は、稼ぎ頭である国内モスバーガー事業のセグメント利益(営業利益)が15億4,400万円(前年同期比▲26.4%)と大きく落ち込んだことです。
原材料費の高騰などが影響したとみられますが、既存店の売上高・客数・客単価はいずれも前年同期を上回っており、店舗運営そのものの基盤は着実に強化されているようです。
なお、前期(2026年3月期、2026年5月15日発表)の通期決算は、売上高1,027億7,300万円(+6.8%)、営業利益65億6,100万円(+25.6%)、経常利益71億700万円(+27.6%)、純利益45億8,700万円(+45.6%)と大幅な増収増益でした。
今期1Qの減益は、この好調だった前期の反動という側面もありそうです。
稼ぎ頭「国内モスバーガー事業」を最新決算からひも解く
前期(2026年3月期)の売上高構成比でみると、国内モスバーガー事業が全体の81.7%を占め、営業利益も78億7,600万円(前期比+22.9%)と、同社の収益の柱であることが数字からも読み取れます。海外事業(売上高154億7,700万円、営業利益3億2,800万円)、その他飲食事業(売上高20億1,500万円、営業損失2億1,000万円)と比べても、収益への貢献度は際立っています。
この稼ぎ頭事業を支えているのが、「価格のグラデーション化戦略」(幅広い価格帯のメニューを揃え、消費の二極化に対応する取り組み)と「時間帯別売上の平準化」です。
同社は前年度に続きこの2つの取り組みを推進したと説明しており、あわせて在庫回転率の向上や物流の効率化、販管費の抑制といったコスト面の施策も実行し、これらが前期の増益を支えました。
この既存店の底堅さは、四半期決算後に公表される月次データでも確認できます。
8月月次は全店売上高が前年同月比+3.5%
9月7日に公表した8月の国内モスバーガー店舗(既存店)の実績は、売上高が前年同月比+3.9%、客数+0.3%、客単価+3.6%となり、全店売上高も+3.5%でした。
2026年4〜8月の累計でも既存店売上高+3.8%、既存店客数+2.2%、既存店客単価+1.6%、全店売上高+3.2%と、いずれも前年を上回る水準を保っています。
原材料費の高騰で1Qの利益面は伸び悩んだものの、既存店ベースの動きそのものは8月時点でも底堅く推移していることがうかがえます。
一方、海外事業は409店舗(2026年3月末時点)を展開していますが、前期は既存進出国の課題解決を優先する方針のもとで売上高が前期比▲6.8%、営業利益も▲32.5%と苦戦しました。
その他飲食事業(マザーリーフなど)も営業損失が続いており、当面は国内モスバーガー事業が業績のけん引役であり続けそうです。
保有株数別にみる株主優待の内容
株主優待は、単元株(100株)以上を保有する株主が対象で、年2回(6月・11月予定)に分けて優待券が発行されます。
11月発行分は9月末日現在の株主名簿に基づくもので、金額は下表の「年間合計」の半分になる点に注意が必要です。
保有株式数:継続保有3年未満(年間合計/1回あたり):継続保有3年以上(年間合計/1回あたり)
- 100株以上300株未満:2,000円分/1,000円分:3,000円分/1,500円分
- 300株以上500株未満:6,000円分/3,000円分:8,000円分/4,000円分
- 500株以上1,000株未満:10,000円分/5,000円分:12,000円分/6,000円分
- 1,000株以上:20,000円分/10,000円分:22,000円分/11,000円分
継続保有3年以上の優遇制度は、3月末日・9月末日の株主名簿に同一株主番号で7回以上連続して記載され、かつ継続して100株以上を保有していることが条件で、2024年3月末日の権利確定日から導入されています。
継続保有によるプラス分は、最小保有単位(100株以上300株未満)では年間+1,000円にとどまり、300株以上の層(年間+2,000円)と比べると小幅です。
優待券はモスグループの各店舗(モスバーガー、モスプレミアム、モスドなど)のほか、ミスタードーナツ店舗(一部除く)でも使用できます。
これは、2008年2月にモスフードサービスとダスキンが資本・業務提携を締結していることによるもので、業態の異なる2つのブランドで共通して使える点が同社優待の特徴です。
なお、優待券は使用期限内であればモスカード(アプリ含む)の「MOSポイント」に1枚500円分=500ポイントで交換することも可能です。
ただし、ポイント化した分はモスバーガー・マザーリーフ店舗限定となり、ミスタードーナツでは使えなくなります。
紙のままであればミスタードーナツでも使える一方、ポイント化するとモスグループ限定に切り替わるという違いを踏まえ、使い分けるとよさそうです。
11月発行分の有効期限は翌年9月末日までです。
株主優待の内容・条件は今後変更・廃止される可能性があるため、最新情報は必ず公式サイトで確認してください。
権利確定日(基準日)は9月30日です。実際に株を購入すべき期限となる権利付き最終日は9月28日、権利落ち日は9月29日となります(証券会社などで必ずご確認ください)。
配当予想は中間・期末とも17円、通期34円
配当については、前期(2026年3月期)は中間15円・期末19円の合計34円でした。
今期(2027年3月期)は中間17円・期末17円の合計34円を予想しており、金額は前期と同水準です。前期までの配当性向は22.9%でした。
前回・前々回の権利付き最終日をはさんだ株価の動き
株主優待や配当を目的に権利付き最終日をまたいで株式を保有する場合、直近2回の値動きの傾向も参考になります。
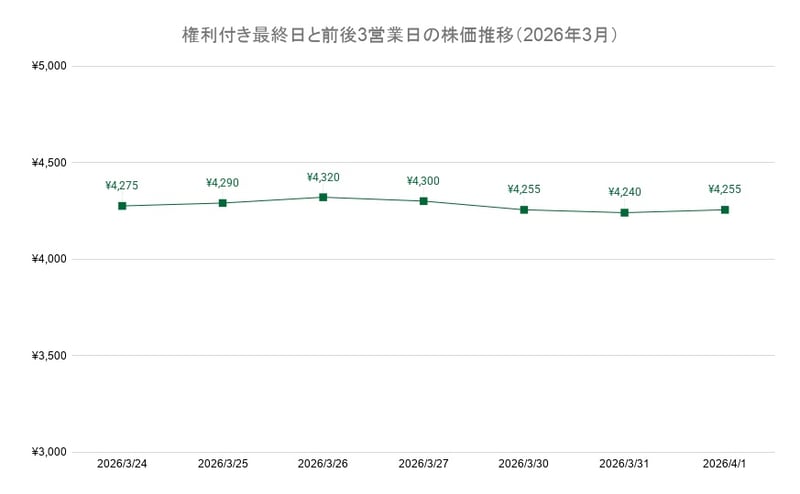
前期末(2026年3月期末)の権利付き最終日は3月27日でした。
前後3営業日でみると、23日の終値4,175円から権利付き最終日の27日には4,300円まで上昇し、権利落ち日となった30日には4,255円と45円(▲1.05%)下げました。
その後の31日・4月1日も4,240円台~4,255円で推移し、大きな崩れはありませんでした。
権利付き最終日と前後3営業日の株価推移(2026年3月)
一方、前々回にあたる中間期(2025年9月)の権利付き最終日は9月26日でした。
こちらも前後3営業日でみると、9月22日の終値4,050円から権利付き最終日の9月26日には4,130円まで上昇した後、権利落ち日の9月29日には4,000円まで下落(▲130円、▲3.15%)、30日も3,960円まで続落し、10月1日は3,955円で終えています。
権利付き最終日と前後3営業日の株価推移(2025年9月)
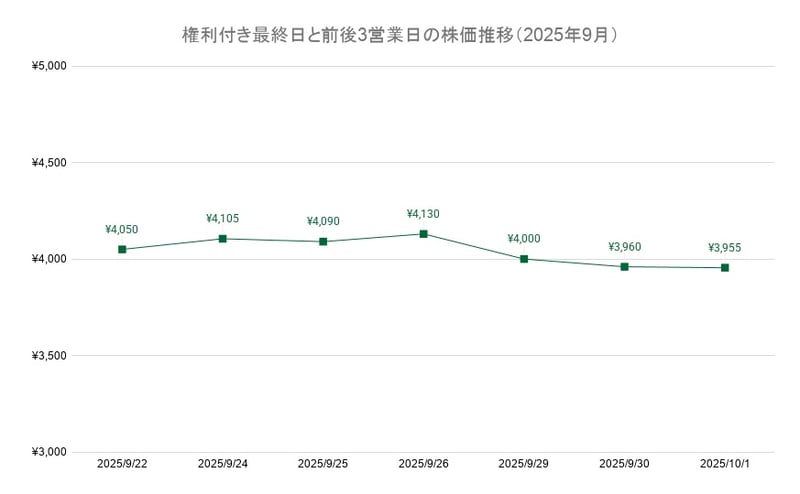
いずれの回も、権利付き最終日にかけて株価が上昇し、権利落ち後に値を消すという共通の動きになりましたが、下げの大きさは前回(3月)が45円(▲1.05%)にとどまったのに対し、前々回(9月)は130円(▲3.15%)と、回によって差がありました。
ただし、いずれの期間も相場全体の動きや個別の材料が重なっている可能性があり、同じ値動きが今回も繰り返されるとは限りません。
あくまで過去2回の参考情報となります。
記者コメント

モスフードサービスは、稼ぎ頭である国内モスバーガー事業を軸に前期は大幅な増収増益を達成しましたが、直近の2027年3月期第1四半期は原材料費高騰の影響で利益が大きく後退しました。
通期予想に対する利益の進捗率も1割台にとどまっており、上期以降の回復ペースに注目が集まりそうです。
9月30日が権利確定日となる株主優待は、100株の保有からモスバーガーとミスタードーナツの両店舗で使える優待券を受け取れる点が特徴ですが、MOSポイントに交換するとミスタードーナツでは使えなくなるなど、使い方によって条件が変わる点には注意が必要です。
権利付き最終日は9月28日に迫っています。
過去2回の値動きをみる限り、権利付き最終日にかけて株価が上昇し、権利落ち後に値を消す傾向がうかがえますが、下落の大きさは回によって差があり、今回も同じ傾向をたどるとは限りません。優待・配当を目的に検討する場合は、直近の業績動向や日々の株価も確認しながら判断したいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。