

この記事はここがポイント
- 株価下落に対し、翌期通期予想は売上・利益ともに増額修正
- 自己資本比率89.2%と高いが、資本効率には課題
- 複数部門の安定性により、受注残積み上げ終了後も営業利益率17.8%を確保
工作機械やロボットをつくる会社は、設備投資の波に振り回される。教科書にはそう書いてある。ファナック<6954>もその例に漏れないと、私は長らく思ってきた。ところが数字を並べてみると、業績のほうはむしろ静かだ。振れているのは株価で、昨秋以降だけでも水準を何度も入れ替えている。このズレはどこから来るのか。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
昨秋からの上昇は2026年5月末で止まり、そこから水準が切り下がった
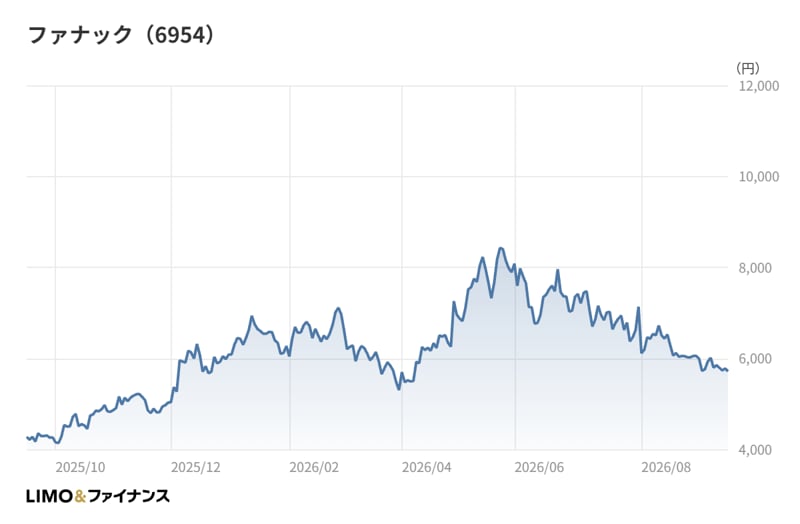
ファナックの月末終値は、2025年10月末の4,900円台が出発点だ。そこから11月末に5,000円台、12月末には6,000円台へと段階的に切り上がっている。
2026年に入っても流れは続き、2月末には7,100円台まで乗せた。4か月ほどで大きく水準を上げた形だ。
ところが3月末は5,300円台まで下押しした。1か月で2割を超える下げで、昨秋の出発点に近いところまで戻ってしまった計算になる。
4月末には6,800円台へ切り返し、5月末は7,800円台。2025年10月末以降の月末終値では、この5月末が最も高い。
そこからは下り坂だ。6月末は7,300円台、7月末は7,100円台、8月末には6,000円台まで落ちている。2026年9月時点の直近終値は5,700円台で、5月末からは大きく水準を下げた。
上げも下げも速い。ボラティリティ(株価の値動きの激しさ)の高い銘柄だという印象は、この11か月の月末終値を並べるだけでも十分に伝わる。
問いたいのは、この振れ幅に見合うだけの変化が事業の側にあったのか、という点だ。
受注高が売上とほぼ並ぶ。積み上げの局面はすでに終わっている
ファナックのような受注生産型の会社を見るとき、私がまず開くのは受注高だ。売上は過去の受注の結果でしかないが、受注高はこれから何が売れるかを示す。
その受注高は、2022年3月期が8,693億円だった。同じ期の売上高は7,330億円なので、1,300億円以上の受注超過である。つくるそばから注文が積み上がる局面だったことが分かる。
2023年3月期の受注高は8,583億円、売上高は8,519億円。両者はほぼ並んだ。
そして2025年3月期は受注高7,961億円に対し、売上高が7,971億円。受注と売上がわずかに逆転している。
この3点を並べると、需要の姿がはっきりする。受注残を積み上げる局面は2022年3月期で終わり、以降は受け取った注文をそのまま売り上げる平常運転に戻った。設備投資サイクルの言葉でいえば、山を越えたあとの安定巡航にあたる。
需要の在り処についても手がかりがある。2024年3月期の有価証券報告書では、主要な販売先としてSHANGHAI-FANUC Robotics Co., LTD.への売上が874億円と記載されている。同期の連結売上高7,952億円に対し、1割強を単独で占める計算だ。前の期にあたる2023年3月期は1,113億円で、1年で2割以上縮んでいる。
単一の販売先が連結売上の1割を超える構造は、裏を返せばその地域の設備投資動向が業績にそのまま抜けてくるということでもある。株価の振れ幅が事業規模の割に大きい理由の一端は、この集中度にあるとみてよいだろう。
営業利益は一度沈み、5期かけてピーク圏まで戻ってきた
受注が平常運転に戻ったなら、利益はどうなったのか。過去5期を並べると、山と谷がきれいに出てくる。
売上高は2022年3月期の7,330億円から2023年3月期に8,519億円へ伸び、2024年3月期は7,952億円へ後退した。2025年3月期は7,971億円とほぼ横ばい、2026年3月期に8,578億円まで戻している。
利益の振れはもっと大きい。営業利益は1,832億円、1,913億円と積み上げたあと、2024年3月期に1,419億円まで沈んだ。そこから1,588億円、1,837億円と2期かけて回復している。
営業利益率で見ると、25.0%、22.5%、17.8%、19.9%、21.4%という並びだ。谷の2024年3月期でも17.8%を保っている点は、この会社の性格をよく表している。
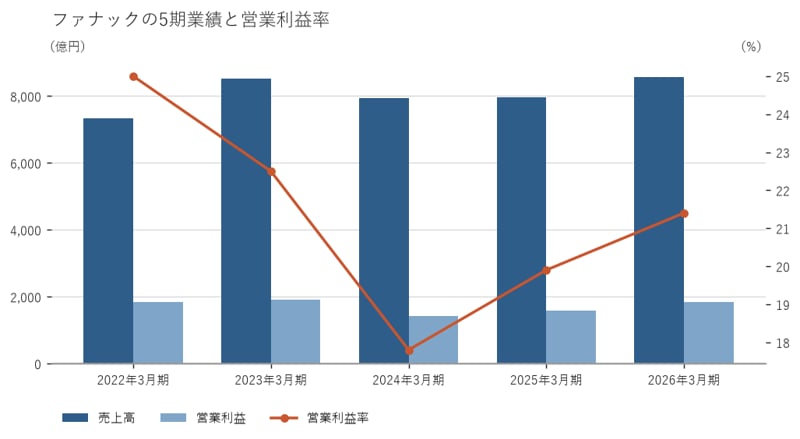
売上が1割弱減り、営業利益が2割以上沈んだ局面でも、利益率は17.8%で止まった。装置産業は稼働率が落ちると利益が一気に細るのが相場だが、ファナックは谷でも電気機器の業種中央値をはるかに上回る水準を維持している。
FA、ロボット、ロボマシンという複数の部門を抱え、それぞれが別々の需要に紐づいている。ひとつの部門が沈んでも他が支える構造が、下げ局面での守りになっていると読み取れる。
通期予想の引き上げが示す、会社側の需要認識
直近の2026年3月期通期は、売上高8,578億円で前期比+7.6%、営業利益1,837億円で+15.7%、経常利益2,274億円で+15.6%、親会社株主に帰属する当期純利益1,665億円で+12.9%だった。増収率を上回る増益率になっている。
会社の説明によると、この期は地政学的リスクや米国政府による関税の影響、為替変動といった不透明な要素が続く中で、研究開発から工場、セールス、サービス、事務まで全部門で拡販や経費削減に取り組んだという。売上の伸びを上回って利益が伸びた背景には、この費用側の抑制があったとみるのが自然だろう。
同時に会社は、競争力を高めるための新商品・新機能の開発や、生産性向上のための設備投資といった将来に向けた施策は引き続き積極的に進めたとしている。守りだけの増益ではない、という説明だ。
2027年3月期の見通しはさらに強気だ。FA、ロボット、ロボマシンの各部門で様々な分野の堅調な需要が継続すると想定し、通期予想を売上高9,481億円で+10.5%、営業利益2,180億円で+18.6%、当期純利益1,980億円で+18.9%としている。
注目したいのは、この予想が期中で引き上げられている点だ。2026年4月時点の当初予想は売上高9,096億円、営業利益2,122億円だった。それが2027年3月期1Qの開示で上記の水準まで引き上げられている。
その1Qの実績は、売上高2,310億円、営業利益534億円、経常利益681億円、当期純利益509億円。引き上げ後の通期予想に対する進捗率は売上高で24.4%、営業利益で24.5%と、期の4分の1が過ぎた時点としては素直な位置だ。営業利益率は23.2%で、通期の21.4%を上回っている。
決算の側から見るかぎり、悪い材料は見当たらない。にもかかわらず株価は5月末を境に水準を落とした。会社が示した増益予想と、市場がつけた価格が同じ方向を向いていない局面だ、と言える。
自己資本比率89%という強さは、資本効率にとって何なのか
もうひとつ、この会社を語るうえで外せない数字がある。2026年3月期末の自己資本比率89.2%だ。電気機器の業種中央値62.2%と比べて、まるで水準が違う。総資産2兆907億円に対し、総負債は2,077億円しかない。手元の現預金は6,150億円ある。
一般には、借金が少なく自己資本の厚い会社は財務が強いと受け止められやすい。実際、需要の谷を利益率17.8%で乗り切れた背景には、この体力があるのだろう。
ただ、コーポレートファイナンスの観点ではもう一つの論点がある。負債をほとんど使わない資本構成が、資本効率にとって最適かどうかだ。
ROE(自己資本利益率)は2026年3月期で9.3%。電気機器の業種中央値7.7%をわずかに上回る程度にとどまる。営業利益率21.4%が中央値6.7%の3倍を超えているのとは、対照的な並びだ。
つまり、稼ぐ力の相対水準は圧倒的なのに、株主資本に対するリターンの相対水準はそこまで際立たない。分母である自己資本が厚すぎることが、その差を生んでいる。
還元がないわけではない。2026年3月期の配当は1株107.09円で、配当性向は60.0%。営業キャッシュフロー2,508億円に対し、設備投資は219億円まで絞り込まれている。2024年3月期の524億円、2025年3月期の401億円から2期連続で縮小した形だ。
稼いだ現金の使い道が、設備投資でも負債の活用でもなく手元に積み上がっていく。この構造が続くかぎり、業績がいくら伸びてもROEの改善ペースは緩やかなものにとどまる。市場がこの銘柄をどう値付けするかを考えるうえで、無視できない要素ではないだろうか。

過去5期の売上と受注を重ねて眺めると、この会社の姿は思っていたよりも安定している。にもかかわらず株価は昨秋から6割ほど上げ、そこから上げ幅の多くを吐き出した。
なぜこれほど振れるのか。ひとつの読みは、市場がファナックを「今期の利益」ではなく「次の設備投資サイクルの入口」として売買しているからだ、というものだ。
受注が売上と並んだ状態というのは、言い換えれば次にどちらへ動いてもおかしくない均衡点である。ここから受注が伸びれば投資サイクルの立ち上がりになり、減れば踊り場が続く。決算が着実であるほど、投資家の関心は実績の外側へ移っていく。
そう考えると、この銘柄で追うべきは四半期ごとの増減率よりも、受注が売上をどちらへ離れていくかという一点になる。年に一度しか開示されない受注高を、次の有価証券報告書で確かめる。王道にして効く手であり、この会社を追ううえで一度は試してみてほしい着眼だ。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。