


この記事はここがポイント
- 伊藤忠商事、売上総利益は収益最小の第8セグメント(コンビニ事業)が首位。
- 連結粗利益の6割超が生活消費関連事業、資源関連は下位に留まる稼ぎの構成。
- 2026年3月期ROEは卸売業中央値の倍近い14.6%、3,000億円の自己株式取得決議。
総合商社と聞いて思い浮かぶのは何だろうか。資源、海外、巨額のトレード。おおむねそのあたりだろう。だが伊藤忠商事<8001>の有価証券報告書でセグメント別の売上総利益を並べ直すと、首位に立つのは収益が最も小さいセグメントだった。看板と稼ぎ方は、思ったほど一致していない。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
収益で最小のセグメントが、売上総利益で首位に立つ構造
2026年3月期の有価証券報告書で、8つの事業セグメントを収益の大きい順に並べてみる。
最上位は食料の5兆1,216億円、次いでエネルギー・化学品の3兆262億円。最下位は「第8」の5,124億円で、食料の1割にも届かない。
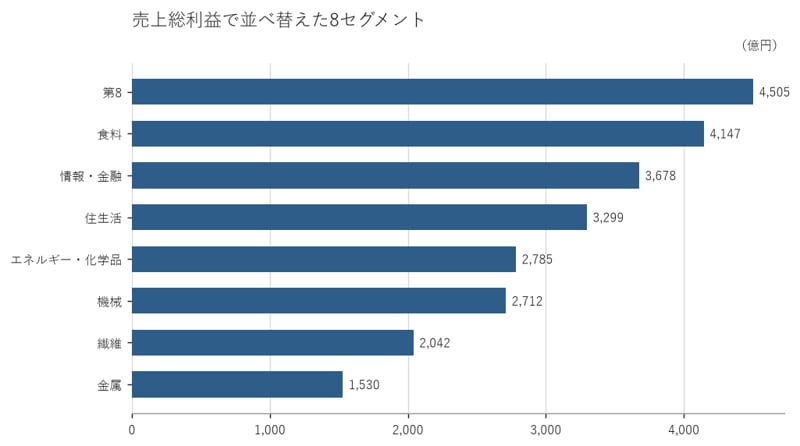
ところが売上総利益で並べ替えると、順位が入れ替わる。首位は第8の4,505億円だ。食料の4,147億円、情報・金融の3,678億円がこれに続く。
収益では最小、粗利益では最大。この逆転はどこから来るのか。
第8セグメントは、直近まで同社がファミリーマートを主管していたセグメントである。コンビニエンスストア事業は、加盟店との関係が卸売のような仕入と販売の形を取らない。
商社のトレードが売買代金をそのまま収益に立てるのに対し、こちらは手数料や直営店の売上が中心になる。収益の絶対額は小さくても、そこから引かれる原価が薄い。
商社の看板の内側に、収益構造のまったく違う事業が同居している。
生活者に近い会社を抱え込んだグループの重心
この見え方は、関係会社の顔ぶれを見るとさらにはっきりする。
有価証券報告書の関係会社の状況によれば、ファミリーマートは議決権の94.7%を握る連結子会社であり、特定子会社と注記されている。事業内容は「フランチャイズシステムによるコンビニエンスストア事業」。出資して眺めているのではなく、直接抱えている会社だ。
同じ一覧をたどると、並んでいるのは資源会社ばかりではない。輸入車販売のヤナセは議決権99.0%、スポーツウェアのデサントは100%、ジーンズのエドウインも100%を握る。保険代理店のほけんの窓口グループは99.9%、食肉のプリマハムは50.9%で、いずれも連結子会社だ。
生活者が日常で名前を目にする会社が、ここまで並ぶ。
もっとも、これを「商社らしくない」と片付けるのは早い。むしろセグメント別の粗利益は、この構造が稼ぎの柱になっていることを示している。
売上総利益の上位は、第8の4,505億円、食料の4,147億円、情報・金融の3,678億円、住生活の3,299億円。ここまでで連結の売上総利益2兆4,805億円の6割強を占める。
一方、資源色の濃い金属は1,530億円で8セグメント中の最下位にとどまる。エネルギー・化学品も2,785億円で、繊維の2,042億円との差はさほど大きくない。
資源市況で大きく振れる会社。金融・投資の世界で商社に向けられる一般的な見方は、おおよそこのあたりにある。だが粗利益の構成比から見るかぎり、その見方はそのままでは当てはまらない。金属の粗利益は、繊維をわずかに上回る程度でしかないからだ。
セグメント別の資産で見ても、第8は2兆1,972億円で、機械の2兆6,034億円、食料の2兆4,034億円に次ぐ規模にある。粗利益だけが突出しているのではなく、投じた資本の量としても中核に位置している。
もちろん、資源の効き方は粗利益だけでは測れない。持分法による投資損益まで含めれば、金属や機械の存在感はもっと大きく見えてくる。
それでも、日々の粗利益を積み上げる土台がどこにあるのかという問いには、生活消費の側が答えになる。
直近の決算に、この重心はどう表れているか
2027年3月期1Qの収益(IFRS)は3兆8,758億円で、前年同期比+8.9%。売上総利益は6,559億円と、前年同期の5,953億円から積み上がった。
会社の説明によると、収益の押し上げはエネルギー・化学品、金属、情報・金融、機械、住生活によるもので、売上総利益の増加にはエネルギー・化学品、金属、情報・金融、機械が寄与した。販売費及び一般管理費が増えたのは、人件費の増加と円安に伴う為替影響だとしている。
一方、税引前四半期利益は3,699億円で▲1.3%と小幅に減った。ここには前年同期の反動が効いている。
有価証券損益が前年同期の1,305億円から381億円へ縮んだのは、前年同期にあった保有株式の売却益がなくなったためだと会社は説明する。
それを打ち返したのが持分法による投資損益だ。1,116億円と、前年同期の638億円から大きく増えた。増加要因には機械、金属、食料、住生活が挙がっている。
結果として、当社株主に帰属する四半期純利益は2,937億円で+3.5%と増益を確保した。売却益という一過性の要素が抜けても、事業持分からの利益が穴を埋めた形である。
そしてこの1Qから、ファミリーマートの主管が第8セグメントから食料セグメントへ移った。資産・負債と損益は食料に帰属させたうえで、四半期純利益の7割を第8に配分する形をとっている。
数字の置き場所が変わっただけで、稼ぎの中身が変わったわけではない。ただ、これまで名前のない番号で呼ばれていた事業が、食料という看板の下に入った意味は小さくないだろう。
通期の当期利益予想は9,500億円で、前期比+5.5%。1Qの2,937億円は、そのおおむね3割に当たる。四半期ごとの偏りを考えれば、出足としては悪くない位置にある。
加えて、3,000億円を上限とする自己株式の取得も決議された。
市場はこの重心をどこまで織り込んでいるか
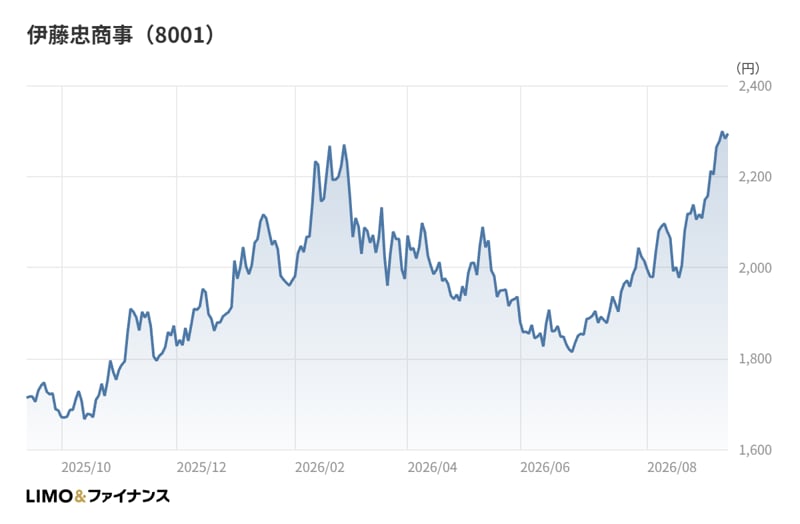
株価に目を移そう。
起点となる2025年10月末の終値は1,786円。これが直近11か月の月末終値のなかでは最も低い。そこから11月末、12月末と水準を切り上げ、2026年2月末には2,270円まで上げている。
もっとも、そこからは押し戻された。3月末は1,975円、4月末と5月末は1,900円台で推移し、6月末には1,854円まで下げている。
流れが変わるのは夏場からだ。7月末は2,014円、8月末は2,108円と月を追って戻し、2026年9月時点の終値は2,294円まで回復した。
この間の業績が崩れていたわけではない。2026年3月期の当期利益は9,002億円で、5期前の8,202億円から水準を切り上げている。売上総利益に至っては5期連続で増えた。
では収益性はどうか。2026年3月期のROE(自己資本利益率)は14.6%で、卸売業245社の中央値7.9%に対して倍近い水準にある。
ただしこの数字は、5期前の21.8%からは下がってきた。利益が伸びる以上のペースで株主資本が積み上がったためだ。
自己資本比率は39.4%と、業種中央値の51.1%より低い。粗利率16.7%も、業種中央値の17.0%とほぼ並ぶ水準にとどまる。
粗利の厚みそのものは業種の平均的な姿と大きく変わらない。それでも資本効率が業種中央値の倍近くに届くのは、負債を遊ばせずに使っているからだと読むのが素直だろう。
株価が夏場から水準を切り上げた背景には、自己株式の取得や増益基調が意識された可能性がある。ただ相場全体の地合いも絡むため、単一の要因に寄せて語れるものではない。

セグメント別の粗利益を上から並べ直す。それだけの作業で会社の顔つきが変わって見えることがある。伊藤忠商事はその典型だろう。
私が面白いと思うのは、このズレが解消されないまま残っている点だ。コンビニ事業を連結子会社として直接抱えていても、先に立つのは「商社」という看板のほうである。
理由の一つは、収益の見え方にあるのではないか。商社の連結収益はトレードの売買代金で膨らむ。その並びを上から追うかぎり、粗利益で首位のセグメントは視界に入ってこない。
もう一つは、報道の焦点だろう。資源価格や為替の話題は、この会社の名前とセットで流れやすい。だが粗利益の出どころは、そこだけではない。
事業の主管がセグメントを移ったことも、この先の見え方を変えていくはずだ。番号で呼ばれていた事業が、生活に近い名前の下で語られるようになる。
決算を読むときは、収益の並びだけでなく粗利益の並びも一度作ってみることをおすすめしたい。会社の重心がどこにあるかは、たいていそこに現れる。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。