


この記事はここがポイント
- ソフトバンクGの2026年3月期、当期利益5兆22億円も営業キャッシュフローは▲4,288億円の流出超。
- 当期利益の主因は投資先の公正価値評価益、これが株価変動の源泉。
- 有利子負債24兆6,851億円へ6兆円超増加、自己資本比率29.0%上昇も手元資金は借入調達。
株価が大きく動く会社ほど、決算の中身は素通りされやすい。ソフトバンクグループ<9984>もその一社だろう。2026年3月期通期は当期利益が前期比+333.7%と伸びた。ところが同じ期のキャッシュフロー計算書を開くと、営業キャッシュフローは流出超だ。利益の大きさと現金の出入りが、これほど噛み合わない期も多くはない。 ※本記事中の株価は、過去の株式分割の影響を調整した値を使用しています。
3,500円台から7,400円台へ、振れ幅そのものが語るもの
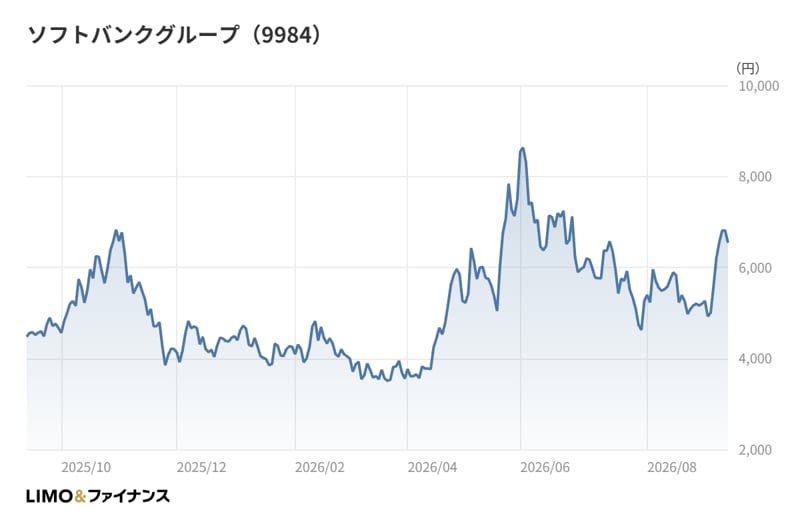
まず株価の動きを押さえておきたい。2025年10月末の終値は6,700円台だった。
そこから11月末には4,200円台まで大きく下げている。年末にかけては4,400円台へ小幅に戻したものの、2026年に入っても水準は切り上がらなかった。
1月末は4,200円台、2月末は4,000円台、そして3月末は3,500円台。2025年10月末以降の月末終値では、この3月末が最も低い水準だ。
半年足らずで水準がほぼ半分になった計算になる。相場全体の地合いや、成長期待の高い銘柄から資金が引く局面が重なった可能性はある。ただ、単一の材料に帰することはできない。
局面が変わったのは春以降だ。4月末は5,200円台、5月末は7,400円台まで切り上がった。この5月末が、同じ期間の月末終値では最も高い水準である。
2か月で倍以上になった計算で、下げ局面と同じくらい上げ局面も急だったことになる。
その後は6月末が5,900円台、7月末と8月末はいずれも5,200円台と、高値圏から上げ幅を吐き出す形で落ち着いた。2026年9月時点の終値は6,500円台まで戻している。
一年に満たない期間で、水準が二度も大きく塗り替わったことになる。ボラティリティ(株価の値動きの激しさ)の高さは、この銘柄の特性として織り込んでおきたいところだ。
そして、こうした振れの源がどこにあるのかは、決算書の中にかなりはっきり出ている。
当期利益5兆円台の中身は、売り切った利益ではなく評価の利益
2026年3月期通期の売上収益(IFRS)は7兆7,986億円で前期比+7.7%。税引前利益は6兆1,349億円、親会社の所有者に帰属する当期利益は5兆22億円で、前期比+333.7%だった。ROE(自己資本利益率)は34.3%に達している。
売上収益の伸びが1割に届かないのに、利益は4倍を超えた。この落差はどこから来るのか。
会社によると、当期の投資利益は7兆2,865億円で、前期の3兆7,011億円から大きく積み上がった。このうちOpenAIへの出資に係る投資利益が6兆7,304億円(439億米ドル)を占める。
内訳はSVF(ソフトバンク・ビジョン・ファンド)事業の投資利益が6兆6,386億円、持株会社投資事業が2,181億円。SVFの活動開始来の累計利益はSVF1で242億米ドル、SVF2で218億米ドルで、SVF2はこの期にプラスへ転換したという。
一方でコストも重くなっている。販売費及び一般管理費は4兆209億円で前期比9,965億円の増加、財務費用は7,718億円で同1,902億円の増加だ。
そこから法人所得税5,029億円と、非支配持分に帰属する純利益6,297億円を差し引いた残りが、親会社株主の取り分になる。
つまり増益の主因は、本業の単価改善でも数量の伸びでもない。保有する投資先の公正価値がどう評価されたか、である。実現した売却益ではなく評価上の利益が中心だという点は、利益の質を考えるうえで外せない。
直近の2027年3月期1Qは売上収益2兆195億円、親会社の所有者に帰属する当期利益3,473億円、EPS(1株当たり当期利益)は60.08円だった。通期の勢いがそのまま続いているわけではない。
なお売上総利益は4兆161億円で、売上収益に対する比率は51.5%。情報・通信業の中央値である39.7%を上回る水準は保たれている。ここは連結子会社の事業が支えている部分だろう。
過去最高益の期に営業キャッシュフローが流出超へ転じた
利益の話はここまでにして、現金の動きを見ていきたい。
2026年3月期通期の営業キャッシュフローは▲4,288億円。前期の2,035億円から流出超に転じた。過去最高益の期に、営業活動からは現金が出ていったことになる。
もっとも、これは単年の断絶ではない。5期を並べると流れが見えてくる。
2022年3月期の営業キャッシュフローは2兆7,254億円あった。そこから2023年3月期7,412億円、2024年3月期2,505億円、2025年3月期2,035億円と段階的に細り、2026年3月期にマイナスへ沈んだ。
同じ期間の投資キャッシュフローは、2022年3月期▲3兆186億円、2023年3月期+5,475億円、2024年3月期▲8,414億円、2025年3月期▲1兆6,315億円、そして2026年3月期が▲4兆5,071億円。直近の流出額は明らかに突出している。
財務キャッシュフローはその裏返しだ。2024年3月期▲6,062億円、2025年3月期▲1兆1,163億円と2期続けて返済側に傾いていたが、2026年3月期は+6兆3,773億円へ振れた。
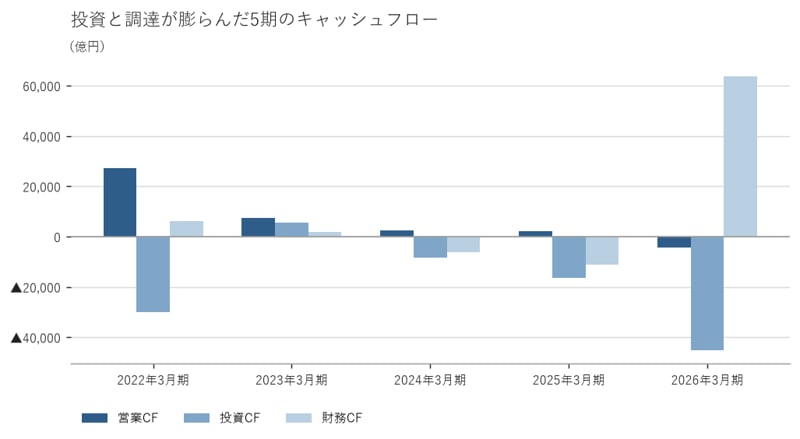
三つの符号の組み合わせが、この期の性格を端的に示している。営業で稼がず、投資で大きく出し、財務で大きく入れた。
投資の中身も一様ではない。設備投資は1兆3,873億円で前期の1兆671億円から増え、研究開発費は9,754億円まで積み上がっている。連結子会社が担う事業投資と、ファンドを通じた投資が同じ器の中で同居しているためだ。
現金及び現金同等物は5兆3,621億円で、前期末の3兆7,130億円から増えた。手元資金が厚くなったのは稼いだからではなく、調達したからである。
投資フェーズの企業でFCF(フリーキャッシュフロー、営業と投資の合計)がマイナスになること自体は、珍しい姿ではない。要は、その投資が将来どれだけの現金を戻すかだ。符号だけを取り出して評価するのではなく、投資の中身とセットで見分ける姿勢が求められる。
有利子負債24兆円台、自己資本比率29%。厚みは増したのか
調達に振れた分、バランスシートも膨らんでいる。
有利子負債は2026年3月期末で24兆6,851億円。2025年3月期末の18兆63億円から6兆円以上増えた計算だ。
5期でたどると、2022年3月期21兆4,574億円、2023年3月期19兆4,781億円、2024年3月期20兆5,675億円、2025年3月期18兆63億円と圧縮してきたところからの反転である。
一方、自己資本比率は21.0%、20.6%、23.9%、25.7%、29.0%と5期連続で切り上がってきた。負債が増えたのに比率が上がったのは、評価益によって自己資本そのものが厚くなったためだ。
ここに一般的なイメージとのズレがある。情報・通信業と聞けば、通信やITサービスの安定した現金創出を思い浮かべる人が多いのではないだろうか。実際、この業種の自己資本比率の中央値は66.9%だ。
同社の29.0%はそこから大きく低い。ところがROEは34.3%で、業種中央値の11.1%を大きく上回る。財務の厚みは業種の並びから外れ、資本効率は業種の並びを超える。この二つが同時に成り立っているのが今の姿だ。
もっとも、同じ業種区分にゲームも通信もITも混在することを踏まえれば、中央値をそのまま物差しにするのは乱暴でもある。投資持株会社としての実態に照らすなら、比較すべきは業種平均ではなく、資金の出し手としての回収力のほうだろう。
資産側の積み上がりも確認しておきたい。のれんは7兆3,145億円と前期の5兆7,819億円から増え、総資産は60兆7,495億円に達した。2027年3月期1Q末には65兆1,351億円まで膨らんでいる。
株主還元の位置づけも、この文脈で見ると分かりやすい。2026年3月期の配当性向は3.1%で、前期の5.6%からさらに下がった。稼いだ利益の大半は還元ではなく、投資と財務基盤に回る設計だと読み取れる。
期末以降も、子会社によるT&Dフィナンシャル生命保険の株式取得(子会社化)を開示している。資金の使い道が投資側に置かれ続けていることの一例といえるだろう。

なぜ、これほど大きな利益が出た期に現金が出ていったのか。
答えの半分は会計の仕組みにある。評価益は損益計算書を通るが、現金そのものは動かない。残りの半分は経営の選択だ。回収より先に投じることを選べば、現金は出ていく。
私がこの会社を見るときに気にしているのは、利益の絶対額ではなく、投じた資金が戻ってくるサイクルがどれだけ回っているかだ。5期のキャッシュフローを重ねると、営業で稼ぐ器としての性格は薄れ、投じて評価し直す器としての性格が濃くなってきた。
株価の振れ幅が大きいのは、この構造の必然だろう。評価の前提が動けば利益が動き、利益が動けば自己資本が動く。事業の売上が動くより、はるかに速い。
決算を読むときは、利益の増減より先にキャッシュフロー計算書の三つの符号を確認する。その順番で見てほしい。どこから現金が入り、どこへ出たのかが分かれば、利益の額そのものに驚く回数は減るはずだ。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

 アナリスト
株式会社モニクルリサーチ
オリックスなどの国内金融機関出身。日本株アナリストおよび財務アドバイザーとして決算分析や資金調達を主導。「日経CNBC」出演などメディアを通じた相場解説の実績も豊富。企業財務に精通し、現在はモニクルリサーチで金融ニュースの深掘り記事を発信。