

イズミダイズム
配当は4分の1減るのか
利益の4分の1がなくなれば、配当性向75%の配当も減る。そう考えるのが自然です。
泉田氏の見方は違います。ロシアの利益は、そもそも現金として日本に持ち帰れていなかったと見ているからです。
> 「これ75って(100にするには)25がないよね。現金も持って帰れなかったわけですよ、そもそも。なので、もしかするとこれある種、僕の予想なんだけど、配当性向75%って、もうすでにロシア分を除いて考えてたんじゃないかと」
つまり、配当の原資になっていたのはロシア以外で稼いだ利益で、配当性向75%の配当は、その利益をほぼ全部配当に回す「実質100%配当」だったのではないか、という見立てです。なお、約25%は調整後営業利益に占めるロシアの割合で、配当性向の分母になる当期利益に占める割合はJTから開示されていません。泉田氏自身が「僕の予想」と断っているとおり、JTはロシアの純利益や、ロシアの現金をどう扱ってきたかを開示していません。
配当性向75%とロシアの利益の関係(泉田氏の見立て)
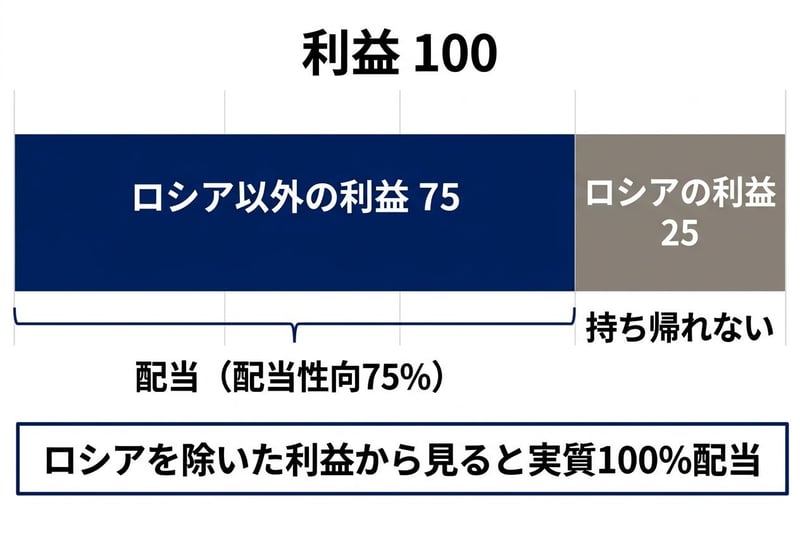
出所:JT 2026年11月9日の開示・有価証券報告書を基にイズミダイズム作成(配当の原資の分け方は泉田氏の見立て)
この見立てが正しければ、ロシアの利益が今後消えても、配当の原資そのものは変わりません。泉田氏は、ロシアの25%の利益が消えてJTが配当の金額を変えなかった場合は、表面上の配当性向でも100%配当になると説明します。
100%配当はあり得るのでしょうか。インタビュワーの問いに、泉田氏はこう答えています。
M&A(企業の買収)や設備投資にお金を回さないなら、という条件付きです。
> 「目先M&Aとか設備投資考えてません、既存のお金だけでやってきますと言うんだったら、100%配当あります」
JTの方針は、配当性向75%を目安に、±5%程度の範囲内で判断するというものです。配当の額を守るかどうかは、成長のための投資にお金を回すかどうかの判断と一体になると考えられます。
株価は「利益の25%」から「バランスシート」へ
インタビュワーは、ロシアが利益の25%を占めるなら、株価も25%程度のマイナスが妥当な目安になるのかと尋ねました。泉田氏の答えは「一瞬そうなるよね」です。
ただ、泉田氏は次の段階を見ています。JTはバリュー株(利益や資産に比べて株価が割安と見られる株)として見られてきた銘柄でもあるからです。
> 「資産の中身を見て、ロシアの資産がなくなってしまうので、それに合わせて大きな売却損かな、売却できるのかがよく分かんないけども、損を計上するんで、そこをもう1回バランスシート見て評価する形になるかなと思います」
バランスシートは、会社の資産と負債を一覧にした表(貸借対照表)です。
業績への影響について、JTは精査しているとして、金額を示していません。どれだけの損失が出るのかが分かるまでは、株価の評価も定まりにくい局面が続くと考えられます。
インタビュワーは、ロシアのリスクが取り除かれたと前向きに見るか、判断が遅れた会社と見るかは人によって分かれそうだとまとめています。
新しいリスクではなかった
今回の事態は、突然出てきたリスクではありません。泉田氏は「別にすごい新しいリスクが出てきて、それがいきなり現実になったって話ではない」と強調します。
JTは2022年3月にロシアでの新しい投資と販売促進を止め、4月には「経営の分離を含めた選択肢」の検討を公表しました。10月29日の第3四半期決算でも、この検討を続けると書いていました。泉田氏の説明では、ロシアの大統領令による「一時管理」の仕組みは2023年4月にでき、2024年2月には日本企業のグループで初めてDMG森精機のロシアの工場が対象になっています。
泉田氏によると、2026年に入ってからは対象になる外国企業が増えていました。泉田氏は、2026年に対象になった主な企業について「食品・日用品・小売・包装など暮らしに近い業種で、ロシアで事業を続けていた大手が並んでる」と指摘し、ロシアの国内で売る内需(国内の需要)向けの企業が対象になっていると見ています。
次に市場が探すもの
ロシアのリスクがはっきりしたことで、泉田氏は「じゃあそういったリスクある企業ってどういう企業があるのか」がマーケットの関心事になると見ています。表面上の数字だと断ったうえで、ロシアの比率が高い国内の上場企業を挙げました。
- サトー: ラベルの工場がサンクトペテルブルクにあり、工場などの有形固定資産(土地・建物・機械など形のある資産)の25.6%がロシア
- 飯田グループホールディングス: 極東で木材の伐採や加工を行い、非流動資産(1年を超えて使う資産)の12.1%がロシア
- A&Dホロンホールディングス: ロシアで血圧計を販売し、売上の11.8%がロシア
売上の比率はずっと小さくなりますが、アステラス製薬、武田薬品工業、参天製薬といった製薬会社、マキタ、横浜ゴム、コマツもロシアで売上を立てています。
ロシアの比率が高い国内の上場企業
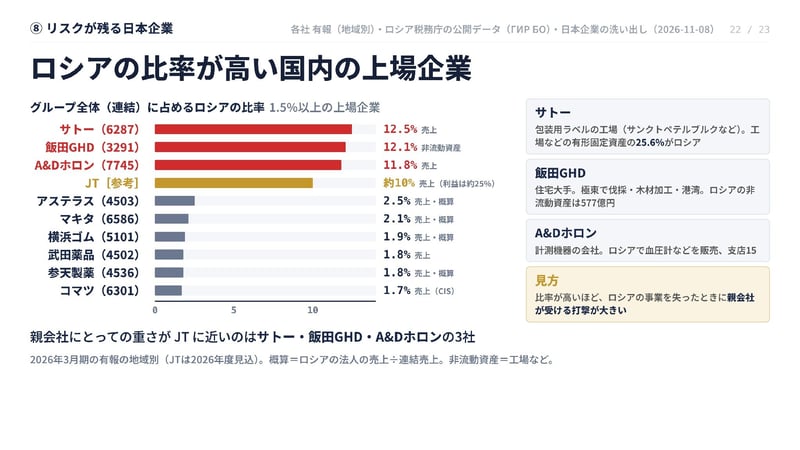
出所:各社有価証券報告書(地域別)・ロシア税務庁の公開データ(ГИР БО)を基にイズミダイズム作成
インタビュワーは、比率があることだけで直ちに危ないとは言えず、今回の対象がロシアの内需に応える日用品のような会社だった点をどう考えるかだと整理しています。比率の大きさだけでなく、その事業がロシアの国内向けかどうかを見ることになりそうです。
まとめ
JTの株価を押し下げたのは決算ではなく、利益の約4分の1を生むロシアの事業が一時管理の対象になったことでした。
配当について泉田氏は、ロシアの利益は現金として日本に戻っておらず、配当性向75%はもともとロシアを除いた利益からの実質100%配当だった可能性があると見ています。その見立てどおりなら、配当の原資は今回の件で大きくは変わりません。ただし、配当の額を守るには、M&Aや設備投資に回すお金とのバランスを会社がどう決めるかが問われます。
株価は「利益の25%」で一度見たあと、ロシアの資産の損失を踏まえたバランスシートで評価し直す段階に移ると泉田氏は見ています。次に見るところは、JTが精査しているとする業績への影響額と、その発表と合わせて配当方針に変更があるかどうかです。
注意点もあります。ロシアの純利益や、ロシアにある現金の扱いをJTは開示していないため、「実質100%配当」は泉田氏の推測の域を出ません。また、一時管理の解除や仲裁による回収の見通しについては、この記事では扱っていません。
参考資料
- 日本たばこ産業株式会社「2026年12月期 第3四半期決算短信〔IFRS〕(連結)」(2026年10月29日)
- 日本たばこ産業株式会社「2026年度 第3四半期 決算レポート」(2026年10月29日)
- 日本たばこ産業株式会社「当社グループのロシア事業について」(2026年11月6日)
- 日本たばこ産業株式会社「当社グループのロシア事業について(続報)」(2026年11月9日)
- 日本たばこ産業株式会社「有価証券報告書(第41期)」(2026年3月23日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 日本たばこ産業株式会社 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧
LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事