


この記事はここがポイント
- 株価は足元の利益ではなく「将来どこまで利益が減るか」を織り込んでいる
- 大株主の継続的な売却と、積み上がった信用買い残が上値を重くしうる
- 次の決算で注目すべきは結果ではなく、次の四半期のガイダンス(前四半期比の伸び率)である
データセンター向けのAI需要拡大を追い風に、第1四半期(2026年4〜6月)の売上収益と営業利益が過去最高を記録したキオクシアホールディングス。次の決算発表を前に、投資家はどこを見ればよいのでしょうか。元機関投資家の泉田良輔氏によれば、3月以降に大きく上昇した株価は夏に急落し、その後はもみ合いが続いています。業績は非常に良いにもかかわらず、なぜ株価は力強く上昇せず、泉田氏が指摘するように株価収益率(PER)も1桁台にとどまっているのでしょうか。この理由について、泉田氏がキオクシアの株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
なぜ過去最高益でも株価はもみ合うのか
データを長く保存するための半導体メモリ「NANDフラッシュメモリ」を手がけるキオクシアが発表した第1四半期(2026年4〜6月)の決算は、売上収益が1兆7,671億円、営業利益が1兆2,700億円となり、いずれも過去最高を記録しました。しかし泉田氏によれば、株価は夏に急落して以降もみ合いが続いており、株価が1株当たり利益の何年分かを示す指標であるPERは1桁台にとどまっています。
日経平均株価やTOPIX(東証株価指数)の採用銘柄の平均でもPERは10倍台あるのに、これほどの好業績のキオクシアのPERが1桁台なのはなぜか。聞き手からこの疑問が投げかけられると、泉田氏は「基本的にはあり得ます」と答え、キオクシアが「シクリカル(景気敏感)銘柄」であることを理由に挙げます。
シクリカル銘柄とは、景気や市況によって利益が大きく振れる銘柄のことです。良い時と悪い時の利益水準の差が激しく、キオクシア自身も2023年3月期と2024年3月期にはそれぞれ約990億円、約2,527億円の営業赤字を計上していました。赤字の会社にはそもそもPERという指標はつきません。
泉田氏は、市場が現在の利益ではなく、将来の利益の減少を見越していると指摘します。
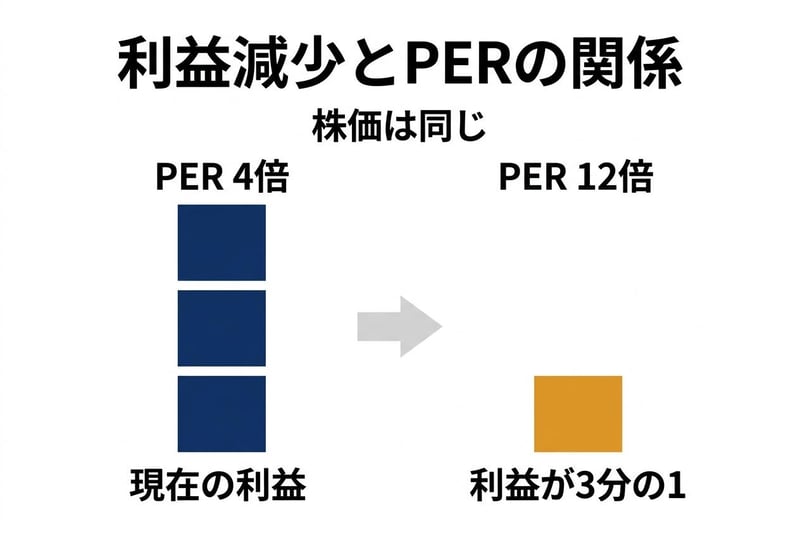
「例えば、今期予想でPERが4倍、5倍だったとします。将来、利益が3分の1になるとなったら、これは12倍と15倍になってしまうわけです」
つまり、今の利益を基準に計算すればPERは1桁台で割安に見えますが、将来の利益が縮小すると考えれば、現在の株価はそれほど割安とは言えなくなります。泉田氏は、利益が何分の1にもなるのであれば、実はTOPIXの平均と変わらない水準だという見方も成り立つとし、シクリカル銘柄では不思議な話ではないと説明します。
利益が3分の1になると、PERは3倍になる
「いま株価が織り込んでいるのは、逆にどれだけ利益が下がってしまうのかというゲームなのです」と泉田氏は語ります。そこまで下がらないのであれば株価は上がり、そこまで下がってもなお下があるようなら、いまのボックス圏(一定の値幅で上下を繰り返す状態)からさらに下がることも十分あり得るといいます。
では、何が利益を左右するのか。泉田氏が最も大事だと挙げるのは、巨大なデータセンターを持つ大手IT企業(ハイパースケーラー)の設備投資です。それも投資の「額」ではなく「変化率(伸び率)」で、伸び率がマイナスになれば、キオクシアの売上も減っていきます。泉田氏は、AIへの脅威論など世論の変化もあり、3月から7月のような楽観一色の論調に戻る可能性は以前より低くなったと見ています。
上値を重くする大株主の売却
株価が上がりにくい背景としては、業績の見通しだけでなく、株式の需給(売りと買いのバランス)も考えられます。その重しの1つが、大株主による継続的な株式の売却です。
有価証券報告書によると、2026年3月末時点でベインキャピタルグループが投資助言を行うファンド(4つの保有主体の合計)が発行済株式の21.87%、母体の東芝が17.59%を保有していました。このうちベイン系ファンドは6月4日と6月11日に、市場外の取引で計約2,179万株(分割前。分割後に直すと約6,537万株)を手放し、ベイン系の保有割合(株券等保有割合)は14.17%になりました。
さらに、東芝も売却に動いています。東芝は8月3日に市場で約199万株(分割前)を売り、同日付で筆頭株主がベイン系のBCPE Pangea Cayman2に入れ替わっています。その後も東芝は8月4日から9月7日にかけて、市場で計約666万株(分割前)を売り、保有割合は12.84%に下がりました。10月1日時点では11.80%となっています。
東芝の保有割合(株券等保有割合)の推移
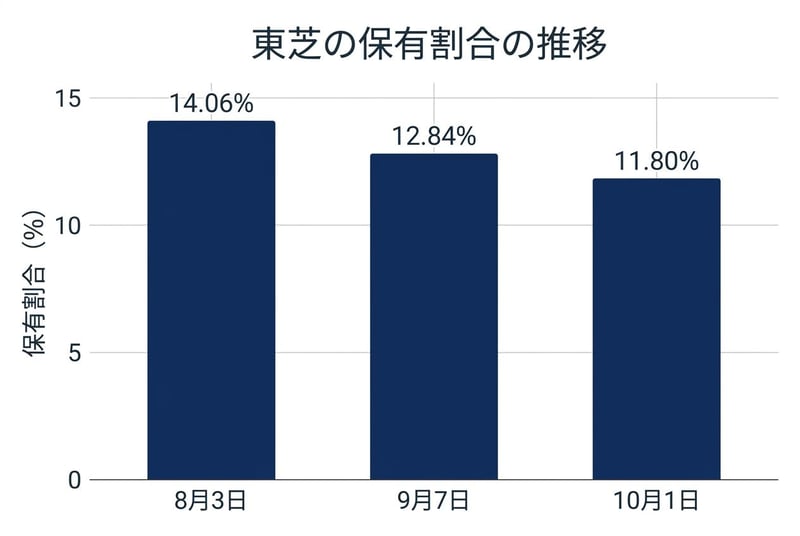
泉田氏は、ファンドは事業会社ではないため、いずれはどこかで売る必要があると指摘します。東芝の売却も続いており、この売りがどこで止まるのかは現時点では分からないとして、手を出しにくい状況だと見ています。
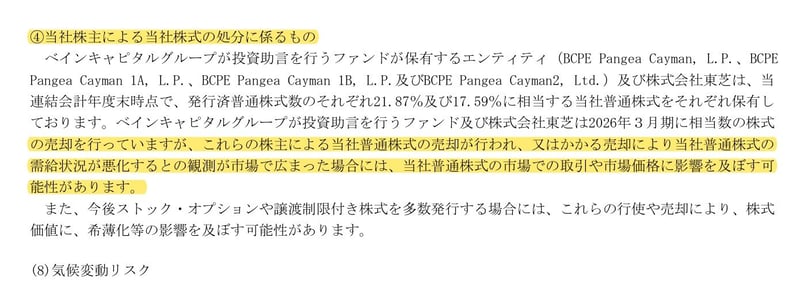
実は、この大株主の売却は予期せぬサプライズではありませんでした。キオクシア自身が有価証券報告書の「事業等のリスク」の中で、「当社株主による当社株式の処分に係るもの」として、ベイン系ファンドや東芝の売却、あるいは需給が悪化するとの観測が市場で広まった場合に、株価に影響を及ぼす可能性があると明記していました。
有価証券報告書「当社株主による当社株式の処分に係るもの」
泉田氏自身は、機関投資家時代に有価証券報告書のリスク欄をほとんど見なかったといいます。書かれている内容は言われるまでもなく認識していたからです。一方で、個人投資家が会社のリスクを改めて整理するには便利だと話します。
「特に知らない会社、知らない業種に関しては、『こういうリスクがあるんだ』と知ることもあるので、見た方が面白いと思います」
実需の買いと積み上がる信用買い残
大株主の売却という強力な売り圧力がある一方で、需給面でのポジティブな動きも発生しています。
会社は第1四半期の決算発表と同日の7月31日に、株式を買いやすくするための株式分割(1株につき3株)と、上限8,000億円の自社株買い枠の設定を発表しました。そして、8月3日から8月10日までのわずか6営業日で、約1,613万株(分割前)、約8,000億円分を買い付けて取得を終了しています。
さらに、大株主が株式を売却すると、市場で売買されうる株(浮動株)の割合が上がります。こうしたなか、日本取引所グループ(JPX)は10月7日、TOPIXの算出に使うキオクシアの浮動株比率を、15%から2段階で50%まで引き上げると発表したと報じられています。
浮動株比率が引き上げられると、どのような影響があるのでしょうか。泉田氏によれば、TOPIXに連動して運用されるインデックスファンドは浮動株比率に応じて買い入れの金額を決めるため、比率の引き上げに合わせて「実需の買い」が発生します。これまでの大株主の売りとは逆向きの需給が生まれるというわけです。
一方で、もう1つ見ておきたいのが信用取引の買い残です。買い残とは、証券会社からお金を借りるなどして買われ、まだ決済されていない株数のことで、これを売り残で割ったものが信用倍率です。泉田氏によれば、10月9日時点の信用倍率は29.8倍(買い残約4,400万株、売り残約150万株、いずれも分割後)に達しています。
これは、多くの投資家が手元の資金以上のレバレッジをかけてキオクシア株を買い、株価の先行きに期待している状態です。ところが泉田氏は、信用の買い残が大きく増える一方で、足元の株価は下がっている点に注目します。買い残が積み上がった後に株価が下がると、評価損を抱えた投資家は株価が少し戻ったところでいったん売ってしまいやすく、泉田氏もこうした売りが出やすいと話します。
「実需の買いがあるのに株価が下がるのは、あまり良いことではありません。ファンダメンタルズで売られているからです」
ファンダメンタルズとは、業績や財務などの企業の基礎的な条件のことです。泉田氏は、市場が次の決算を強く警戒していると見ています。信用で買っている投資家は、株価が下がると追加の担保(追証)を求められ、売らざるを得なくなる場合があります。そうなると「売りが売りを呼ぶ」展開になりかねないため、次の決算は非常に注目されるといいます。
次の決算で投資家が見るべき2つのポイント
では、決算を警戒する市場の中で、投資家は次の決算発表のどこに注目すればよいのでしょうか。泉田氏は、過去の業績結果ではなく、未来の見通しに焦点を当てるべきだと強調します。
「大抵の場合、この手の銘柄は終わった決算の数字はあまり問題になりません。それよりも次の四半期のガイダンスや、業界動向に関する経営陣のコメントに市場の注目が集まります」
キオクシアは通期の業績予想を出しておらず、決算のたびに「次の四半期(3か月)」の業績見通し(ガイダンス)を公表する形式をとっています。そのため、投資家は以下の2つのポイントを確認する必要があります。
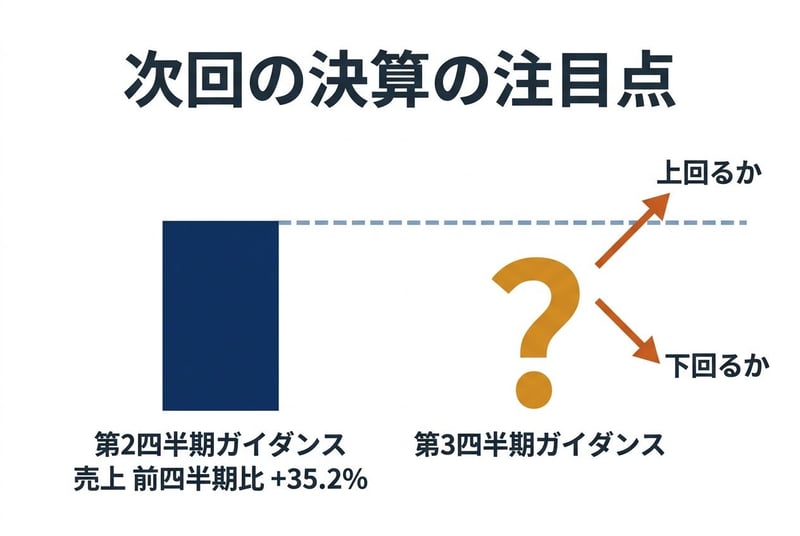
ポイント1:次の四半期のガイダンス(前四半期比の伸び率)
1つ目は、次に発表される第3四半期(10〜12月)のガイダンスが、直前の四半期と比べてどれだけ伸びているかを示す「前四半期比(QoQ)」です。
会社が示した第2四半期(7〜9月)のガイダンスは、売上収益が前四半期比で+35.2%、Non-GAAP営業利益(一時的な費用などを除いて会社が独自に示す営業利益)が+43.3%という力強いものでした。次に発表される第3四半期のガイダンスの伸び率が、この第2四半期の数字を上回るのか、それとも下回るのかが最大の焦点となります。
「ガイダンスが本当に強気のものなのか。少しでも弱気なことを言うと、株価は本当に弱くなってくると思います」と泉田氏は指摘します。
次の決算で比べるのは第3四半期ガイダンスの前四半期比
ポイント2:「NAND市場の概況」の表現
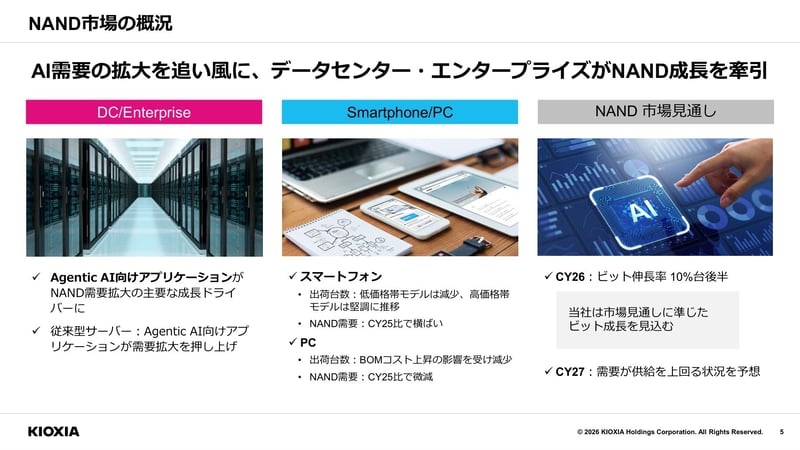
2つ目は、決算説明会資料の「NAND市場の概況」というページに記載される定性的なコメントです。
第1四半期の資料では、2026年(暦年)のNAND市場全体のビット伸長率(記憶容量をビットという単位で数えた市場の伸び率)の見通しを「10%台後半」とし、2027年については「需要が供給を上回る状況を予想」と記載していました。会社自身も「市場見通しに準じたビット成長を見込む」としています。この表現が次の決算でも維持されるのか、弱まるのかが、市場の受け止め方を左右すると考えられます。
NAND市場の概況
まとめ:投資判断にどう活かすか
泉田氏の見方に沿えば、キオクシアの株価が過去最高益のなかでもみ合っているのは、市場が足元の好業績ではなく、ハイパースケーラーの設備投資の伸びが鈍った後の「利益の減り方」を先回りして織り込んでいるためと考えられます。
投資家が次の決算で確認すべきは、第3四半期のガイダンスの前四半期比です。もしこの伸び率が、第2四半期ガイダンスで示された売上収益の前四半期比+35.2%を下回れば、市場から「成長が鈍化し始めた」と受け止められやすくなります。泉田氏が指摘するように信用買い残が積み上がった状態では、失望売りが重なり下げ幅が増幅されるシナリオが考えられます。
逆に、第3四半期ガイダンスの伸び率が第2四半期を上回る力強いものであれば、泉田氏が指摘するPER1桁台という低い評価で織り込まれていた「利益の減少シナリオ」が修正され、株価が再び評価される余地が生まれると考えられます。
ただし、本記事では次の決算の具体的な発表日や、現在の詳細な株価水準、競合他社の増産動向、為替の影響については扱っていません。また、大株主であるベイン系ファンドや東芝が、今後どのタイミングでどこまで株式を売却するかは会社の開示資料からは読み取れません。これらの不確実な要素が残っている点には十分に留意し、ガイダンスの数字を冷静に見極める姿勢が求められます。
参考資料
- キオクシアホールディングス「2027年3月期 第1四半期決算短信〔IFRS〕(連結)」(2026年7月31日)
- キオクシアホールディングス「2027年3月期 第1四半期 決算説明会」資料(2026年7月31日)
- キオクシアホールディングス「株式分割及び株式分割に伴う定款の一部変更に関するお知らせ」(2026年7月31日)
- キオクシアホールディングス「自己株式の取得枠設定に関するお知らせ」(2026年7月31日)
- キオクシアホールディングス「自己株式の取得状況及び取得終了に関するお知らせ」(2026年8月10日)
- キオクシアホールディングス「主要株主である筆頭株主の異動に関するお知らせ」(2026年8月10日)
- キオクシアホールディングス「有価証券報告書(第8期)」(2026年6月24日)
- 株式会社東芝「変更報告書」(2026年8月10日・9月14日・10月8日提出)
- BCPE Pangea Cayman2, Ltd. ほか「変更報告書」(2026年6月16日提出)
- 森口亮「キオクシア株『浮動株比率引き上げ』で“2兆円超の買い需要”でも株価が勢いづかない3つの事情」(マネーポストWEB、2026年10月15日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: キオクシアホールディングス株式会社 IRライブラリ
株式会社東芝・BCPE Pangea Cayman2 ほかの変更報告書(大量保有報告書)は、金融庁の電子開示システム「EDINET」で閲覧できます。
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。