


この記事はここがポイント
- イオンの好決算はツルハ連結化の影響が大きく、本業の小売事業は減益と苦戦している
- 子会社が多い構造上、最終利益が外部へ流出するためPERが高く計算されやすい
- 株価を下支えしているのは、株主優待(オーナーズカード)による「安定株主」の存在と考えられる
国内の総合小売業の代表格として、私たちの生活に密着した店舗を展開しているイオン。直近の2027年2月期中間決算では、2桁増収増益という好業績を発表しました。しかし、昨年11月以降のチャートで2,800〜3,000円の水準にあった株価は大きく下落し、1,100円台まで下がりました。それにもかかわらず、株価収益率(PER)は40倍程度と、依然として高い水準を保っています。一体なぜ、決算が良いのに株価は下がり、そしてこれほど割高に見える水準で株価が支えられているのでしょうか。この理由について、元機関投資家の泉田良輔氏が株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
2桁増収増益の裏側にある「本業の苦戦」
イオンが2026年10月13日に発表した2027年2月期の中間決算は、営業収益が5兆9,041億円(前年同期比13.8%増)、本業の儲けを示す営業利益が1,307億円(同10.7%増)でした。親会社株主に帰属する中間純利益も133億円(同229.1%増)と、前年の約3.3倍に拡大しています。
これだけ見ると素晴らしい業績です。読者の中には、「2桁増収増益の好決算なのに、なぜ株価は下がっているのか。もう下がりきったのではないか」と考える方もいるかもしれません。
実は、決算の中身を分解して「本業」の数字を見ると、景色が違ってきます。今回の増収増益は、ツルハホールディングスを連結子会社化した(グループの一員として業績を合算するようになった)影響が大きく効いています。ヘルス&ウエルネス事業の営業利益は596億円(前年同期比369億円増)と、全セグメントの中で最大の利益増となりました。ツルハグループの実績を除いた単純合算でも、営業利益は333億円(同77億円増)と好調を維持しています。
イオンのセグメント別実績(2027年2月期 中間期)
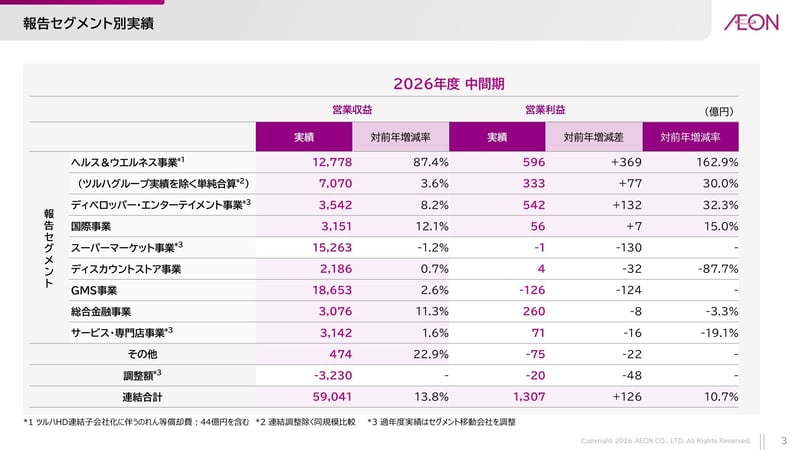
一方で、イオンの祖業であり本丸でもある小売事業は厳しい状況にあります。スーパーマーケット事業の営業利益はマイナス1億円(前年同期比130億円の減益)、GMS(総合スーパー)事業の営業利益もマイナス126億円(同124億円の減益)と、採算が悪化しています。ディスカウントストア事業も営業収益はほぼ横ばい(同0.7%増)、営業利益は4億円(同32億円の減益)にとどまりました。
泉田氏はこの背景について、前年に発生した米の価格高騰による特需の剥落や、物価高による消費者の節約志向といった業界共通の逆風があると指摘します。
「いかに影響が大きいかみたいな、そんなことが見えてきますね」
つまり、好調なヘルス&ウエルネス事業(ドラッグストア)に好調なツルハが加わり、ディベロッパー・エンターテイメント事業(イオンモール)も堅調だったことで全体としては良く見えますが、本業のスーパーマーケットは苦戦しているというのが、今回の決算の本当の姿なのです。
なぜイオンのPERは常に割高に見えるのか
株価が下落基調にあるとはいえ、イオンのPERは40倍程度と、一般的な株式市場の基準からすると依然として高い水準にあります。成長株ならいざ知らず、景気に左右されにくいディフェンシブ銘柄(景気の良し悪しで業績がぶれにくい銘柄)である小売業に、なぜこれほど高いPERがつくのでしょうか。
インタビュアーがこの疑問を投げかけると、泉田氏は過去のデータに触れながら、イオン特有の構造的な要因を解説します。実は過去を振り返ると、イオンのPERは200倍台、300倍台という時期もありました。
「やっぱり本業で稼ぎ切れてない。あとは、子会社の数が多いので、少数株主持分の利益が外に出てっちゃってるんですよね」
イオンは傘下に多くの子会社を抱えています。子会社が稼いだ売上や営業利益は、連結決算上は100%イオンの数字として計上されます。しかし、最終的な純利益を計算する段階になると、イオン以外の株主(少数株主)が持っている持分に応じた利益が「非支配株主(少数株主)持分」として差し引かれ、外部へ流出してしまうのです。
PERが高く出るしくみ
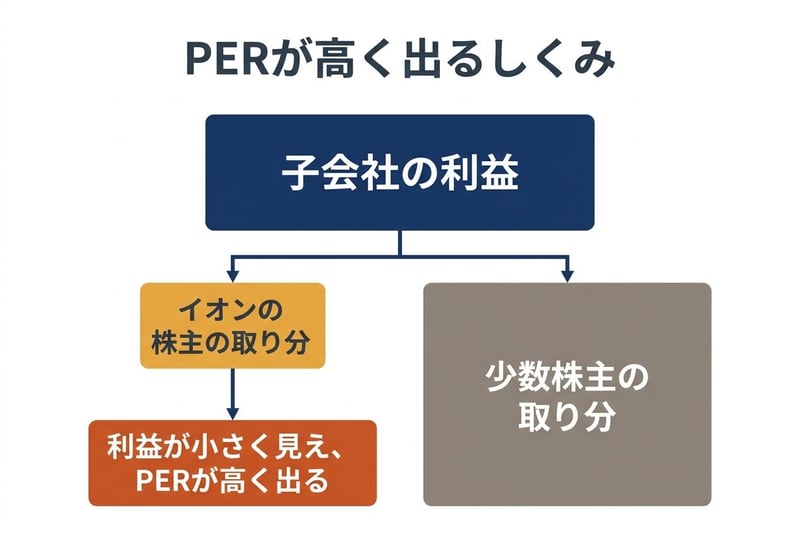
売上や営業利益は大きく見えても、イオンの株主に残る最終利益はギュッと圧縮されて小さく見えます。株価を1株あたりの純利益で割って算出するPERは、そのぶん高く出やすくなるのです。
泉田氏はこの構造を踏まえ、プロの投資家目線での難しさを吐露します。
「機関投資家からすると、機関投資家泣かせの銘柄なんですよ」
通常、機関投資家はまずPERなどの指標で企業の割安・割高を判断します。しかし、イオンのように小売、不動産(イオンモール)、金融など多岐にわたる事業を展開するコングロマリット企業(複数の異なる事業を抱える複合企業)の場合、PERだけでは正確な企業価値を測れません。そのため、「Sum of the parts(SOTP:事業ごとの価値を個別に算出し、合算する手法)」を用いることがあります。しかし、この手法は計算する人の前提条件によって目標株価をいかようにも調整できてしまうため、投資家からはあまり好まれない傾向があると考えられます。
株価を下支えする「売らない株主」の存在
業績面では本業が苦戦し、バリュエーション(株価評価)の面でも指標が割高に見え、プロの投資家からも評価が難しいイオン。それでもなお、株価が一定の水準で支えられているのはなぜでしょうか。
泉田氏は、普通のコングロマリット企業とイオンの決定的な違いとして、個人投資家に人気の高い「株主優待」の存在を挙げます。
「株を買うと株価は上がる。優待を使い続けたければ株は売らない。となると、売りの玉が極端には出てこないんですよ。安定株主施策なんですよ」
「売りの玉」とは、市場に出てくる売り注文のことです。イオンの株主優待である「オーナーズカード」は、日常の買い物をイオン系列で行う消費者にとって非常に魅力的な制度です。株主は優待の恩恵を受け続けるために株を手放さず、結果として市場に売りが出にくくなります。泉田氏は、この「売らない株主」の存在こそが、業績や指標だけでは説明のつかない株価を下支えしている要因だと見ています。
投資額に対する還元率「5〜9%」のインパクト
では、その株主優待は具体的にどれほどの威力を持っているのでしょうか。
オーナーズカードは、100株以上を保有する株主に対して発行され、保有株数に応じて買い物金額の一部が現金またはWAON POINTで還元される仕組みです。最低単元である100株保有の場合、還元率は1%です。
「買い物額の1%」と聞くと、クレジットカードのポイント還元と大差なく、さほど魅力的には感じないかもしれません。インタビュアーがそのように率直な感想を漏らすと、泉田氏は視点を変えるよう促します。
「投資した金額に対しての還元率を考えたら、ちょっと見え方変わってくると思うよ」
100株の年間還元率(試算)
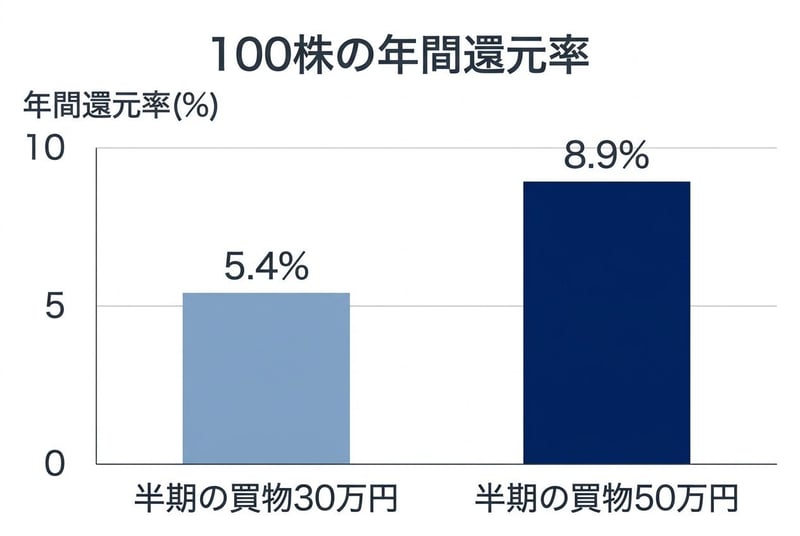
現在の株価を1,100円台とすると、100株の投資額は約11万円です。もし、家族の買い物をまとめて半期(6ヶ月)に50万円をイオンで使ったとします。1%の還元で半期に5,000円、年間で1万円が戻ってきます。これを100株の投資額11万1,950円に対する利回りとして計算すると、年間で約8.9%という高い還元率になるのです。半期で30万円の買い物でも、年間還元率は5%を超えてきます。
しかも、このオーナーズカードはたくさん株を持てば持つほど有利になるわけではありません。株数を増やせば還元率も段階的に上がりますが、投資額も同じだけ膨らむため、投資額に対する還元率で見ると高まらず、株数の多い段階ではむしろ下がっていきます。泉田氏が「100株が一番ちょうどいい」と話すのはこのためです。
実は、以前は分割後の換算で300株からしかオーナーズカードをもらえませんでしたが、制度が拡充され、現在は100株から持てるようになりました。買い物額によっては、単元株でも日々の生活費を抑えながら高い実質利回りを得られるというメリットが、株価下落時にも個人投資家を惹きつけ、株価の一定の下支えになっていると考えられます。
まとめ:投資家が注目すべきシナリオとリスク
今回の分析から、イオンは単なるPERなどの財務指標だけでは測れない、独自の株価形成メカニズムを持つ企業であることが分かります。
投資を検討する際、機関投資家のようにファンダメンタルズ(基礎的条件)を重視するのか、あるいは日々の生活圏にイオンがあり、優待による実質利回りを享受するのか。投資家の「宗派」によって、この銘柄の評価は大きく分かれます。自身の生活スタイルと照らし合わせ、優待の還元率という独自のモノサシを持つことが、イオンに投資する際の一つの判断基準となるでしょう。
ただし、注意すべきリスクも存在します。現在、イオンは赤字子会社の整理や機能の統廃合など、食品小売事業の収益構造改革を進めています。しかし、店舗のスクラップ&ビルド(採算の悪い店を閉じ、新しい店に作り直すこと)などの構造改革が進んだとしても、それが直ちに株価の力強い回復に結びつくとは限りません。インタビュアーも、いくら優待があってもキャピタルロス(値下がりによる損失)が出れば気持ちは下がると懸念を口にしていたように、株価がさらに下がれば、優待で戻ってくる金額以上の損失を抱える可能性がある点にも注意が必要です。
また、スーパーマーケット事業の苦戦は、単なる企業個別の問題にとどまらない可能性があります。
「消費全体がおかしくなってないかというのは、こういう決算を見てくると感じる」
泉田氏がこう警鐘を鳴らすように、小売業の不振は、物価高に苦しむ消費者の財布の紐が固くなっているサインとも読み取れます。この状況下でマクロ経済における利上げが進めば、住宅ローン金利の上昇などを通じて、消費をさらに冷やしかねないリスクがあります。
イオンの株価の行方を占うには、優待という強力な下支えの存在を理解しつつ、本業である小売事業の立て直しの進捗と、マクロ的な消費動向の波を両睨みで注視していく必要があります。
参考資料
- イオン株式会社「2027年2月期 第2四半期(中間期)決算短信」(2026年10月13日)
- イオン株式会社「2027年2月期 中間期決算説明会資料」(2026年10月13日)
- イオン株式会社「2027年2月期 第2四半期(中間期)決算補足資料」(2026年10月13日)
- イオン株式会社「有価証券報告書(第101期)」(2026年5月25日)
- イオン株式会社「株式分割及びそれに伴う定款の一部変更、配当予想修正、株主優待拡充に関するお知らせ」(2025年6月12日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: イオン株式会社 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。