


この記事はここがポイント
- オリックスの株価上昇の背景には、ファンドを通じたキオクシアへの間接的な関与があると考えられる
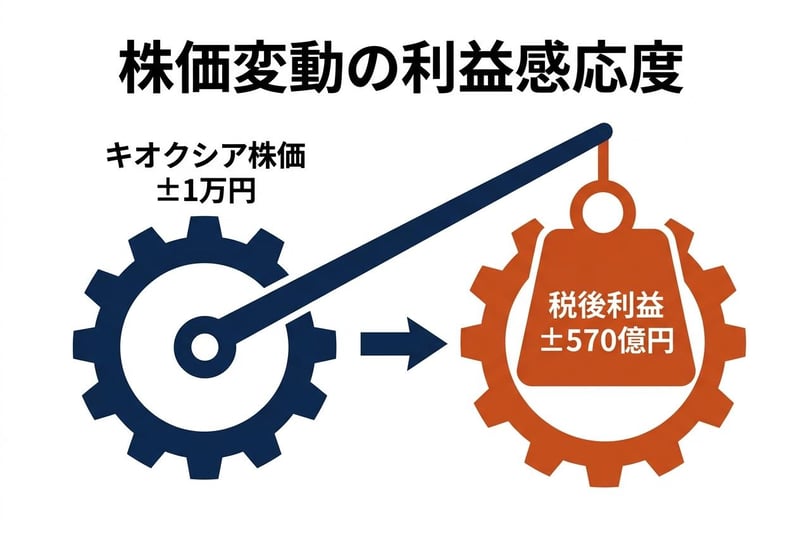
- 会社の試算では、キオクシアの株価が1万円動くと税引後利益が570億円動く(株式分割前の株価が前提)
- 会社は通期純利益予想を5,300億円に据え置いており、期末のキオクシア株価次第で業績が上下に振れる可能性がある
- 投資判断においては、既存事業の伸び率以上に「どこに投資しているか」のポートフォリオが重要になる
リース会社のイメージが強く、投資家からは三菱HCキャピタルなどと比較されることの多いオリックス。しかし、足元の株価はTOPIX(東証株価指数)をアウトパフォームする(上回る)動きを見せています。株式掲示板などでは「オリックスの株価はキオクシアが握っている」と囁かれるケースも少なくありません。一体なぜ、リース会社の株価が半導体メーカーの動向に左右されるのでしょうか。この理由について、元機関投資家の木村敬子氏と泉田良輔氏の分析をもとに、株価の動きと会社からのメッセージを読み解きます。
株価上昇の背景にある「キオクシア」への間接関与
オリックスと三菱HCキャピタルは、同じリース会社として「どちらを買うべきか」と比較されることの多い銘柄です。しかし、直近のオリックスの株価には特徴的な動きが現れています。
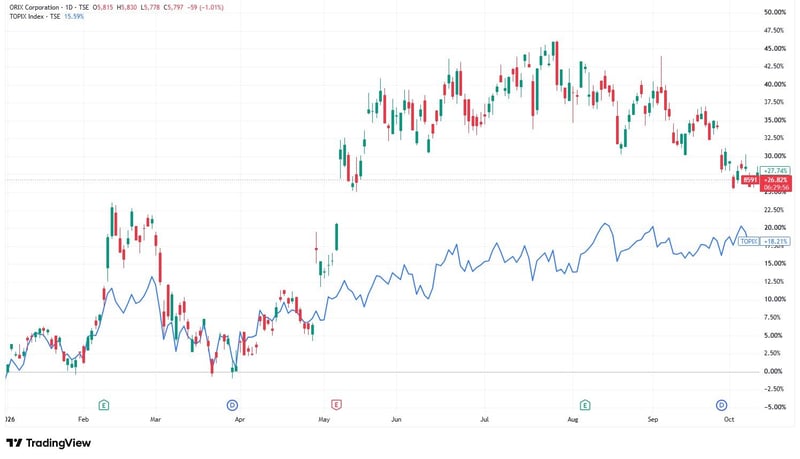
元機関投資家としてオリックスを担当していた経験を持つ木村氏は、2026年4月ごろまではTOPIXと同じような動きだったとした上で、その後の株価上昇について次のように分析します。
「ここからぐんぐんと上がってアウトパフォームしてる感じなんですが」
この株価上昇の背景には、半導体メーカーであるキオクシア関連の利益が確認されたことがあると考えられます。
オリックス(TSE:8591)2026年1月初旬〜2026年10月上旬
しかし、なぜリース会社であるオリックスがキオクシアの恩恵を受けるのでしょうか。その答えは、同社の投資ポートフォリオにあります。
オリックスはキオクシア株を直接保有しているわけではありません。東芝を保有するファンド(TB投資事業有限責任組合)へLP出資(運営は他社に任せ、資金を出す形の出資)を行っており、このファンドを通じて間接的にキオクシアの損益を取り込んでいるのです。その東芝がキオクシアの株式を保有しています。
現在、東芝は最短で2028年に再上場すると報じられています。インタビュワーから東芝の再上場がオリックスのキャピタルゲインに与える影響について問われると、元機関投資家の泉田氏は、東芝の価値とキオクシアの連鎖についてこう解説します。
「上場するときには東芝がキオクシアを持っていたら、その価値が東芝の株価にも反映されるから」
そのうえで泉田氏は、再上場のタイミングに注意を促します。
「ただ、その上場するときにキオクシアが株価いくらなのかっていうのが問題」
つまり、キオクシアの株価動向が東芝の企業価値を左右し、それが最終的にオリックスの利益としてはね返ってくる構造になっていると考えられます。
利益の大部分を占める「営業利益の下」の構造
このキオクシアを通じた間接的な関与が、オリックスの業績にどれほどのインパクトを与えているのか。直近の2027年3月期 第1四半期(2026年4〜6月)決算の数字を見ると、その特異な利益構造が浮かび上がってきます。
第1四半期の営業収益(売上高)は8,766億円(前年同期比+17.4%)、営業利益は1,339億円(同+11.7%)と、本業の儲けを示す段階でも好調に推移しています。しかし、注目すべきはその下の段階です。
米国会計基準を採用している同社の「継続事業からの税引前四半期純利益」(売却を決めたオリックス銀行の分を除いた、税金を差し引く前の利益)は4,061億円で、営業利益の約3.0倍に達しています。
第1四半期の利益構造
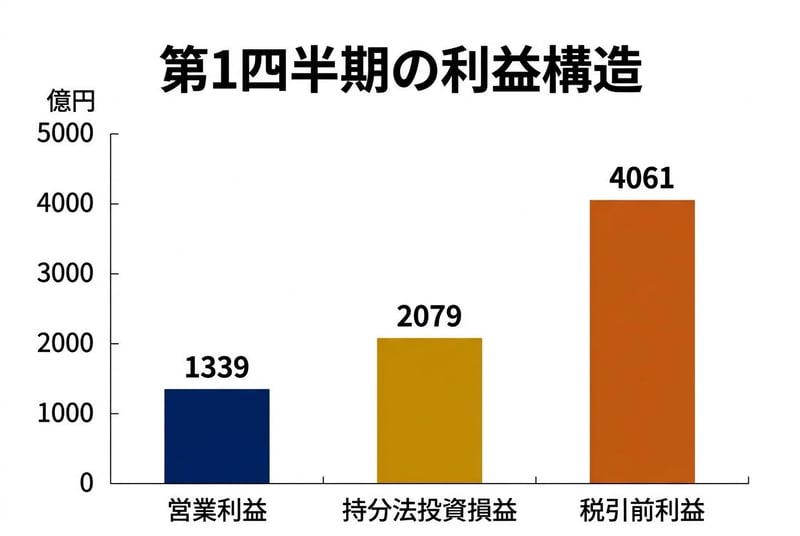
なぜこれほどまでに利益が跳ね上がるのでしょうか。その理由は、営業利益と税引前利益の間にある「持分法投資損益」(出資比率に応じて取り込む、出資先の損益)という項目にあります。この項目が、前年同期の194億円から2,079億円へと急増しているのです。
木村氏の分析によれば、この急増した持分法投資損益の中に、キオクシア関連の利益が大きく入り込んでいると考えられます。リース事業などの本業で稼いだ利益以上に、投資先からの持分法取込み益が全体の利益を押し上げているのが、現在のオリックスの姿です。
キオクシア株価が利益を動かす「感応度」
では、キオクシアの株価が変動すると、オリックスの利益は具体的にどれくらい動くのでしょうか。会社側は決算説明会資料の中で、その「感応度」を明確に示しています。
会社は、キオクシアの株価が±1万円動くと、オリックスの税引後利益が±570億円動くと試算しています。なお、キオクシアは2026年9月30日を基準日に1株を3株に分割すると報じられており、資料やここで触れる株価はいずれも分割前の水準です。
インタビュワーは、キオクシア株が7月の高値で11万円ほど、足元では5〜6万円ほどだと指摘しました(いずれも分割前の水準)。仮に株価の差が5万円あるとすると、会社の試算から計算した利益の差は約2,850億円に相当します。
株価変動の利益感応度
実際に、第1四半期の純利益2,808億円のうち、1,217億円がキオクシア売却評価益(税後)で占められています。ただし、この評価益は現金の流入を伴わないノンキャッシュの利益であること、また、今後東芝がキオクシアの保有割合を減らせばこの感応度自体が縮小することには注意が必要です。
会社予想の読み解き方と「通期据え置き」の意味
キオクシアの影響力がこれほど大きい中で、投資家はオリックスの会社予想をどう読み解けばよいのでしょうか。ここにも、非常に特徴的なメッセージが込められています。
会社は、上半期(4〜9月)の純利益予想を8,400億円としています。その内訳は、キオクシア分を除いた調整後利益が3,000億円、キオクシア売却評価益が5,400億円です。第1四半期の実績は純利益2,808億円(うちキオクシア分1,217億円)でした。
一方で、通期(2027年3月期)の純利益予想は5,300億円に据え置かれています。上半期の予想(8,400億円)よりも通期の予想(5,300億円)の方が少ないという、一見すると奇妙な状態になっています。
純利益の実績と予想
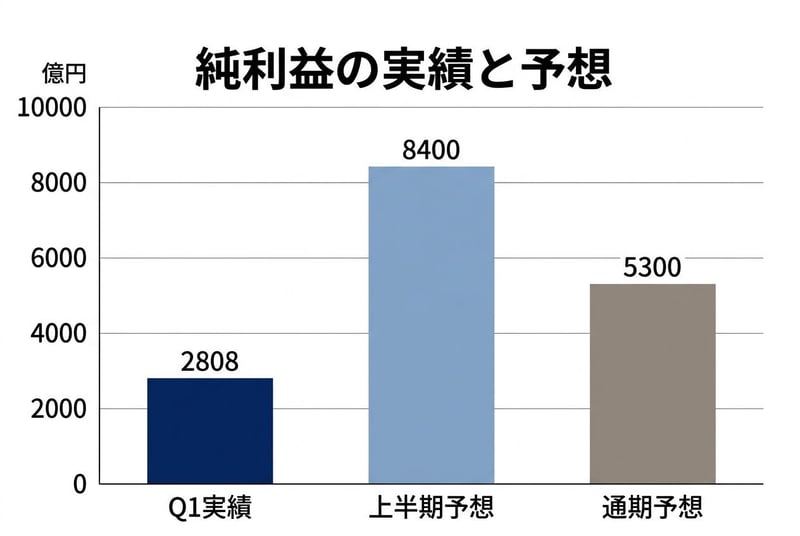
これは、下期に巨額の赤字を見込んでいるという意味ではありません。木村氏は、キオクシア関連の利益を見積もることは「キオクシアの株価を当てるようなもの」で、会社はそれを外した予想しか出していないと解説します。会社資料も、通期純利益への影響は予想が難しいとして、5,300億円を据え置いたと説明しています。
つまり、期末時点でのキオクシア株価次第で、オリックスの通期業績は大きく上振れする可能性もあれば、下振れする可能性もあるということです。会社側は、キオクシア関連の利益を切り分けて開示することで、投資家に対して「本業の利益」と「株価変動による利益」を分けて評価するよう促していると考えられます。
投資家が注目すべきポートフォリオと今後の観測点
ここまで見てきたように、オリックスは単なるリース会社ではなく、投資で稼ぐ「金融総合会社」としての側面を強く持っています。
同社は事業を「金融」「事業」「投資」の3つに分類しています。第1四半期のセグメント利益(事業ごとの利益)を見ると、金融が452億円、事業が554億円であるのに対し、投資は3,235億円と突出しています。キオクシア関連の利益(税前約1,798億円)を除いたとしても、投資区分の利益は非常に大きなウェイトを占めています。
木村氏はこの事業構造の強みについて、次のように評価します。
「しっかり金融と事業で、リース・保険・不動産で安定的に稼ぎながら、投資で継続的に利益を上げていける両輪でビジネスをやっているというのがオリックスの面白いところ」
また、機関投資家として様々な企業を見てきた泉田氏も、オリックスの投資ネットワークの広さに言及します。
「どこの接点でこの会社と知り合ったのかなとかは常に思ってたんだけど、なんとなく投資の目利きができるからそもそもネットワークがあったのかなと思うし、金融・事業・投資3つ並べてるじゃない、あの辺がうまく繋がっている」
これまでは自己資金での投資が中心だったオリックスですが、2025年11月にはカタール投資庁(QIA)と25億米ドルの共同ファンドを組成するなど、今後は外部資金を入れたファンドビジネスも伸ばしていく方針を示しています。
オリックスへの投資を考える際、既存事業の伸び率だけを見ていては本質を見誤る可能性があります。会社が「どこに投資しているか」というポートフォリオにも注目することが重要だと、木村氏は話しています。
最後に、木村氏はオリックスという企業の性質をこう位置づけています。
「グロースのポテンシャルがしっかりある。でも短期的なグロースではなくて、長期的に安定して成長できる基盤を持った会社。ノウハウだったりとかネットワークだったりとか、それを本当にバランスよく持ってるっていう点でクオリティグロース株なんじゃないかなっていう気がしています」
キオクシアの株価動向という短期的な変動要因を注視しつつも、安定した金融・事業基盤と投資ノウハウという長期的な強みをどう評価するか。それが、オリックスの株価を読み解くカギとなりそうです。
ただし、ここで見た感応度は東芝が現在のキオクシア株を持ち続けることが前提で、東芝が保有割合を減らせば小さくなります。東芝の再上場も報道の段階で、時期や評価額は決まっていません。キオクシアの評価益は現金の入金を伴わない利益であることも、あわせて押さえておく必要があります。
※本記事は情報提供を目的としたもので、特定銘柄の売買を推奨するものではありません。投資の最終判断はご自身で行ってください。
参考資料
- オリックス株式会社「2027年3月期 第1四半期決算短信〔米国基準〕(連結)」(2026年8月6日)
- オリックス株式会社「2027年3月期 第1四半期 決算補足資料」(2026年8月6日)
- オリックス株式会社「2027年3月期 第1四半期 決算説明会資料」(2026年8月6日)
- オリックス株式会社「5年間業績データ」(2026年8月6日)
- オリックス株式会社「統合報告書 2026」
- ITmedia ビジネスオンライン「キオクシア、株価3分の1急落は『絶好のタイミング』 過去最高益と8000億円自社株買いで示す自信」(2026年7月31日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: オリックス株式会社 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。