


高原 祥子

この記事はここがポイント
- ディスコの株価下落は、市場が売上の「伸び率の鈍化」を先に織り込んでいるためと考えられます
- 株価の反転を見極めるには、四半期ごとの売上・出荷の伸び率が再加速するタイミングが重要になります
- 今後の業績を占う大きなドライバーは、主要顧客である半導体メーカーの来年の設備投資動向です
半導体のウェハーを切る・削る・磨く装置をつくるディスコが、2027年3月期 第2四半期(中間期)の決算で大幅な増収増益を発表しました。しかし、株式市場の反応は厳しく、株価は6月から7月にかけてのピークから下落基調が続いています。投資家の掲示板などでも「業績が良いのになぜ株価が下がるのか」という疑問の声が多く見られます。実は、株価が見ているのは今の売上の大きさではなく、売上の「伸び率」が加速しているかどうかです。元機関投資家の泉田良輔氏と木村敬子氏の解説をもとに、ディスコの株価の動きと、次に見るべき数字を整理します。
好調な決算と裏腹に下落する株価
利益が売上を上回るペースで成長
ディスコは、半導体の製造工程においてシリコンウェハーを「切る(ダイサー)」「削る(グラインダー)」「磨く(ポリッシャー)」というプロセスを担う装置を手がけています。
2026年10月に発表された第2四半期(4〜9月の中間期)累計決算は、売上高が2,570億円で前年同期比プラス32.1%、営業利益は1,166億円で同プラス47.9%という結果でした。利益が売上を上回るペースで成長しており、業績の好調さがうかがえます。
ディスコの上期(4〜9月)決算と4〜12月の業績予想
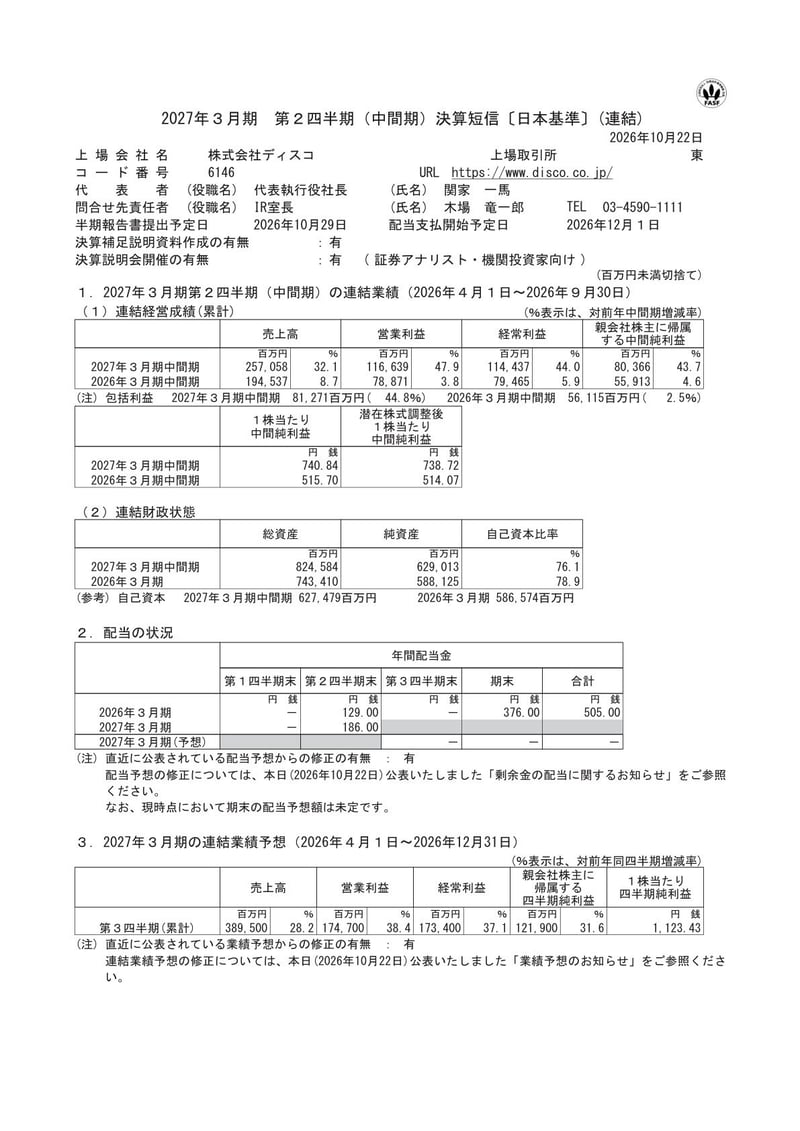
出所:株式会社ディスコ「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月22日)
稼ぐ仕組みと顧客
製品群としては、機械本体(精密加工装置)だけでなく、刃などの消耗品(精密加工ツール)も提供しています。元機関投資家の木村敬子氏は、プリンターとインクの関係に例え、消耗品の方が利益率が高い構造になっているのではないかと指摘します。木村氏は、ディスコを「他の製造装置メーカーと比べても一番利益率が高い会社の1つ」と評価しています。
また、地域別の売上を見ると、アジアへの売上が大半を占めており、台湾、韓国、中国がメインの売上先となっています。
四半期ごとしか出さない「保守的」な業績予想
通常、企業は1年間の通期業績予想を発表しますが、ディスコは1四半期先までしか予想を開示しません。需要予測が難しいため、今回の決算でも4月から12月まで(第3四半期累計)の予想のみが発表されました。
4月から12月までの売上高予想は3,895億円(前年同四半期比プラス28.2%)です。ここから上期の売上高を差し引くと10〜12月(第3四半期)の予想が分かり、累計の伸び率(プラス28.2%)が上期(プラス32.1%)を下回ることから、第3四半期単独では成長がスローダウンする計画となっています。
この開示姿勢について、木村氏は「おそらくですけれども、毎回分からないので、保守的に出されている可能性が結構あるんじゃないかなと思います」と見ています。泉田氏も、ディスコの強固な財務体質を背景に、無理に強気な予想を出す必要がないと分析します。
「総資産が8,245億に対して、純資産が6,290億あるんですよ」
泉田氏は、会社として余裕がある状態だと説明し、次のように続けます。
「株式市場においてリスクを取って、何か自分たちを実力以上によく見せようみたいな必然性はあんまりない」
未達のリスクを負ってまで、株価を吊り上げるような見通しを提示する必要がないということです。
株価は何を見ているのか?「伸び率」というモノサシ
株式市場は「先」を織り込む
株式市場では、将来起こりそうなことを先回りして今の株価に反映させることを「織り込む」と言います。
これほど業績が良く、財務も盤石な会社であるにもかかわらず、ディスコの株価は6月から7月ごろのピークから、半値とまではいかないものの大きく下がっています。インタビュワーは、業績が良いのに株価が下がる理由を疑問に思う声が掲示板で多かったと紹介していましたが、木村氏は株式市場特有のメカニズムを解説します。
「株式市場は先を織り込んでいくので、今の売上がどうではなくて、売上が伸びているのかどうか、かつ伸びているんだとしたら、その伸び率が加速しているのかどうか、そこしか逆に見てない」
つまり、現在の売上高が大きく伸びていても、市場は「過去との比較でどれだけ成長が加速しているか」という変化の度合いを重視しているのです。
ディスコ(TSE:6146)2026年1月初旬〜2026年10月下旬
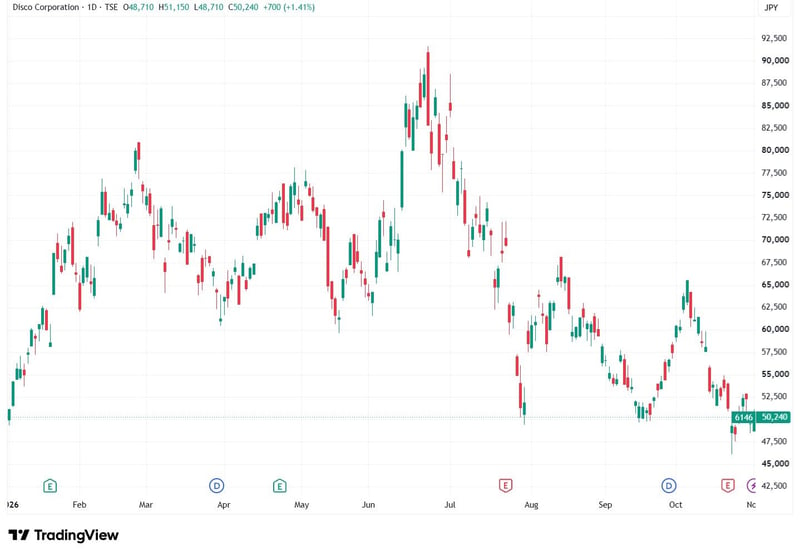
出所:TradingView(ディスコ 6146 日足チャート)
伸び率の鈍化が株価を押し下げるメカニズム
木村氏は、2016年からの四半期ごとの売上・出荷額の伸び率(前年同期比)と株価の推移を比較したデータを用いて、株価が動く法則を説明します。
「棒グラフがプラスになり続けている時、売上の伸び率が出荷の伸び率が加速し続けている時って、株価って基本的には上昇トレンドにあって、それがプラスにあってもスローダウンしてくると、もう株って織り込み始めるんですね」
売上が前年より増えていても、その「増え幅」が縮小し始めると、株価は下落に転じやすいということです。逆に、売上が前年割れ(マイナス圏)であっても、マイナス幅が縮小して「反転」の兆しが見えると、株価が先に反転し始めることがあると木村氏は説明しています。
今回の第3四半期の会社予想(ガイダンス)や、第4四半期のコンセンサス予想(証券アナリストの業績予想の平均的な値)を当てはめると、伸び率は第2四半期に比べてスローダウンし始める見込みです。現在の株価下落は、この「伸び率の停滞」を市場が先回りして織り込んでいる結果だと考えられます。
ディスコの売上高・出荷額の伸び率と株価パフォーマンス(四半期)
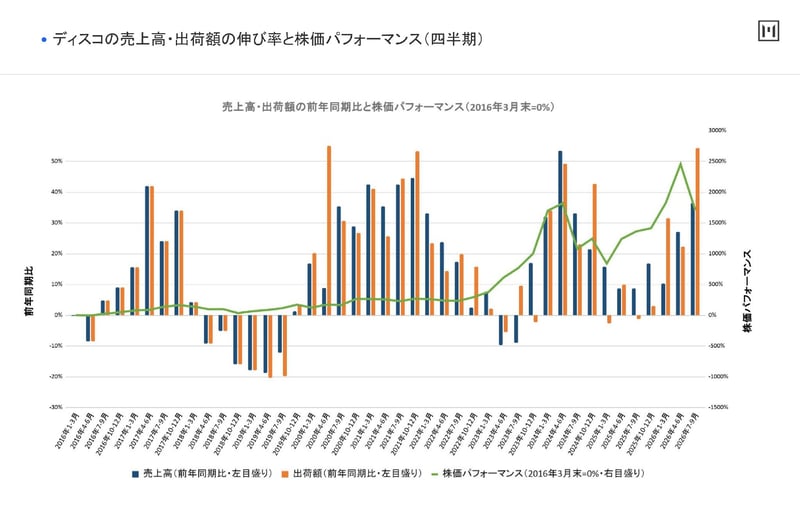
出所:木村敬子氏作成資料(動画内で使用)
次に見るべきは「半導体メーカーの設備投資」
2026年に向けた設備投資の加速
では、ディスコの売上の伸び率を左右する要因は何でしょうか。それは、主要顧客である半導体メーカーの設備投資動向です。
「半導体の会社の設備投資が伸びているかどうか、加速しているかどうか、ニアリーイコール半導体製造装置メーカーの売上になっている」と木村氏は指摘します。
木村氏が作成した資料によると、主要な半導体メーカー4社の設備投資額の伸び率は、2024年はほぼ横ばいでしたが、2025年は30%ぐらい、2026年は50%近くまで加速しています(2026年は、上半期の実績を倍にした予想を含みます)。一方で、2027年にこの伸びがどうなるかは、各社のガイダンス(会社が示す見通し)がまだ出ていないため分かりません。
半導体メーカーとハイパースケーラーの設備投資額伸び率
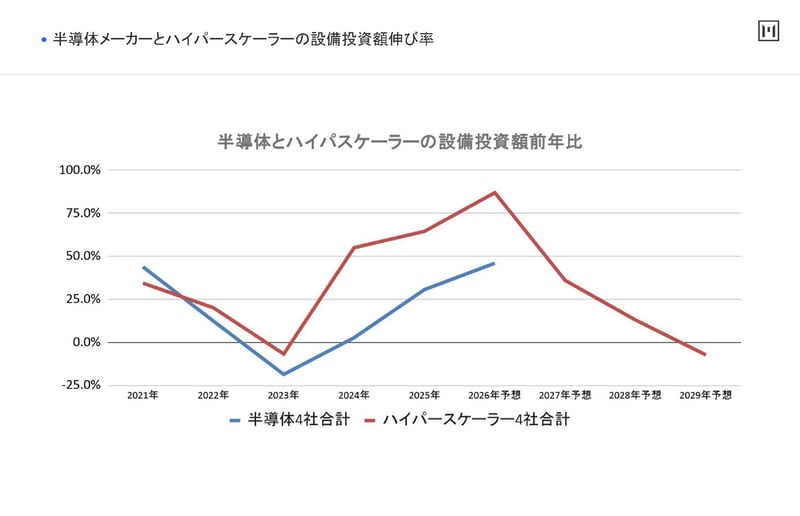
出所:木村敬子氏作成資料(動画内で使用)
ハイパースケーラーの動向と不確実なリスク
さらにその先を見通す上で重要なのが、半導体メーカーの顧客である「ハイパースケーラー(巨大IT企業)」の動向です。
ハイパースケーラーの設備投資に関する予想データでは、新規受注が横ばいという前提のもと、2027年以降は設備投資の伸び率が下がっていく形が示されています。しかし、技術革新のために半導体メーカーが装置を買い続ける可能性もあり、必ずしも同じ軌道をたどるとは限りません。
また、泉田氏は需要以外の不確実要素にも注意を促します。
「需要は全然弱まってないんだけど、実行ができないみたいな」
データセンターの建設には莫大な電力が必要であり、電力の接続待ちや地元住民の反対運動などがボトルネックになるリスクがあります。計画通りに投資が進まなければ、製造装置の売上にも影響を及ぼすため、こうした周辺環境も今後の観測点となります。
投資家はどう向き合うべきか(まとめ)
長期投資の視点とシクリカル銘柄の特性
ディスコのような半導体関連銘柄は、景気や投資サイクルによって業績が大きく変動する「シクリカル(景気敏感)銘柄」の側面を持ちます。
市場が先を見越すスピードが非常に速く、短期的な値動きを追いかけるのは難しいセクターです。一方で木村氏は、必ず使われる技術で、夢があるセクターでもあると話しています。
泉田氏は、ディスコは財務の土台がしっかりしており、景気が悪い時でも壊れにくいビジネスモデルであるため、長期で保有する持ち方もできると見ています。木村氏もこの見方に同意し、次のように述べています。
「下がって下がっても、みんな嫌だって言うときに『しめしめ』って入るのがいい銘柄だと思います」
これは木村氏の見方であり、どのタイミングが誰も注目していない時期にあたるのかを見極めるのは難しそうだと、インタビュワーも受け止めていました。
株式分割の可能性と今後の観測点
なお、ディスコは1株あたりの株価が高く、個人投資家からは株式分割を期待する声も上がっています。
これについて会社側は「投資単位の引下げに関する考え方及び方針等について」という開示の中で、市場動向や株価水準などを総合的に勘案しながら「継続的に検討してまいります」としています。インタビュワーからの質問に対し、木村氏はこの文言から、今すぐ動き出す感じはないと受け止めています。
まとめると、現在のディスコの株価下落は「伸び率の鈍化」を織り込む市場のメカニズムによるものと考えられます。投資家が次に見るべきは、四半期ごとの伸び率が再び加速に転じるタイミングと、そのドライバーとなる半導体メーカーの設備投資計画です。
ただし、会社予想や市場のコンセンサスは常に変動するものであり、ハイパースケーラーの動向にも前提条件があるため、継続的な情報収集が求められます。
参考資料
- 株式会社ディスコ「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月22日)
- 株式会社ディスコ「2026年度 第2四半期決算説明資料」(2026年10月22日)
- 株式会社ディスコ「投資単位の引下げに関する考え方及び方針等について」(2026年6月19日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 株式会社ディスコ IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧
LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事
イズミダイズム
高原 祥子