


この記事はここがポイント
- 有価証券報告書への「意見不表明」が2期連続で続く異例の事態となっている
- 「上場廃止」が騒がれる中でも、株価はPBR約3倍と高い水準を保っている
- 泉田氏は、市場はまだ会社を見切っておらず「永守プレミアム」も残っていると見る
- 会計の基準を厳しくすれば利益水準が下がる可能性があり、上値の余地は大きくないとの見方もある
- 今後は監査意見の取得可否と、プレミアム剥落後のバリュエーションが焦点となる
HDD用から車載・家電用まで、さまざまなモーターを手がけるニデック。株式市場では、創業者の永守重信氏が育て上げた会社として長らく高い評価を集めてきました。しかし現在、同社は不適切会計問題に揺れ、2期連続で有価証券報告書の監査意見が不表明となる異例の事態に陥っています。
株価は一時、高値から4割あまり下落し、一部では上場廃止の可能性も騒がれています。ところが、株価を純資産と比べると、いまも純資産の約3倍の値段がついています。一体なぜ、これほどの悪材料が出ても株価は下がりきっていないのでしょうか。
この理由について、元機関投資家の泉田良輔氏と木村敬子氏が、ニデックの株価の動きと市場からのメッセージを読み解きます。
異例の「2期連続意見不表明」と株価下落の軌跡
ニデックを巡る一連の問題は、複数の事象が連鎖する形で表面化しました。まずは、事実の経緯と業績への影響から整理していきます。
発端となったのは、2025年6月のイタリア子会社における関税問題による、有価証券報告書の提出期限延長です。その後、中国子会社での不適切な会計処理の疑いが浮上し、社内調査の過程で他のグループ会社でも問題が見つかったことから、同年9月に第三者委員会が設置されました。
事態が深刻化したのは、2025年9月26日に提出された2025年3月期の有価証券報告書において、監査法人が「意見不表明」を出したことです。意見不表明とは、会社が作成した決算内容に対し、監査法人が「正しいかどうか保証できない」と宣言することを指します。これを受け、東京証券取引所は同年10月28日にニデックを「特別注意銘柄」に指定しました。特別注意銘柄とは、監査報告書で意見不表明となるなどして、内部管理体制などを改善する必要性が高いと東京証券取引所が判断した銘柄です。
ニデック(TSE:6594) 2025年6月〜2026年10月初旬
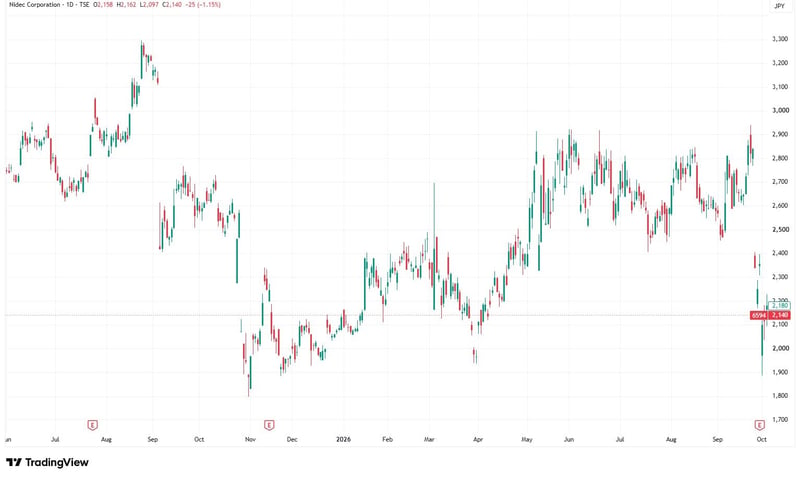
この過程で、株価は大きく崩れました。2025年8月につけた約3,300円の高値から、特別注意銘柄指定直後の10月末には1,883円へと、4割あまり下落しています。
その後、事態の収拾に向けて経営体制の刷新が図られます。2025年12月には永守重信氏が代表取締役を辞任し(開示上の理由は「本人の意向」)、2026年3月3日の第三者委員会の報告書の公表に合わせて会長・副社長・CFOらが辞任して、取締役会の構成の見直しが進められました。株価には、こうした刷新で自浄作用が働くことへの期待も見られたと木村氏は振り返ります。
しかし、2026年9月30日に新体制の下で開示された2026年3月期決算と有価証券報告書に対し、監査法人は再び意見不表明としました。不適切会計に関与した役職員への人事的な是正措置が一部完了していないことなどが理由です。その前日の9月29日には、岸田光哉社長も辞任していました。株価は9月30日の2,355円から翌10月1日には2,100円へ、約11%下落しました。
事業は回っているが、利益は巨額の赤字に
2026年3月期の売上高は約2兆7,000億円(前期比3.9%増)で、売上は伸びています。一方、営業損益は約5,190億円の赤字に転落しました。前期は不正を修正した後の数字で1,282億円の黒字でした。
木村氏は、会計不正があってもビジネス自体は通常どおり続いているので売上は伸びていると説明しつつ、赤字については一時的なコストが入っている可能性があると指摘します。実際、2026年3月期には約6,321億円の減損損失(事業や資産の価値を見直して切り下げた損失)が計上されています。事業と決算の中身がどういう関係にあるのかは別稿で詳しく扱い、本稿では株価に絞って見ていきます。
プロの投資家も判断に迷う「スペシャルシチュエーション」
こうした経営の混乱や上場廃止リスクが浮上する局面は、機関投資家にとっても非常に判断が難しい「スペシャルシチュエーション」と呼ばれます。
泉田氏は、過去に自身が担当していた銘柄で同様の事態に直面した経験を振り返り、プロの現場のリアルな緊張感を語ります。投資信託を運用するファンドマネージャーからは「買いなのか売りなのか」と決断を迫られ、毎日ストップ安が続く中で、顧客に示す基準価格を算出しなければならない難しさがあったと言います。
木村氏は、担当していた会社が業績の悪化で上場廃止になると分かったときのことを、次のように振り返ります。
「ヒヤッとどころかもう汗止まらないですよね。全身毛がゾゾゾゾゾってなる感じで、アドレナリン出まくりますよね」
情報が極端に制限され、会社側からの説明も乏しい中で、機関投資家は限られたデータから合理的な判断を下すことを強いられているのです。
株価は「底」なのか?PBR3倍が示す市場の現在地
2回続けての意見不表明を受けて、ニュースでは上場廃止も騒がれています。インタビュワーも、素人目には絶望的に見え、株価はもう底で、好材料が出れば一気に戻るのではないかと受け止めていたと明かしています。
しかし木村氏は、株価が1株あたりの純資産の何倍かを示す「PBR(株価純資産倍率)」を見ると、話が違うと指摘します。
「今まだPBRでも3倍を超えているような水準になっていて」
そのうえで木村氏は、株主のお金でどれだけ利益を生むかを示す「ROE(自己資本利益率)」に目を向けます。元々の利益水準に戻ったとしても、ROEは「10%ちょっと超えるのか超えないのか」の水準だとして、「PBRが3倍を超えてるってちょっと高くないですか」と疑問を投げかけます。
ニデックのPBR:現在(約3.0倍)と上場廃止を織り込む場合の目安(1倍)
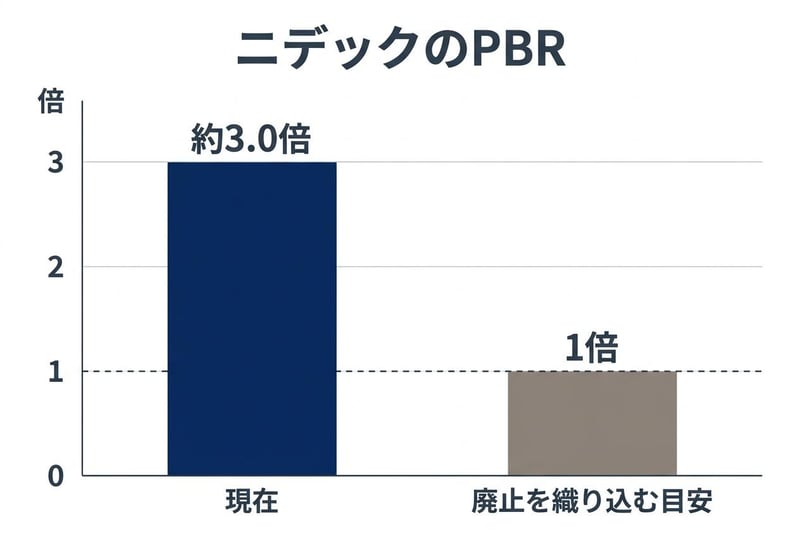
2026年3月期末の1株あたり純資産(親会社の所有者に帰属する持分)は692.80円です。10月1日の終値2,100円で計算すると、PBRは約3.0倍にあたります。
では、上場廃止を本当に織り込むとしたら、PBRはどこまで下がるのか。インタビュワーの問いに、泉田氏は「普通に考えると1倍」と答えています。いまの約3倍とは大きな開きがあります。
泉田氏も、この高いバリュエーション(株価の評価水準)の背景には、創業者に対する期待値が乗った「永守プレミアム」がまだ残存していると分析します。
「元々日本電産って『永守プレミアム』がついてたのよ。(中略)現状のバリュエーションを見るとまだついてると思う」
日本電産は、ニデックの旧社名です。
つまり、株価は高値から大きく下がったとはいえ、2人の見立てでは、市場はまだニデックという会社を見切っておらず、将来の復活への期待を含んだ値段になっていると考えられます。泉田氏は現在の市場の状況を次のように結論づけています。
「この今の株価の売られ方、もちろん上がっては下がってはちょっと繰り返してるイベントによってはありますけど、上場廃止を織り込んでの株価推移ではない」
なぜ市場は完全に見切っていないのか
では、なぜこれほどの悪材料が続いても、上場廃止を織り込むような売られ方になっていないのでしょうか。2人の話からは、3つの理由が浮かびます。
上場廃止リスクと監査法人の動向
第一は、上場廃止の可能性についての見方です。
泉田氏は断言はできないとしたうえで、特別注意銘柄の立場にあること自体で、すぐさま上場廃止にはなりにくいとの見方を示します。ニデックのような大きな会社が上場廃止になれば株主に迷惑がかかるうえ、東京証券取引所自身もレピュテーション(評判)リスクを負うからだといいます。木村氏も、上場会社として責任を果たせる体制づくりは進められているとして、次のように見ています。
「東証もある程度時間をしっかり与えて、最後までやりきる方向を選ぶ可能性の方が高いんじゃないかなという気はしますね」
第二は、監査法人の動向です。2期連続で意見不表明を出したとはいえ、監査法人は2026年9月30日に2026年3月期の監査報告書を出しており、10月1日時点で監査を降りてはいません。泉田氏は、この監査継続の事実を次のように解釈しています。
「監査法人からすると、もっと『正しい情報を出してよ』っていう『ここじゃ引けないよ』っていうふうに言ってんのかなと思ってて」
泉田氏によれば、これまで監査してきた法人が情報を持っており、これほど大規模な案件を途中で別の監査法人に渡せば株式市場が混乱します。意見不表明を出しながらも監査を降りていないのは、会社側に正しい決算を出すよう促している状態だという見立てです。監査法人がまだ粘り強く続けているので、マーケットもそこまでパニックになっていない、という見え方です。さらに私見として、直近の社長辞任と監査の継続が、ある種のバーター(条件交換)として機能したのではないかという推測も述べています。
機関投資家のジレンマ
第三は、機関投資家特有のポジション管理の事情です。
泉田氏によれば、投資信託は、運用成績を比べる基準となる指数(ベンチマーク)に対してどれだけ多く持つか少なく持つかという、相対的な形で運用されています。ニデックは時価総額が大きいので、まったく持たない(ゼロ保有)にすると、それだけで基準より大幅に少なく持つことになり、よほどの自信がないとできません。
泉田氏によれば、判断がつかない局面では、市場平均と同じ割合(イコールウェイト)で持つか、不透明感を理由に少しだけ保有比率を下げる(アンダーウェイト)にとどめることになります。それでも保有は続いている、というわけです。もし大きく外した後に会社が持ち直せば、「お前の調査は甘いな」と後出しで責められるのが運用の世界だと泉田氏は語ります。
こうした機関投資家のジレンマも、株価が極端に下がりきらない要因の一つになっていると見られます。
個人投資家はどう向き合うべきか
事業そのものは回っており、泉田氏・木村氏も技術力を認めるニデック。しかし、株価のバリュエーションや会計を巡る不透明感を踏まえると、個人投資家はどのようにこの銘柄と向き合うべきでしょうか。
木村氏は、現状で投資判断を下すことは「ギャンブルに近い」と指摘します。上場廃止になるかどうかについて、他の投資家よりも早く確実な情報を得ることは不可能だからです。
さらに重要なのは、仮に上場廃止を免れて事業が正常化したとしても、株価の大きな上昇(アップサイド)は期待しにくいという構造的な問題です。木村氏は次のように解説します。
「基準を厳しくしたら売上は変わらないけれども利益は低くなる可能性があって、そこで見た時のPERとかPBRの水準がバリュエーションが決して安くはないので、リスク取ってもアップサイドもそんなにないんじゃないのって見えてはしまいますね」
PER(株価収益率)は、株価が1株あたり利益の何倍かを示す指標です。
2025年3月期の修正前後の比較(億円)
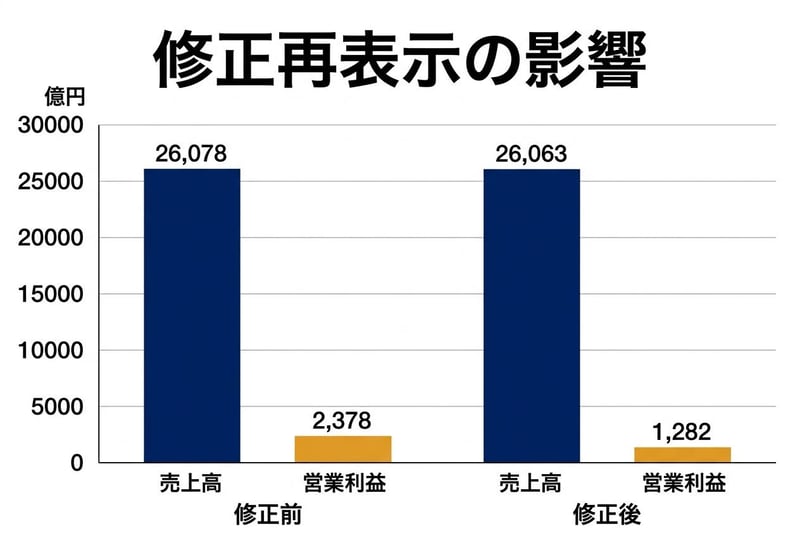
実際に、不正を修正して表示し直した2025年3月期の数字を見ると、売上高はほぼ変わらない一方で、営業利益は2,378億円から1,282億円に減っています。木村氏の指摘どおり、基準を厳しくすると利益の水準が下がりうることは、すでに過去の数字の修正で起きています。
利益が下がれば、現在のPBR約3倍という株価はさらに「割高」に映ることになります。泉田氏も「ただもう永守さんいないんで、そこのプレミアムはどっかで剥げるかなって気はする」と述べており、創業者に対する期待値で支えられていたバリュエーションは、いずれ現実的な水準へと調整される可能性があります。
次に見るところは2つあります。1つは、監査法人から意見を得られるかどうかです。会社は10月1日の会見資料で、10月中に監査意見の取得に向けた残課題を解消するとしています。もう1つは、そのときのPBRの水準です。いまの株価は純資産の約3倍で、上場廃止を織り込んだ場合の目安とされた1倍とはかけ離れています。数字の信頼性が戻ったときに利益の水準が下がっていれば、上場を維持できたとしても、約3倍の評価は割高に映る可能性があると考えられます。
ここまでの見立ては、上場の維持や廃止の判断、追加の減損などがまだ確定していない時点のものです。とくに、まだ見つかっていない問題が出てきた場合は、PBR約3倍からさらに水準を切り下げる可能性も話題に上っていました。
参考資料
- ニデック株式会社「2026年3月期 決算短信〔IFRS〕(連結)」(2026年9月30日)
- ニデック株式会社「2026年3月期有価証券報告書に係る監査報告書の意見不表明及び、2026年3月期第3四半期決算短信のレビュー結論不表明並びに2026年3月期内部統制監査報告書の意見不表明に関するお知らせ」(2026年9月30日)
- ニデック株式会社「有価証券報告書等に関する重要なお知らせ」(2025年9月26日)
- ニデック株式会社「第三者委員会設置のお知らせ」(2025年9月3日)
- 日本取引所グループ「特別注意銘柄の指定:ニデック(株)」(2025年10月27日)
- ニデック株式会社「代表取締役、取締役の辞任および役職変更に関するお知らせ」(2025年12月19日)
- ニデック株式会社「第三者委員会の調査報告書を受けて」(2026年3月3日)
- ニデック株式会社「代表取締役社長執行役員の辞任および新社長執行役員等の選定に関するお知らせ」(2026年9月29日)
- ニデック株式会社「再生に向けての変革(会見資料)」(2026年10月1日)
- 東京証券取引所の株価(ニデック〔6594〕の日々の終値)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: ニデック株式会社 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。