

企業・業績ニュース
技術承継機構の株価はどう見る?元機関投資家が決算と点検軸を分析
イズミダイズム


27期連続増配の実績を持ち、高配当株として個人投資家から根強い人気を集めるリース大手、三菱HCキャピタル。
「値動きが少なく、高配当で心穏やかに投資できる」と評価される同社ですが、直近の2027年3月期第1四半期決算では、純利益が前年同期比44.8%減という大幅な減益を発表しました。
業績が大きく落ち込んでいるように見えるにもかかわらず、なぜ会社は今期も増配予想を維持できるのでしょうか。
この理由について、元機関投資家の泉田良輔氏が、決算数字のカラクリと配当政策の裏にある経営目標を読み解き、プロの視点で解説します。
泉田氏によると、三菱HCキャピタルは三菱と日立キャピタルが統合して誕生した総合リース会社です。投資家の間では、長年にわたって配当を増やし続けている「高配当銘柄」の代表格として知られています。
株式市場には、常に価格変動のリスクが伴います。日々の株価の上下に一喜一憂することに疲れ、「値動きが少なく、高い配当利回りで心穏やかに投資を続けたい」と考える投資家にとって、同社のような銘柄は非常に魅力的な選択肢として映ります。
しかし、2026年8月7日に開示された2027年3月期第1四半期の決算短信を見ると、少し不安を覚える数字が並んでいます。
売上高は5,391億円(前年同期比7.8%減)、営業利益は471億円(同42.9%減)、そして親会社株主に帰属する純利益は316億円(同44.8%減)と、利益が半減近い「減収減益」の厳しい結果となりました。
安定した配当を期待して投資している株主にとって、純利益が44.8%も減少したという事実は、減配のリスクを連想させるネガティブなニュースに見えます。一体なぜ、これほど業績が落ち込んでいるのでしょうか。
泉田氏はこの大幅減益について、会社が構造的な不振に陥っているわけではなく、数字上のカラクリがあると指摘します。前年は子会社の決算期変更に伴って利益の前倒し計上があり、今年の第1四半期と比べるとその反動減が出た、というのが最大の理由です。決算期を変更したのは、航空機エンジンや海上コンテナ、鉄道貨車をリースする子会社です。
「今年第1四半期と比べちゃうと、その反動減が出たというのが最大の理由です」
つまり、前年同期の利益が一時的な要因で膨らんでいたため、今期が相対的に悪く見えているということです。
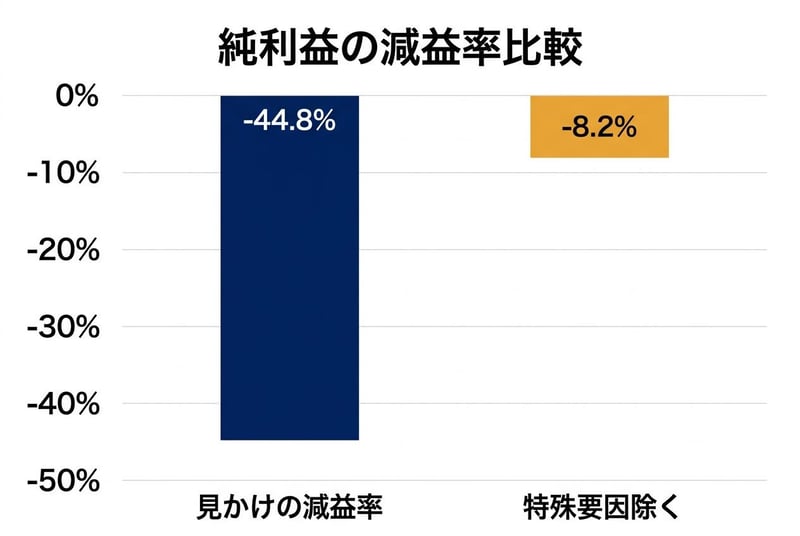
ただし、泉田氏は楽観視しすぎることも戒めています。前年の特殊要因を除いたベースで比較しても、純利益は前年同期比8.2%減となっており、本業でもやや苦戦している事実があるからです。
「特殊要因を除いた純利益だけ見ても8.2%減となっているので、単純にテクニカルの要因だけで大きく減益になっているという話でもない。ここは注意点ですかね」
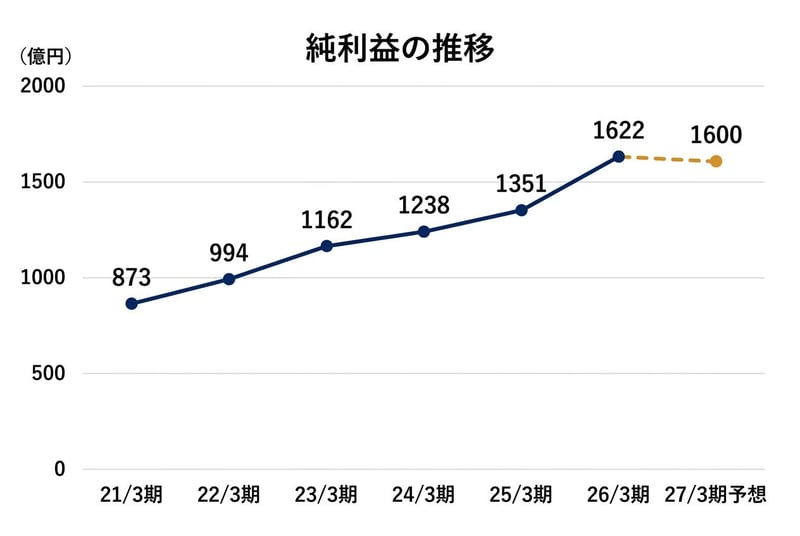
とはいえ、会社側が発表している通期の純利益予想は1,600億円(前期比1.4%減)と、概ね横ばいの水準を維持しています。第1四半期の見栄えの悪い数字だけで、過度に悲観する必要はないと考えられます。
業績が横ばい、あるいはやや苦戦している状況下でも、三菱HCキャピタルは株主還元を強化し続けています。
同社は2026年3月期までに27期連続増配という実績を残しており、今期(2027年3月期)も年間51円の配当予想を据え置きました。これが実現すれば、実に28期連続での増配となります。同じ株数を持ち続けていれば、受け取る配当金が毎年増えてきたという実績は、長期投資家にとって大きな安心材料です。
では、なぜ利益が大きく伸びていなくても、手厚い配当を出し続けることができるのでしょうか。その秘密は「配当性向」の引き上げにあります。
配当性向とは、会社が稼いだ純利益のうち、どれだけの割合を配当として株主に還元するかを示す指標です。同社の配当性向は40%台で上下しながら推移してきましたが、今期の予想では45.8%に達しています。さらに、中期経営計画(2028中計)では「配当性向45%以上」という高い目標を掲げています。
稼いだ利益の半分近くを配当に回すと、配当を払いすぎて会社の体力を削る「タコ足」にならないかと心配になります。インタビュアーからもそうした疑問が出ましたが、泉田氏はタコ足ではないとしたうえで、会社が配当性向を高めざるを得ない財務上の理由を解説します。
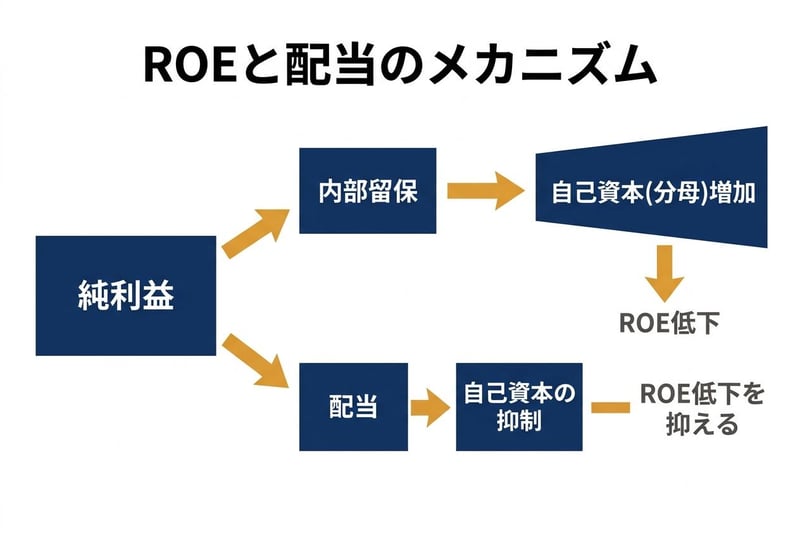
「配当しなければ内部留保になっちゃうんですよ。手元の現金が多くなると自己資本が増えるんですよ。そうするとROEを算出する時の分母が増えちゃうんで、ROEが下がっちゃうんですよ」
内部留保とは、配当に回さずに会社の中に積み上げた利益のことで、これが自己資本を押し上げます。
ここで重要なのが「ROE(自己資本利益率)」という指標です。ROEは、株主から集めたお金(自己資本)を使って、どれだけ効率よく利益(純利益)を稼いだかを示す、投資家にとっての成績表のようなものです。
三菱HCキャピタルの直近のROEは7〜9%台で推移しており、前期(2026年3月期)は8.6%、今期予想は8.0%となっています。会社側は、株主が同社に期待するリターン(株主資本コスト)を10%程度と認識していますが、現在のROEはこの水準を下回っています。
そのため、会社は中期経営計画で「ROE10.0%」を最重要指標として掲げ、必達目標としました。もし配当を抑えて利益を社内にため込んでしまうと、分母である自己資本ばかりが膨らみ、ROEはどんどん低下してしまいます。
つまり、同社が連続増配を続け、配当性向を引き上げているのは、単に株主を喜ばせるためだけではなく、自己資本を増やしすぎずにROEを高めるという明確な財務戦略に基づいているのです。
配当の出し方にはROEという明確な理由があることが分かりました。では、投資家は三菱HCキャピタルのような高配当株に対して、具体的に何を見て投資判断を下せばよいのでしょうか。
ROE10%という目標を達成するためには、配当を出して自己資本(分母)をコントロールするだけでは不十分です。当然ながら、稼ぐ力である純利益(分子)そのものを増やしていく必要があります。
「自己資本が貯まるスピードよりも当期純利益が増えるスピードが大きくならないと10%は目指せないので、当然ながら純利益を増やすっていうのはあるんだけど、やっぱり分母のところを急激に増やさないっていうコントロールも大事なんで」
同社の過去の業績を振り返ると、長期的な視点では純利益は順調に増益基調をたどっています。しかし、もし今後、純利益が減少しているにもかかわらず、配当性向だけを無理に引き上げてROE10%を達成したとしても、それは企業価値の向上を伴わないため、株主にとって喜ばしいことではありません。
したがって、高配当株として同社を評価する際に観測すべき最も重要な指標は、配当金の額そのものではなく「純利益が順調に伸び続けているか」という点に集約されます。
純利益がしっかりと増え、それに伴って配当も増え、結果としてROE10%という目標が達成される。このサイクルが回っているかどうかが、投資の成否を分けるカギとなります。
もしこの好循環が実現すれば、株価にも良い影響をもたらすと考えられます。
泉田氏によると、三菱HCキャピタルの株価はTOPIX(東証株価指数)と同程度の動きをしてきましたが、4月以降は市場全体をアンダーパフォーム(下回る推移)し、足元では横ばいの状態です。
しかし、目標とするROE10%を達成し、株主資本コストに並ぶ水準まで資本効率が改善すれば、市場の評価は変わる可能性があります。
「10%になればROEが、株価はポジティブに反応すると思うんで。株主が要求している資本コストよりも、しっかり結果が出ているってなればPBRとかも評価されると思うので」
PBR(株価純資産倍率)は、株価が1株あたりの純資産の何倍まで買われているかを示す指標です。資本効率が上がれば、この倍率も見直される余地があると泉田氏は見ています。
純利益の成長を伴ってROEが向上すれば、安定した配当(インカムゲイン)を得られるだけでなく、株価の上昇(キャピタルゲイン)も期待できる理想的な展開が見えてきます。
なお、リースビジネスの仕組みとして、金融機関から調達した資金の金利に自社のマージンを上乗せしてリース料を設定します。会社側は、緩やかな金利上昇であればリース料に機動的に転嫁できるため業績への影響は限定的だとしています。しかし、金利が急激に上昇する局面では転嫁にタイムラグが生じ、一時的に収益性が低下するリスクがあります。株価を動かす要因として、業績だけでなく市場の金利動向も重要な変数となることは留意が必要です。
今回は、高配当株として人気の三菱HCキャピタルについて、決算の実態と配当政策の背景を分析しました。
同社は国内顧客の要望に応じたリースを提供するカスタマーソリューション事業を中心に、安定した収益基盤を持っています。また、航空機リースという特徴的な事業を持っており、純利益の構成比で見ると航空セグメントが最大の稼ぎ頭となっています。
「業種でいうと航空機みたいなものが特徴あるので、そういう意味ではそういうところに興味がある投資家であればこの会社は面白いのかなと思います」
銀行の貸出先が多岐にわたるのに対し、リース会社は特定の業種(同社の場合は航空機や海上コンテナなど)へ資産が集中する傾向があります。したがって、航空業界などの市況が悪化した場合、業績に直接的な影響が及ぶリスクがあることは、投資する上で覚えておくべき限界点です。
とはいえ、27期連続増配という強固なトラックレコードと、ROE向上に向けた明確な株主還元姿勢は、長期投資家にとって大きな魅力です。インタビュアーは、株価の上下が怖い人や、ある程度資産形成のゴールに近づいた人にとって、安定した配当は一つの選択肢になると受け止めていました。泉田氏も、ポートフォリオの中のエッセンスとしては面白いと話しています。見るべきは配当の額ではなく、純利益が伸び続け、その結果としてROE10%に近づいているかどうかです。
各資料の入手先: 三菱HCキャピタル株式会社 IRライブラリ
※リンクは記事作成時点のものです。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
 LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。