

企業・業績ニュース
ティアフォーの株価は売上の17倍 赤字の自動運転株をPSRで読む
イズミダイズム


米国のAI企業Anthropic(アンソロピック)が、上場に向けてSEC(米証券取引委員会)に登録届出書「S-1」を2026年10月26日に提出しました。泉田氏が「AI半導体相場引っ張ってきた張本人」と呼ぶ企業で、これまで断片的な報道でしか分からなかった財務が、初めてまとまった公式の数字で示されました。
その数字のなかで目を引くのが、2026年1〜6月の純損失807.5億ドルです。数字だけを見れば「大赤字の会社が上場する」と映ります。しかし、本業の損益を示す営業損失は6.93億ドルにとどまり、営業キャッシュフロー(本業で実際に出入りした現金の差し引き)は39.29億ドルのプラスでした。では、両者の間にある800億ドルを超える差はどこから来たのでしょうか。元機関投資家の泉田良輔氏が、S-1の数字の読み方と、上場後のAI関連株の評価に関わる論点を解説します。
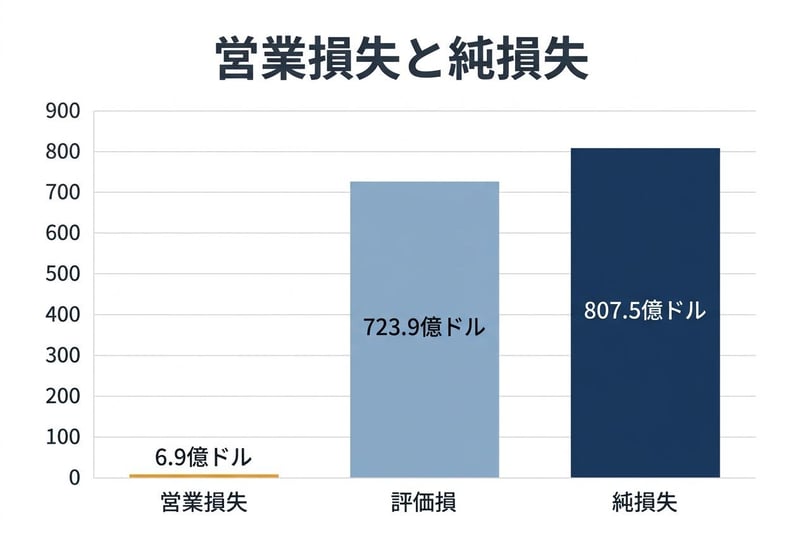
S-1の損益計算書で2026年1〜6月を見ると、売上は162.9億ドル(1ドル150円で計算すると約2.4兆円)、営業損失は6.93億ドル、純損失は807.5億ドルです。営業損失と純損失のあいだに、800億ドルを超える開きがあります。
この開きの大半を占めるのが、「転換社債などの公正価値の変動」という723.9億ドルの項目です。純損失の約9割にあたります。泉田氏は、報道で驚かれているのはおそらくこの最終的な赤字の数字だろうとしたうえで、こう述べます。
「まず結論から言っとくと、ここの評価損って別にキャッシュフローとしてアウトしてるわけじゃないんで、別にAnthropicからすごいお金が出て大赤字になってるってわけではないんですよ」
転換社債とは、将来あらかじめ決めた価格で株に換えられる権利が付いた社債のことです。普通の社債は「いくら借りて、毎年いくら利子を払うか」が決まっているだけですが、転換社債には株に換える選択肢が付いています。
泉田氏は、この権利の価値をたとえ話で説明します。1,500円で株を買える権利を持っていたところ、会社の評価が上がってその株が1万円の価値になれば、権利を持つ人にとっては大きな得になります。裏返せば、社債を出した会社にとっては、安い値段で株を渡す約束の重さが増したことになります。
S-1も、この評価損は主に企業価値の上昇によって転換社債の公正価値(時価)が上がったためだと説明しています。泉田氏の言葉では、こうなります。
「Anthropicは、もともとの株価よりも自分が評価されちゃったもんだから、そのことによって評価損になってるんですよ」
同じ出来事は、持ち手の側では逆に表れます。泉田氏によると、Anthropicの転換社債を持っていたのはAmazonで、Amazonの側では評価益として表れています。同じ社債の値上がりが、出した側では損、持つ側では益として記録されているわけです。
では、Anthropicの稼ぐ力はどこで見ればよいのでしょうか。泉田氏は、営業利益で見ること、さらに言えばキャッシュフローで見ることを勧めます。
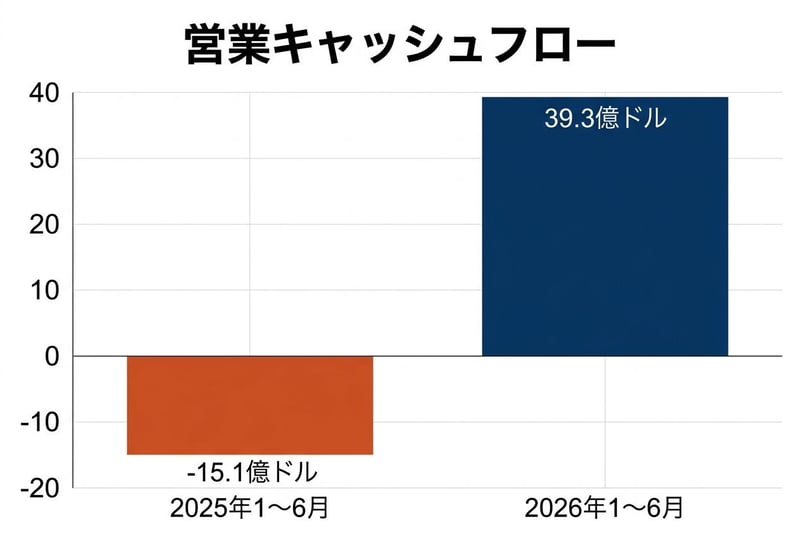
S-1のキャッシュフロー計算書では、純損失807.5億ドルに対して、評価損の723.9億ドルが足し戻されています。現金が出ていない費用だからです。その結果、2026年1〜6月の営業キャッシュフローは39.29億ドルのプラスでした。前年同期(2025年1〜6月)は15.13億ドルのマイナスです。
「キャッシュアウトはしてないよと。なんなら今まで2025年の同じベースだと赤字だったものが黒転してるんで、『ここは評価してくださいよ』みたいなことを会社は当然言ってくる」
損益の面でも変化が出ています。四半期で見ると、2026年4〜6月期の営業利益率は8%で、開示された四半期のなかで初めての営業黒字でした。前年同期(2025年4〜6月期)はマイナス152%です。純損失の見出しだけでは、この変化は見えません。
上場すれば、Anthropicも四半期ごとに業績を開示することになります。そのとき注意したいのは、会社自身がS-1のリスク要因で、利益のブレを前もって断っている点です。
S-1には、計算資源などへの投資は規模も時期も不揃いで、事業の基調が変わらなくても、あるいは良くなっていても、利益率が下がったり赤字が増えたりする期間がありうると書かれています。計算資源とは、AIを動かすためのデータセンターの処理能力のことで、同社の最大の費用です。
泉田氏は、このビジネスでは計算能力への投資が先に走り、そのうえでサービスを提供するため、ある四半期だけを切り取ると、売上が弱いのに投資が先行して赤字になることがあると説明します。そして、この記述は「四半期ごとで一喜一憂しないでね」という意味の裏返しでもあると見ています。
競争についても、S-1は主な競合としてGoogle(Alphabet)とOpenAIを名指ししています。加えて、国内外で公開されている誰でも使えるモデルが、同社のサービスの価格に下げ圧力をかけうるとしています。泉田氏は、相手はいずれも大企業で普通の競争環境ではなく、相手の出方の影響が非常に大きいと見ています。上場後は、上場企業として開示を続けるGoogleと並べて、Anthropicの数字を読むことになります。
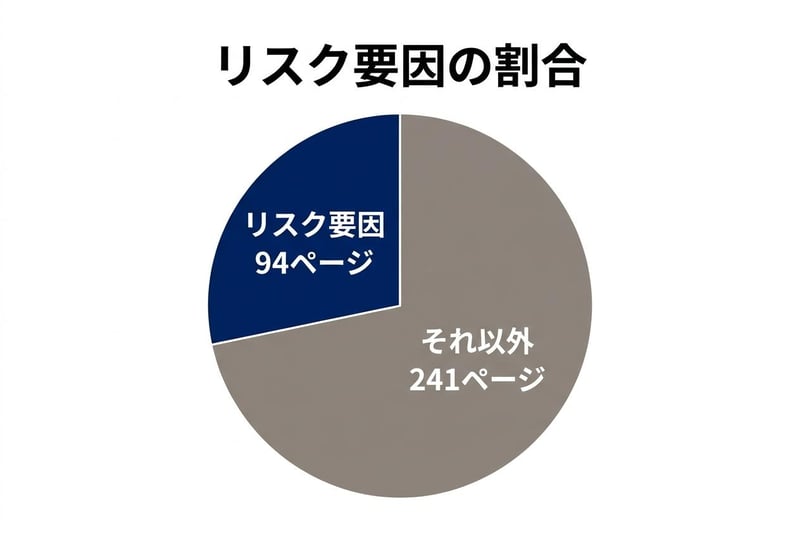
S-1は本文だけで335ページあり、そのうち94ページがリスク要因です。もっとも分量が多いのは事業と業界に関するリスクで、このほかプライバシー・サイバー・知的財産、そしてPBCという会社の仕組みに関するリスクなどが並びます。
PBC(パブリック・ベネフィット・コーポレーション)は、公益も目的に入れた株式会社です。取締役会は、株主の金銭的な利益だけでなく、事業の影響を受ける人の利益と、会社が掲げる公益目的との釣り合いを取ることが求められます。S-1自身も、PBCであるがゆえに株価に不利な判断をすることがありうると書いています。
S-1に収められた創業者の手紙は、株を買う人に向けて、購入を取引としてだけ考えず、もっと大きなものに加わる機会として見てほしいと呼びかけています。また、上場前に複数の人から受けた助言として、「会社を本当の価値より1ドルでも高く評価させるな」という言葉を紹介しています。
泉田氏は、創業者のこうした呼びかけを、配当や株価だけを見る資本主義の考え方に対して、最初に牽制球を投げているようにも見えると受け止めています。
泉田氏が最後に挙げたのは、上場をきっかけに、AIという産業そのものの評価のされ方が変わりうるという論点です。
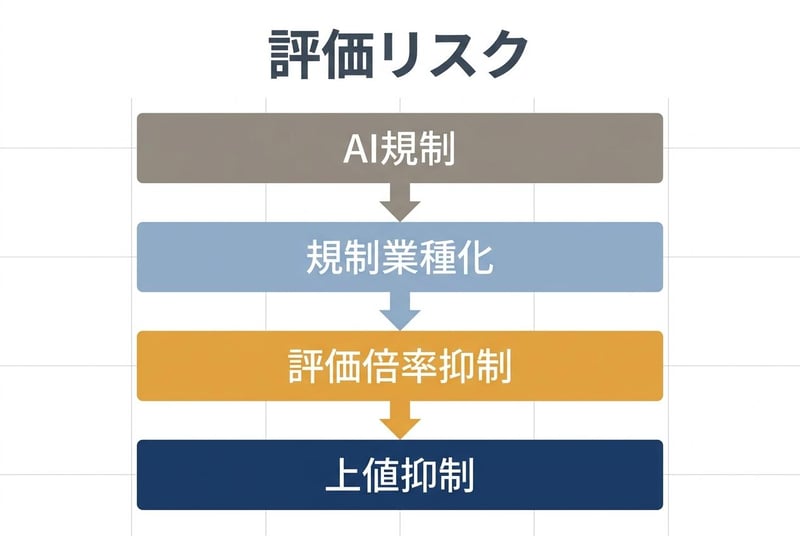
金融、自動車、電力、通信のように政府の規制が常に入る業種は、PER(株価が1株あたり利益の何倍かを示す指標)が低くなりやすいとされます。泉田氏は、日本でも総務省の求めで通信料金が下げられたことを例に挙げ、規制がある業種は自分たちで自由に決められないため、評価倍率が上がりにくいと説明します。
「規制業種ってマルチプルが上がりにくいんです。仮にAnthropicがこんだけリスクだとかって自分たちで規制しなきゃいけないってなって、株式市場が冷静に『バリュエーション高くちゃダメだね』ってなったら、これに全部引きずられてる」
ここでいうマルチプルとは、PERのような評価倍率のことです。泉田氏は、AnthropicをAIだけを事業とする「ピュアプレー」の企業と位置づけます。その会社がS-1でこれだけのリスクを自ら書き、安全のために自らを律するという姿勢を示しています。そのうえで、もし市場がAIを規制業種と同じ物差しで見るようになれば、AI関連株全体の上値の余地を評価倍率では説明しにくくなると見ています。
「AIって今すごいバリュエーションがついて評価されてるんだけど、これが上場して仮にそういった考え方が適用されちゃったりすると、AI関連銘柄のアップサイドってバリュエーションではあんまり説明できなくなっちゃうね」
Anthropicの「大赤字」の大半は、企業価値が上がったことで膨らんだ転換社債などの評価損で、現金は出ていません。上場後に同社の数字を読むときは、見出しになりやすい純損失ではなく、2026年4〜6月期に8%まで来た営業利益率が次の四半期以降も保てるか、そして営業キャッシュフローがプラスを続けるかを見るのが手がかりになると考えられます。ただし会社自身が、投資の時期によって利益率が下がる期間がありうると断っているので、1四半期のブレだけで判断しないことも求められます。
もう一つの論点は評価の物差しです。泉田氏の見立てどおりAIが規制業種のように見られれば、Anthropicだけでなく、同社につられて評価されてきたAI関連株全体の評価倍率に効いてくる可能性があります。
なお、S-1の時点では公開価格(上場時に株を売り出す価格)も調達額も空欄で、上場時にどの程度の評価倍率がつくのかは分かりません。規制が評価倍率を押し下げるという点もS-1に書かれているわけではなく、泉田氏の見立てです。この記事は、計算資源の長期契約の支払いが今後の利益をどれだけ圧迫するかには踏み込んでいません。
各資料の入手先: Anthropic, PBC SEC提出書類(EDGAR)
※リンクは記事作成時点のものです。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。