


この記事はここがポイント
- クラウド事業が急成長する一方、AIへの巨額投資により4社合計のフリーキャッシュフローが赤字に転落した
- 投資に見合う将来の収益(ROIC)に対する市場の警戒感が、株価下落の主な要因と考えられる
- 4社で唯一フリーキャッシュフローのプラスを保ったMicrosoftは、株価がほぼ変わらなかった
- 今後は「金利動向」と「ハイパースケーラーの顧客(AI企業)の収益化」が投資判断の鍵となる
AI開発のインフラを担い、世界中のデータセンターを支えるMicrosoft、Alphabet、Amazon、Metaのハイパースケーラー4社。生成AIブームを背景に、各社のクラウド事業は前年同期比でAWSの39%増からGoogle Cloudの103%増まで、大きな伸びを示しています。しかし、直近の決算発表後、好業績にもかかわらず多くの銘柄で株価が下落しました。一体なぜ、これほど良いニュースが揃っているのに市場は警戒感を示したのでしょうか。元機関投資家の泉田氏と木村氏の見方をもとに、株価の反応を分けたものを読み解きます。
好決算にもかかわらずハイパースケーラー株が売られた理由
ハイパースケーラー(大規模なデータセンターやクラウドサービスを提供する巨大IT企業)各社の直近の決算は、クラウド事業の大きな伸びを示すものでした。Amazonの「AWS」は前年同期比39%増、Microsoftの「Azure」は48%増、Alphabetの「Google Cloud」に至っては103%増と、売上を倍増させています。
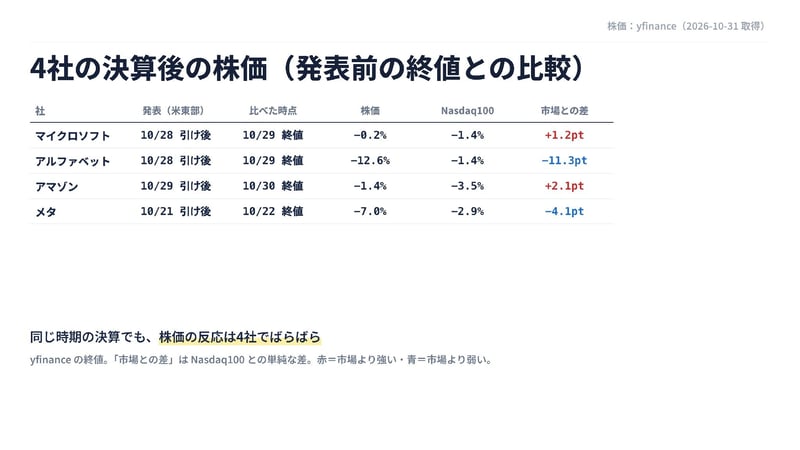
しかし、株式市場の反応は冷ややかなものでした。決算発表の翌営業日の終値で見ると、Alphabetの株価は12.6%下落し、Amazonも1.4%の下落、少し前の10月21日に決算を発表していたMetaも7.0%の下落となりました。Amazonについて泉田氏は、発表直後の夜間取引ではもっと下がっていた印象があると振り返っています。
4社の決算後の株価(発表前の終値との比較)
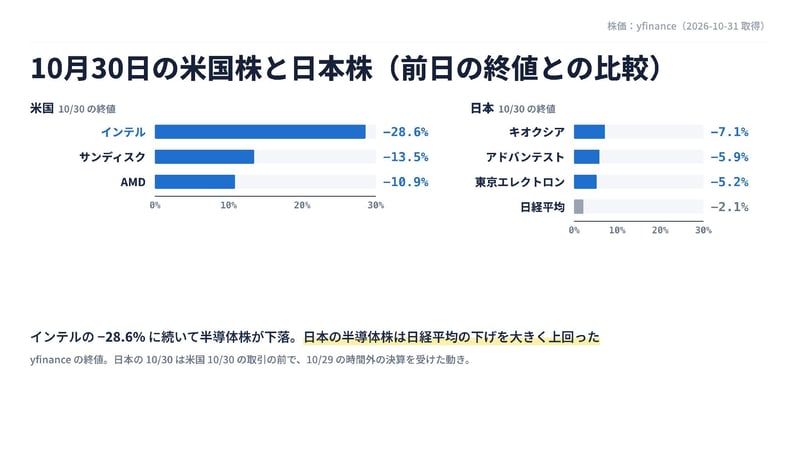
さらに、10月30日には半導体大手のIntelが前日比で28.6%下落する「Intelショック」が起きました。泉田氏は「アメリカってストップ安ないんですよ。なのでどこまでも下がり続ける」と、1日の値幅制限がない米国株の下げの深さを指摘しています。同じ日にSandiskは13.5%、AMDは10.9%下落し、日本でもキオクシアが7.1%、アドバンテストが5.9%、東京エレクトロンが5.2%下落しました。日経平均株価の下落率(2.1%)を大きく上回る下げです。
10月30日の米国株と日本株(前日の終値との比較)
数字に大きなサプライズがあったわけではないのに、なぜここまで売られたのでしょうか。聞き手からこう問われると、元機関投資家でアナリストの木村氏は、市場全体がリスクを避ける「リスクオフ」の局面にあったと分析します。
「リスクオフのモードを作った原因って、もちろん生成AIもありますけど、やっぱりマクロの環境、金利の環境も含めて非常に株式市場の期待値を維持するには難しくなっていく」
つまり、市場全体のムードが保守的になっていたため、単に「想定通りの好決算」というだけでは投資家の期待をつなぎ止めることができず、売り圧力が強まったと考えられます。
市場が注目した「フリーキャッシュフロー」の悪化
売上が順調に伸びているにもかかわらず株価が下落した背景には、投資家が「売上」ではなく「フリーキャッシュフロー(FCF)」に厳しい目を向けていたことがあります。
フリーキャッシュフローとは、企業が事業活動で稼いだ現金から、事業を維持・成長させるための設備投資などを差し引いた、手元に残る自由に使えるお金のことです。企業の体力や投資余力を測る重要な指標として扱われます。
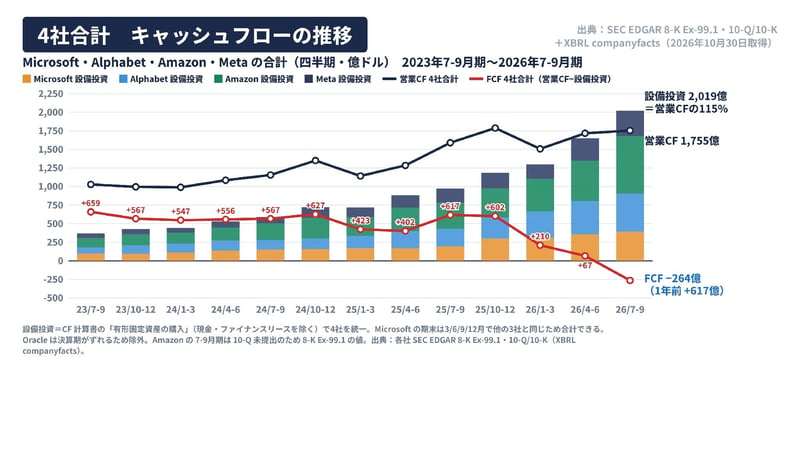
4社の営業キャッシュフローから設備投資(有形固定資産の購入)を差し引いて合計すると、2026年4〜6月期の約67億ドルのプラスから、7〜9月期には約264億ドルのマイナスに転じた計算になります。泉田氏は「前四半期はまだかろうじてプラスだったのが赤に突っ込んでる」と表現しています。個別に見ると、Amazonは前の四半期から続く赤字の幅が広がり、Metaはプラスからマイナスに転じ、Alphabetも赤字が続いています。プラスを保ったのはMicrosoftだけです。
泉田氏は、決算発表時の市場の心理について次のように解説します。
「フリーキャッシュフローの状態改善している企業はないんだけど、悪化しているところはどこかみたいな、間違い探しじゃないけどそこを見に行った」
悪化の背景にあるのは、各社が進めるAI向けの設備投資です。泉田氏は、AI関連の投資がこの数年で加速し、いろいろなところに悪影響が及んでいるように感じると述べ、今回の決算を「それを確認する決算」と位置づけています。
4社合計 キャッシュフローの推移
木村氏は、成長企業においてフリーキャッシュフローが一時的にマイナスになること自体は、必ずしも悪いことではないと指摘します。
「普通フリーキャッシュフローがネガティブだからと言って悪いことでもないんですよ」
企業が手元に現金をため込みすぎると、投資家から、有効に使えないなら株主に還元してほしいと求められることもあります。そのため、将来の成長のための投資は本来歓迎されるべきものです。しかし、市場が今回懸念を示したのは、その「投資の効率」です。
「足元もそうなんだけど、将来の売上につながるのか、ちゃんとROICが正しい数字になってるのかというところに対してクエスチョンが出てきてる」
ROIC(投下資本利益率)とは、事業に投じた資金に対してどれだけの利益を生み出しているかを示す指標です。木村氏はAlphabetについて、設備投資を倍増ぐらいしているのに全体の売上はそうなっていないと指摘しています。木村氏は、期初に示していた設備投資を実現しようとすれば、フリーキャッシュフローがマイナスになるのは当たり前で「分かってた話」だとも述べています(4社のうちプラスを保ったMicrosoftは除きます)。それでも売られたのは、投資が将来の売上で回収できるのかという疑問が強まったためと考えられます。
なぜMicrosoftだけが株価を維持できたのか
4社のうちMicrosoftは、決算発表の翌営業日の終値が0.2%安とほぼ変わらず、同じ日のナスダック100指数(1.4%安)を上回りました。
なぜMicrosoftは崩れなかったのでしょうか。背景には、4社の中で唯一フリーキャッシュフローのプラスを保っていることがあると考えられます。
Microsoftはクラウドの「Azure」を含む法人向けの事業が伸びており、泉田氏は「儲かってるものの中から設備投資してるよって見える」と述べています。ただし、MicrosoftもOpenAIを通じて同じAIのビジネスに資金を投じており、既存事業の強弱で見え方が変わっているだけだとも付け加えています。
それでも泉田氏は、長い目で見た評価について次のように述べています。
「サステナブルな投資ができる状態にあるっていうのがMicrosoftだから、長期で見てももしかしたらそれが正解なのかもしれない」
AIへの投資を本業の稼ぎでまかなえるかどうかが、今回の株価の差を生んだと考えられます。もっとも泉田氏は、Microsoftが正しかったかどうかは「時間が経ってみないと分かんない」とも述べています。
今後投資家が注目すべき2つのポイント
今回の決算を経て、AI関連銘柄を見るときの物差しは変わりつつあると考えられます。泉田氏と木村氏の分析から、今後私たちが注視すべき2つの重要なポイントが浮かび上がります。
① マクロ環境・金利の動向
1つ目は、米国の金利動向です。木村氏は「正直今 金利以外マクロで見るべきポイントってないんじゃないかってくらい重要」と述べています。泉田氏も、ハイパースケーラーはこれまで社債や株式の発行(エクイティファイナンス)で資金を集めてきたが、いまの米国の金利の高さでは社債での調達もきつくなると指摘しています。
米国では、コアCPI(価格変動の大きい食品・エネルギーを除いた消費者物価指数)の上昇や、年末に向けた利上げ観測が報じられており、泉田氏も「まだインフレ止まってない」と述べています。金利が高止まり、あるいは上昇すれば、企業がお金を借りる際のコスト(利払い負担)が増大します。
フリーキャッシュフローが赤字の状態で、高い金利を払ってまで資金調達を続けることは、企業の財務を圧迫します。マクロ経済の環境変化が、ハイパースケーラーの投資戦略に直接的なブレーキをかける可能性がある点には注意が必要です。
② ハイパースケーラーの顧客側の収益性
2つ目は、AIインフラを利用する「顧客企業」が利益を出せるかどうかです。
これまで市場は、AIのインフラを作るハイパースケーラーや半導体メーカーに注目してきました。しかし、泉田氏は今後の焦点がその先へ移ると指摘します。
「ハイパースケーラーの設備投資がって言ってるその上だよね。ハイパースケーラーのお客さんがちゃんと儲かるビジネスモデルを作れているのか、サステナブルなのかっていうところに焦点が集まってくる」
どれほど優れたデータセンターを建設しても、それを利用するAI企業(AnthropicやOpenAIなど)が自らのサービスで利益を上げ、インフラ利用料を払い続けられなければ、ハイパースケーラーの投資は回収できません。泉田氏は、Anthropicが上場すれば、OpenAIと組むMicrosoft、Geminiを持つAlphabetと並べて上場会社の数字で比較・検証しやすくなると見ています。
まとめ:投資家が意識すべきリスクと向き合い方
今回の株価の反応からは、投資家の関心が売上の伸びから、設備投資を回収できるか(ROIC)に移っていると考えられます。4社合計のフリーキャッシュフローがマイナスに転じた今回は、その転換点にあたる可能性があります。
株価の短期的な動きに一喜一憂するのではなく、各社が巨額の投資を回収できるだけの持続可能なビジネスモデルを構築できているかを見極めることが求められます。
また、投資環境には政治的なリスクも潜んでいます。米国の中間選挙の結果次第では、政治的なねじれが生じ、AI開発に対する新たな規制が導入される可能性もゼロではありません。これまで通りの設備投資が難しくなるリスクも頭の片隅に置いておく必要があります。
本記事は特定の銘柄の売買を勧めるものではありません。投資の判断はご自身の責任で行ってください。
参考資料
- Microsoft Corporation「8-K EX-99.1」(2026年10月28日)
- Microsoft Corporation「10-Q」(2026年10月28日)
- Alphabet Inc.「8-K EX-99.1」(2026年10月28日)
- Amazon.com, Inc.「8-K EX-99.1」(2026年10月29日)
- Meta Platforms, Inc.「8-K EX-99.1」(2026年10月21日)
- Intel Corporation「8-K EX-99.1」(2026年10月29日)
- 株価:各銘柄の終値(yfinance、2026年10月31日取得)
- YouTubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。