


高原 祥子
この記事はここがポイント
- 2027年2月期中間期の営業利益は価格改定や新商品効果で前年同期比41.6%増の11億1,800万円となり期初予想を上振れ
- 主力の長崎ちゃんぽん事業は既存店客数2.4%減の計画に対し実績0.4%増と客数減少を回避
- 中間配当は1株7円に1円増額して年間14円を予定、100株以上で食事に使える株主優待ポイントも付与
リンガーハット<8200>が10月9日に発表した2027年2月期の中間決算は、営業利益が前年同期比41.6%増の11億1,800万円となり、4月10日に公表していた中間期予想(9億円)を上回って着地しました。
同日には、中間配当を前回予想の1株6円から7円に増額することもあわせて発表しています。
原材料費・光熱費の高騰が続くなか、同社は2026年2月に商品の価格改定を実施しました。期初の計画では、主力の「長崎ちゃんぽんリンガーハット」の既存店で上半期の客数が2.4%減ると見込んでいましたが、実績は0.4%増と、計画していた客数の減少を避けた形です。
客数の伸びそのものは小幅ですが、値上げ後の客数が計画とどれだけ違ったのか、それが利益にどうつながったのかを見ていきましょう。
営業益41.6%増、期初予想を上回ったリンガーハットの中間決算
リンガーハットの2027年2月期中間期(2026年3月~8月)の連結業績は以下の通りです。
- 売上高:233億800万円(前年同期比4.1%増)
- 営業利益:11億1,800万円(同41.6%増)
- 経常利益:10億300万円(同18.9%増)
- 中間純利益:6億6,700万円(同30.6%増)
4月10日時点の中間期予想は、売上高231億7,000万円、営業利益9億円、経常利益8億2,000万円、中間純利益4億7,000万円でした。実績は4項目とも予想を上回り、営業利益は予想比24.3%、中間純利益は同42.0%の上振れです。
同社は上振れの理由として、インバウンドや大型連休の影響で業績の上向き傾向が続いたことに加え、2026年2月に実施した価格改定の影響と、顧客ニーズを捉えた新商品の導入効果を挙げています。
経常利益の伸びが営業利益より小さいのは、前年同期に計上していた受取補償金や為替差益がなくなり、今期は為替差損を計上したためです。
通期予想は据え置きで、売上高473億円(前期比4.9%増)、営業利益22億円(同55.1%増)、経常利益20億4,000万円(同27.6%増)、純利益12億円(同30.5%減)を見込んでいます。中間期時点の進捗率は、売上高が49.3%、営業利益が50.8%、純利益が55.6%です。
営業利益の中間期の比率は、2025年2月期が通期の4割強、2026年2月期が5割台半ばで、今期の50.8%はこの範囲に収まっています。
下期に必要な営業利益は10億8,200万円で、前期下期(6億2,800万円)を大きく上回りますが、前々期下期(9億9,000万円)をやや上回る水準です。
なお、純利益だけが減益予想になっている点には注意が必要です。前期は法人税等調整額(▲5億9,700万円)によって法人税等の合計がマイナスとなり、当期純利益(17億2,700万円)が税金等調整前当期純利益(14億7,800万円)を上回っていました。今期の計画では、税引前利益20億4,000万円に対して法人税等8億4,000万円を見込んでいます。
計画していた客数減を回避、長崎ちゃんぽん事業の既存店を読み解く
リンガーハットの報告セグメントは、決算短信の記載順に長崎ちゃんぽん事業、とんかつ事業、設備メンテナンス事業の3つです。
このうち、セグメント利益合計の8割近くを稼いでいるのが、「長崎ちゃんぽんリンガーハット」を展開する長崎ちゃんぽん事業です。
- 長崎ちゃんぽん事業:売上高190億9,300万円(前年同期比4.5%増)、営業利益9億4,000万円(同58.3%増)
- とんかつ事業:売上高40億8,800万円(同1.2%増)、営業利益1億6,900万円(同5.8%増)
- 設備メンテナンス事業:売上高9億3,100万円(同5.4%減)、営業利益9,700万円(同14.1%減)
長崎ちゃんぽん事業の営業利益率は、前年同期の3.3%から4.9%に上昇しました。この事業の中身を見るうえでカギになるのが、既存店の「客数」です。
既存店売上高は「客数×客単価」に分けられます。値上げをすれば客単価は上がりますが、その分だけ客足が遠のけば、売上高は思ったほど伸びません。同社自身も期初の計画では、リンガーハットの上半期の既存店について、客単価5.0%増、客数2.4%減、売上高2.4%増という前提を置いていました。
実際の中間期累計は、リンガーハットの既存店売上高が前年同期比4.5%増(前年比率104.5%)、客数が0.4%増、客単価が4.1%増でした。客数の増加は0.4%と小幅で、売上高の伸びの大半は客単価によるものです。
ただ、計画との比較で見ると、客単価の伸びは計画をやや下回った一方、2.4%減を見込んでいた客数が横ばい圏を保ったことで、既存店売上高は計画の2.4%増を上回る4.5%増となりました。
値上げ後の客数の落ち込みを計画より抑えられた要因として、同社は季節・戦略商品の開発・販売や販促企画などを挙げています。
中間期には、夏の冷たい商品として「豚しゃぶ冷やしちゃんぽん」「豚しゃぶ冷やしめん」、辛みを特徴とした温かい商品として「夏辛ちゃんぽん」を販売しました。
8月31日の「野菜の日」に合わせて、野菜を831g使用した「野菜たっぷりちゃんぽんMAX」「野菜たっぷり皿うどんMAX」も新商品として投入しています。
コスト面では、原材料価格が高止まりするなか、価格改定と材料管理の徹底によって売上原価率が33.8%と前年同期から0.6ポイント低下しました。
販管費はデリバリー販促の影響で手数料が増えたものの、適正な人件費管理で販管費率は61.4%と0.7ポイント低下しています。客数を保ったまま客単価が上がり、原価率・販管費率がともに下がったことが、営業利益41.6%増につながった形です。
下期に入ってからの動きも確認しておきます。10月5日に発表された9月度の月次情報(フランチャイズ店を含む)では、純既存店ベースのリンガーハットの売上高が前年同月比105.8%、客数が103.2%となりました。
中間配当は1円増額、株主優待ポイントは保有株数で5段階
リンガーハットは10月9日、2026年8月31日を基準日とする中間配当を、前回予想(4月10日公表)の1株6円から1円増やして7円にすると発表しました。前期の中間配当も6円でした。同社は、堅調な業績推移を踏まえ、中間期の業績と今後の業績見通しを検討した結果としています。中間配当の効力発生日は2026年11月12日です。
期末配当は1株7円を予定しており、年間配当は14円となる見込みです(前期実績は13円)。
もう一つの株主還元が、株主優待ポイントです。毎年2月末と8月末の基準日に100株以上を保有する株主を対象に、保有株式数に応じたポイントが付与されます。
保有株式数:付与される株主優待ポイント(1回あたり)
- 100株以上300株未満:1,650ポイント(1,650円相当)
- 300株以上500株未満:3,850ポイント(3,850円相当)
- 500株以上1,000株未満:6,600ポイント(6,600円相当)
- 1,000株以上2,000株未満:13,750ポイント(13,750円相当)
- 2,000株以上:27,500ポイント(27,500円相当)
100株を保有している場合、年2回で合計3,300円相当のポイントを受け取れる計算です。
ポイントは日本国内の「リンガーハット」「濵かつ」「長崎卓袱浜勝」の各店舗で使えるほか、株主専用ECサイトでの冷凍商品の購入や、家族・友人への譲渡にも使えます。
店舗に足を運ぶ機会が少ない人でも、冷凍商品の購入に充てられるのは実用的といえるでしょう。
注意したいのは、ポイントの付与時期と利用環境です。付与は基準日から数カ月後で、8月末基準日の分は11月中旬、2月末基準日の分は5月下旬の予定です。
また、ポイントはスマートフォンまたはタブレット端末でしか利用できません。同社はポイントの利用全般についてこの条件を示しているため、これらの端末を持っていない場合は、購入前に知っておきたい点です。
さらに、3年以上の継続保有を条件とした長期保有優遇優待制度もあります。
毎年2月末基準日の年1回に限り、100株~999株の保有で1,100ポイント、1,000株以上の保有で2,200ポイントが通常の優待に上乗せされます。継続保有の判定は、2月末・8月末の株主名簿に同一の株主番号で7回以上連続して記録されていることが条件で、貸株サービスの利用や、いったん全株を売却して買い戻した場合などは連続性が途切れる扱いです。
次回の基準日は2027年2月末です。2027年2月28日は日曜日のため、権利付き最終日は2月24日、権利落ち日は2月25日になります。
売買のスケジュールは証券会社などで必ず確認してください。
株主優待の内容は変更される可能性があるため、公式サイトを確認してください。
決算発表翌営業日は2.68%高、PERは会社予想で50倍台
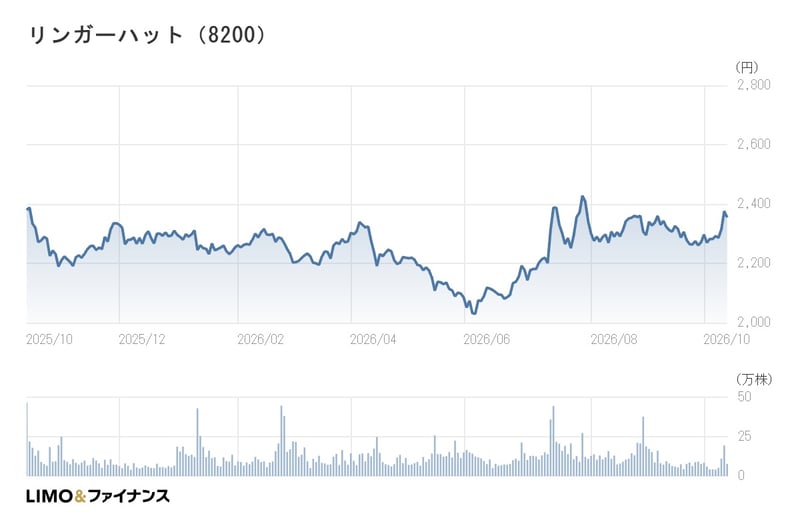
決算発表は10月9日の引け後で、スポーツの日の祝日をはさんだ翌営業日の10月13日、株価は前営業日比+62円(+2.68%)の2,376円で取引を終え、売買高は19万4,000株と10月9日(11万300株)を上回りました。
翌10月14日は前日比▲21円(▲0.88%)の2,355円と反落したものの、決算発表前の10月9日終値(2,314円)は上回っています。
株価の位置を確認すると、2026年の年初来高値は7月29日の2,458円、年初来安値は6月5日の2,028円です。2
024年5月以降の月末終値はいずれも2,098円~2,341円の範囲に収まっており、同社株はおおむね2,000円台前半から半ばのレンジで推移してきました。
10月14日終値をもとにした主な指標は以下の通りです。
- PER(会社予想):50.85倍
- PBR(実績)3.86倍
- 配当利回り(会社予想):0.59%
配当利回りは0.59%で、100株(10月14日終値で23万5,500円)を保有した場合の年間配当は1,400円です。これに対し、株主優待ポイントは100株で年3,300円相当となり、株主還元のうち優待の比重が大きい銘柄といえます。
リンガーハットの年間チャート
出所:LIMO&ファイナンス
記者コメント
今回の中間決算では、値上げ後の客数が計画とどれだけ違ったかがポイントでした。客数の伸び自体は0.4%と小幅で、既存店売上高の伸びの大半は客単価によるものです。
ただ、同社自身が客数2.4%減を見込んでいたことを踏まえると、季節商品の投入や「野菜の日」の企画などで客数の減少を計画より抑えたことが、中間期予想の上振れにつながったといえます。9月の月次でも、リンガーハットの純既存店の客数は前年同月比103.2%でした。
一方で、通期予想は据え置かれました。同社は、原材料費・光熱費の高騰など事業を取り巻く環境が依然として厳しいことを据え置きの理由に挙げています。
下期の既存店について、同社はリンガーハットの客数を0.4%減、客単価を4.4%増とする前提を置いており、客数が計画を上回る推移を続けられるかが下期の焦点になりそうです。
2026年度から始まった中期経営計画では、2029年2月期に売上高523億円、営業利益38億円を目指しています。
毎月上旬に公表される月次情報で、既存店の客数と客単価の推移を追っていきたいところです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。
関連タグ
あなたにおすすめ関連記事
高原 祥子
高原 祥子