


この記事はここがポイント
- 上期は増収増益で、今期の通期予想は初開示。営業利益は過去最高の1兆1,690億円を見込む
- 装置の売上は顧客の工場に設置して初めて立つため、会社だけでは決められない要素が残る
- 受注を公表しない今、株価は顧客(半導体メーカー、その先のハイパースケーラー)の設備投資の見通しで動きやすい
- 2027年の前工程の装置市場は約3割増の見通し。会社の見通しは固めに出されている部分があると木村氏は見る
- 値動きが大きく、短い時間軸で上と下を取るのはプロでも難しい銘柄
東京エレクトロンが2026年10月30日に発表した2027年3月期の中間決算で、今期の通期業績予想を初めて示しました(今期から、期初には中間期分の予想だけを出す形に変えていたためです)。営業利益は1兆1,690億円と、過去最高を見込む内容です。
これだけ良い決算なら、株価も素直に上がるはず。そう考えるのが自然です。
ところが木村氏によると、株価は7月をピークに下がり、決算直後に少し戻した程度にとどまっています。元機関投資家で、機関投資家時代に東京エレクトロンを担当していた木村氏は、この銘柄の株価は東京エレクトロン自身の決算より業界全体の流れで動いていると見ています。
その理由は、装置メーカーの売上の立ち方と、受注を公表しないという開示の事情にあります。
決算は非常に良かった
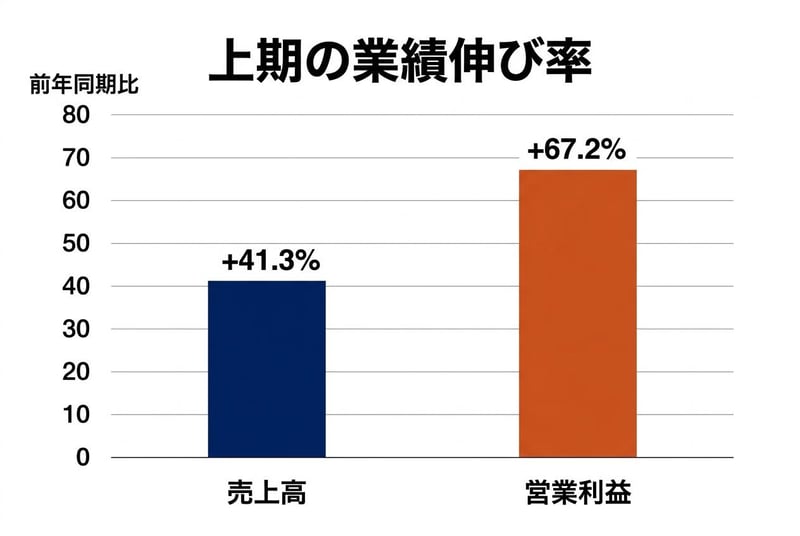
まず数字を確認します。上期とは、決算期の前半6か月のことです。2027年3月期の上期(2026年4〜9月)は、売上高が1兆6,674億円(前年同期比+41.3%)、営業利益が5,067億円(同+67.2%)でした。
利益の伸びが売上の伸びを上回るのは、装置メーカーによくある形だと木村氏は説明します。粗利の高い事業なので、売上が伸びると粗利が大きく増えます。人件費などの固定費も増えていますが(人件費や研究開発費などを含む販管費=販売費及び一般管理費は、上期に+20.2%)、売上の伸び(+41.3%)よりは小さいため、売上に占める固定費の割合が下がり、利益が伸びやすくなります。
上期の売上高と営業利益の伸び率(前年同期比)
今回の決算で木村氏が特に注目したのが、通期の業績予想です。東京エレクトロンは今期から、期初には中間期分の予想だけを出す形に変えていました(前期までは期初から通期予想を出していました)。そのため、今期の通期予想が出たのは今回が初めてです。
通期予想は売上高3兆7,000億円(前期比+51.4%)、営業利益1兆1,690億円(同+87.1%)です。売上の伸び率が上期の+41.3%を上回るので、下期にさらに加速する計画にあたります。木村氏によれば、この営業利益はコンセンサス予想(アナリストの予想の平均)も上回り、同社の過去の営業利益の中で最高の水準です。
それでも株価の反応は限定的でした。木村氏はこう話します。
「中期的には個社の東京エレクトロンの決算に影響を受けて動くっていうよりは、業界全体のトレンド、生成AI、半導体、そのトレンドに合わせてやっぱり影響を受けているように株価自体は見えます」
売上は「設置」で立つ
なぜ業界の流れのほうが効くのか。木村氏は、装置の売上の立ち方から説明します。
木村氏の説明では、製造装置の売上は、注文を受けた時点ではなく、顧客の工場に装置を設置した段階で計上されます。顧客の工場の建設が計画どおりに進むかどうかは、東京エレクトロンだけでは決められません。
しかも1顧客あたりの規模が大きくなっているため、設置の時期が少しずれるだけで売上がずれやすいと木村氏は見ています。他の業界では当たり前の期初の通期計画を、半導体製造装置の会社が出していないことが多いのも、こうした事情があるからだと木村氏は話します。
とはいえ、先がまったく見えないわけではありません。東京エレクトロンは顧客から長期的な需要の情報を早めに受け取り、1〜2年先の見通しを共有していると説明しています。どの四半期に計上されるかは動いても、ある程度確度の高い売上の見通しは持てる構造です。
受注を公表しないから、株価は「顧客の先」を見る
その確度の高い先の売上を示す数字として、かつては受注が公表されていました。木村氏によると、受注を出すと市場は「その先の受注は」とどんどん先を見に行って織り込み、しかも受注自体がぶれやすくなっていることもあって、いまは公表をやめた会社がほとんどです。
すると、投資家の目は会社の外に向かいます。
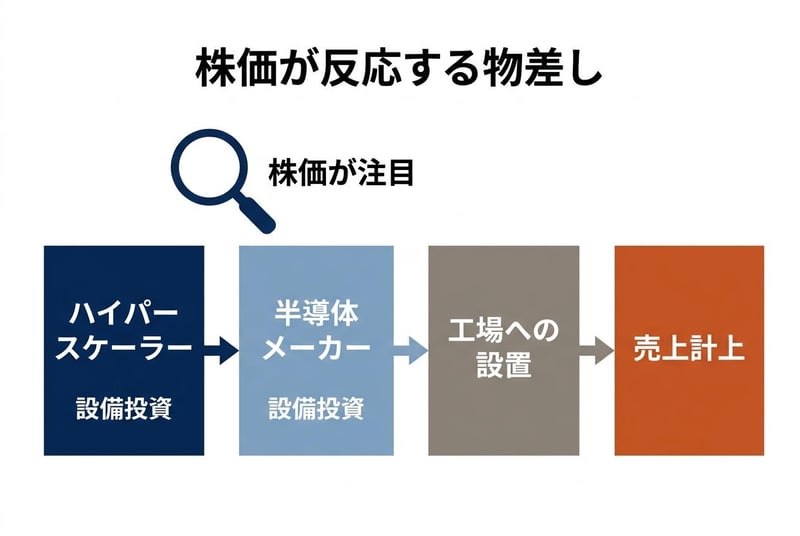
「今受注が発表されないので、ついつい半導体メーカーの設備投資どうなるんだろう、その先のハイパースケーラーの設備投資どうなるんだろうっていうところに話が行ってしまうって、そこが動くと株価も動いちゃうみたいなのが今発生してるという感じです」
ハイパースケーラーとは、巨大なデータセンターを持つ米国の大手IT企業のことです。つまり東京エレクトロンの株価は、自社の決算よりも、顧客の半導体メーカーと、その先にいるハイパースケーラーの設備投資の見通しを物差しにして動いていると考えられます。7月以降の下げも、長期金利の上昇や、米国のAI向けデータセンター企業CoreWeaveをめぐる「CoreWeaveショック」など、半導体・生成AI関連全体が受けた影響の中で起きたと木村氏は見ています。
インタビュワーも、東京エレクトロンの株価を占うには社内の数字だけでなく外の数字を見に行かなければならないことが、読むのを難しくしている要因の1つだと受け止めていました。
東京エレクトロンの株価が見ている「物差し」
会社の市場見通しは「固め」なのか
では、その設備投資の見通しはどうなっているのか。東京エレクトロンは決算説明会資料で、WFE(前工程=シリコンの円盤に回路を作り込む工程で使う、半導体製造装置の市場)の見通しを示しています。2026年(暦年)は1,600億ドル程度、2027年は2,100億ドル以上で、会社は両年とも前年比30%程度の成長を見込んでいます。
WFE市場の見通し(2026年10月時点)
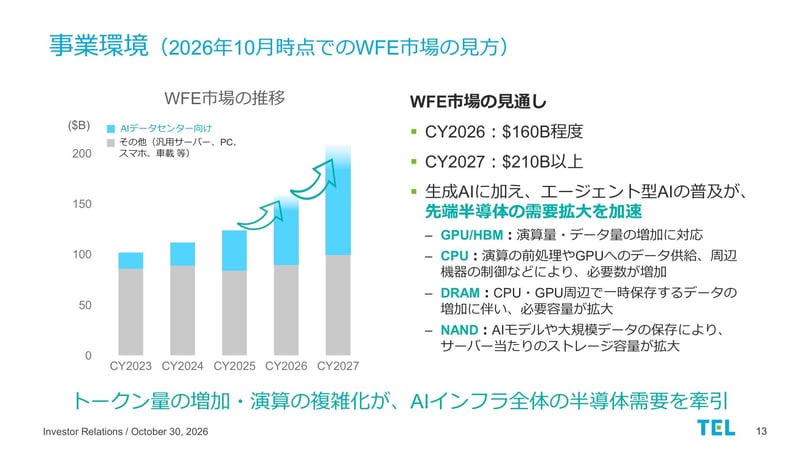
AIの話題から倍々ゲームのような伸びを想像していたというインタビュワーは、会社資料のグラフを見て、伸びの中心がAIデータセンター向けであることを確認しました。木村氏も、AIデータセンター向け以外の伸びは小さいと見ています。
そのうえで、会社の見通しは保守的に出されている部分が結構あるのではないかと木村氏は見ています。ハイパースケーラーは2027年も半導体投資が伸びると話しているものの実額はまだ出ておらず、強気すぎる予想は出しにくいからです。
「読めないところも多いので、強く出して『違いました』っていうよりも、固く出して『うまくいきました』の方が会社として説明しやすいじゃないですか」
市場は期待をどんどん強い方に引き上げがちです。会社はそこに、そこまでではないと固めの数字を示し、期待が行き過ぎないよう丁寧に対話しているのだろう、というのが木村氏の見立てです。会社も、2027年の見通しは顧客から受け取った設備投資計画を積み上げたもので、上振れる可能性もあると説明しています。
値動きの大きい銘柄とどう付き合うか
インタビュワーは、半導体には好不況の波(シリコンサイクル)があることに触れ、東京エレクトロンとどう付き合えばよいかを尋ねました。木村氏は、値動きの大きさ(ボラティリティ)が大きい業界で、上と下の両方を取りに行くのはプロでも難しい銘柄だと話します。
「長い目で見た時に短期的なボラティリティを取りに行くのはすごく難しい業界なんじゃないかなというのは、過去担当してて感じるところなんですね」
一方で、長い目で見れば、半導体は最終製品が変わりながらも使われる領域が広がり、使われる量も増えています。そこで木村氏が挙げるのが、長い時間軸で見る付き合い方です。
「もっと長い時間軸で下がった時に買うぐらいのつもりで、いい会社を選んでいくというのはすごく大事だと思います」
これは特定の銘柄に限らない、長期投資の考え方として語られたものです。そのうえで木村氏は、東京エレクトロンは良い技術を持ち良い経営をしてきた会社であり、長い時間軸で見る対象の1つになりうると見ています。売買の判断は、読者それぞれの考えに委ねられます。どの半導体が主役になっても製造装置は必要で、同社は前工程の多くの工程に装置を持っているからです(事業の中身は別の記事で詳しく扱います)。
まとめ
東京エレクトロンの株価は、過去最高益を見込む決算そのものよりも、顧客の半導体メーカーとハイパースケーラーの設備投資の見通しに反応しやすい状態にあると考えられます。受注が公表されない以上、投資家が先の売上を測る物差しが会社の外にあるからです。
今回の決算で、その物差しにあたる数字がそろいました。下期の売上を前年同期より約6割多く見込む通期計画と、2027年に約3割増とする前工程の装置市場の見通しです。このうち前工程の装置市場の見通しは、会社自身が「上振れる可能性もある」と説明しています。この市場見通しが次の決算以降に引き上げられるのか、それとも顧客の設備投資計画が鈍るのか。ここが、株価を考えるうえでまず見ておきたい点になります。
注意点もあります。売上は顧客の工場への設置で立つため、工場計画のずれで四半期の数字は動きます。また、市場の見通しの伸びの中心はAIデータセンター向けで、その投資計画が変われば前提そのものが変わります。この記事は個別銘柄の売買を勧めるものではありません。
参考資料
- 東京エレクトロン株式会社「2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)」(2026年10月30日)
- 東京エレクトロン株式会社「2027年3月期 第2四半期 決算説明会資料」(2026年10月30日)
- 東京エレクトロン株式会社「2027年3月期 第2四半期 決算説明会 Q&A」(2026年11月2日)
- 東京エレクトロン株式会社「2026年3月期 決算短信〔日本基準〕(連結)」(2026年4月30日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 東京エレクトロン株式会社 IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。

株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。