


イズミダイズム
この記事はここがポイント
- 泉田氏の見立てでは、上場直後の熱狂が落ち着き、次の材料を待つ局面にある
- 売上は伸びているが先行投資が重く、赤字が続くためPERやPBRでは株価を評価しにくい
- 現在の株価は「売上の何倍か」を示すPSRで評価されており、その水準は海外のロボタクシー勢に並ぶ
- 泉田氏は、利益を出してPERやPBRで測れる会社になることを最も重要な条件に挙げる
2026年7月に東証グロース市場へ上場した自動運転の開発会社、ティアフォー。掲示板で話題を集め、NISAの買付ランキングにも一時入ったといわれるほど個人投資家の注目を浴びる一方、上場後の株価も大きく上下してきました。ただ、この会社はまだ大きな赤字です。利益が出ていない会社の株価は、いったい何を基準に付いているのでしょうか。実は、ティアフォーの株価は利益ではなく「売上の何倍か」で値が付いており、その倍率は海外のロボタクシー(運転手のいない自動運転タクシー)勢と並ぶ水準にあります。この点について、元機関投資家の泉田良輔氏がティアフォーの株価の動きと決算を読み解きます。
上場来の株価の局面:「熱狂」から「冷静」へ
インタビュワーは、掲示板で盛り上がり、NISAの買付ランキングにも一時入った一方で、上場後は株価が乱高下していると紹介しています。
現在の株価はどのような局面にあるのでしょうか。インタビュワーが上場直後に一度盛り上がったと振り返ると、泉田氏は、その後しばらくは動かない時期が続き、8月下旬から急騰して反落、現在は一定の範囲で上下を繰り返す「レンジ相場」になっていると指摘します。
「熱狂があって冷静になって次の材料を待つというのが、これのチャートになるんですよ。」
市場から一気に注目を集めた銘柄はこうした形をたどりやすいのか、というインタビュワーの問いに答えたものです。泉田氏は、キオクシアの株価チャートとも形が似ていると見ています。上場直後の熱狂が冷め、次の材料を待っている局面だということです。
ティアフォー(TSE:593A)2026年7月22日(上場日)〜2026年10月中旬
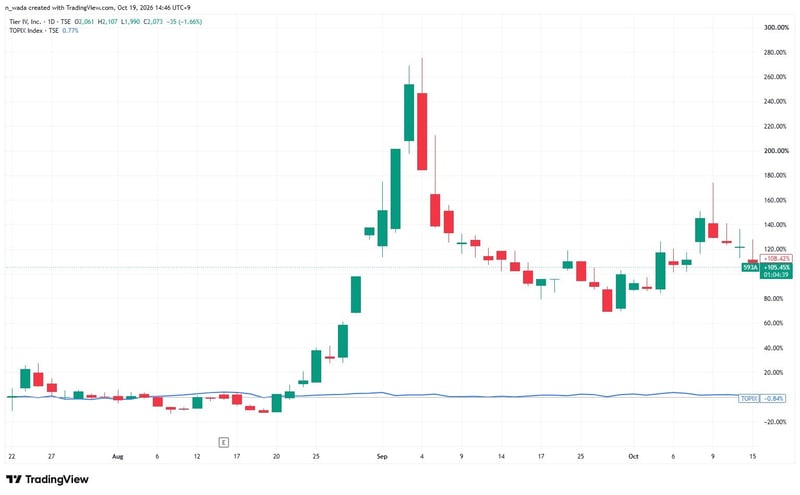
出所:TradingView(ティアフォー 593A 日足チャート)
決算から読み解く現状:売上は伸びるも先行投資が続く
では、投資家が注目する業績の実態はどうなっているのでしょうか。2026年8月14日に公表された第3四半期決算(2025年10月〜2026年6月の9か月累計)を見ると、売上高は51億7800万円となっています。なお、前年同期は四半期連結財務諸表を作成していないため、決算短信に前年同期比の記載はありません。
一方で、利益面を見ると、本業の儲けを示す営業利益は68億2600万円の損失(赤字)、最終的な儲けを示す最終損失(親会社株主に帰属する四半期純損失)は41億7400万円となっています。
あわせて公表された通期(2026年9月期)の会社予想は、7月の公表時から据え置かれています。売上高は84億8400万円(前期比32.4%増)と順調な伸びを見込むものの、営業損失は112億円、最終損失は67億円と、引き続き大きな赤字を計画しています。
泉田氏はこの決算をふまえ、ティアフォーは「売上はあるけれども、費用の部分が多い」段階にあると指摘します。自動運転という高度な技術を開発する企業として、今はまだ先行投資の段階にあると考えられます。
2026年9月期 第3四半期決算短信(連結経営成績・通期業績予想)
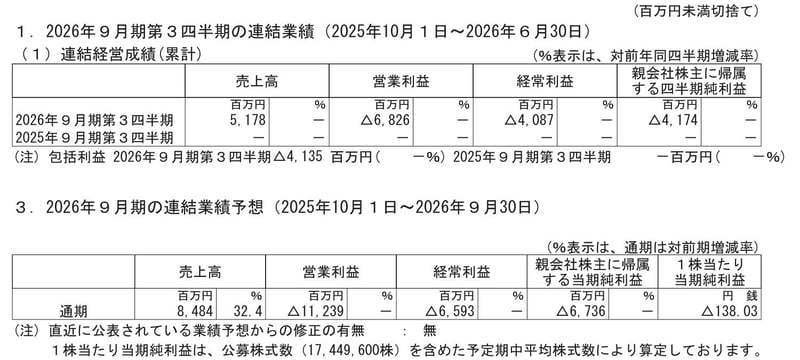
出所:株式会社ティアフォー「2026年9月期 第3四半期決算短信〔日本基準〕(連結)」(2026年8月14日)p.1・p.2
赤字に耐える体力:当面の資金と将来の論点
これほどの赤字を出していて、会社の体力は大丈夫なのでしょうか。泉田氏はこの状況について、次のように整理します。
「このまま放っておくと、増資をするか、売上を増やして費用をカバーするだけの利益を出すかのどちらかですね。」
企業が赤字を出し続ければ、いずれ手元の資金が枯渇します。それを補うためには、新たに株式を発行して資金を集める(増資)か、本業で利益を出せるようにすることが必要になります。
ここで、ティアフォーの現在の体力を正確な数字で確認します。決算短信によると、2026年6月末時点の純資産(会社の正味の財産)は約100億円でした。しかし、これは「上場前」の数字です。
ティアフォーは7月21日に公募増資の払い込みを受け、約174億円の資金を新たに調達しています。一方で、第4四半期(7〜9月)には、通期予想の最終損失67億3600万円から第3四半期累計の41億7400万円を差し引いた、約26億円の最終損失が見込まれます(単純計算)。
これらを考慮すると、期末の純資産は単純計算で約249億円(約100億円+約174億円−約26億円。端数を含めて計算)になります。今期の最終損失予想67億円に対して、約3.7年分の純資産がある計算になります。
つまり、上場による資金調達を経たことで、当面の資金は十分に確保されていると考えられます。ただし、来期以降の予想はまだ開示されておらず、赤字が長く続けば、将来的に再び「増資か利益か」の選択を迫られる論点が残っていることには注意が必要です。
赤字企業の株価を測る「PSR」という指標
利益が出ていない赤字企業の場合、株価の割安・割高を判断するのが難しくなります。通常、株価の評価にはPER(株価収益率=株価が1株当たり利益の何倍か)やPBR(株価純資産倍率=株価が1株当たり純資産の何倍か)が使われます。しかし、赤字ではPERが計算できません。また、赤字が続けば純資産は目減りしていくため、PBRも安定した指標になりにくくなります。
では、投資家は何を基準に株価に値を付けているのでしょうか。
「利益が出ていない会社を比較するときに使うのが、PSRというものがあります。Price to Sales Ratioなので、時価総額を売上で割ります。時価総額は売上の何倍ついていますかという指標なんです。」
泉田氏が提示する「PSR」は、売上高に対して時価総額(株価×発行済株式数=会社全体の株式の値段)がどの程度の規模で評価されているかを示す指標です。ティアフォーと自動運転に関わる海外5社のPSRを並べると、現在のティアフォーの立ち位置が見えてきます。
- Pony.ai:19.9倍
- ティアフォー:17.0倍
- Tesla:14.4倍
- WeRide:12.9倍
- Mobileye:2.9倍
- Baidu:1.5倍
泉田氏は6社の並びについて、次のように指摘します。
「こうやって並べてみると、このグループの中で見ると上の方にあるかなと。」
ここで注意が必要なのは、算出基準の違いです。ティアフォーの17.0倍は、今期の「会社予想売上(84億8400万円)」を基準に計算されています。一方、他社は「直近12か月の実績売上」を基準としています。ティアフォーも直近12か月の実績売上(76億400万円)でそろえて単純計算すると、PSRは約19.0倍となり、Pony.aiとほぼ並ぶ水準になります。また、TeslaとBaiduは売上の大半がロボタクシー以外の事業です。
ここには興味深い点があります。ティアフォーは、WaymoやTeslaのように車両を自前で持ち、運行まで自社で手がける垂直統合型のビジネスではありません。自動車メーカーなどに自動運転の技術やシステムを供給する側の企業です。
しかし、株価の評価(PSRの倍率)を見ると、同じ技術供給型であるMobileye(2.9倍)の水準ではなく、Pony.aiやTeslaといった車両を持つロボタクシー勢と同等の倍率が付けられています。技術を供給する会社としては高い倍率で、売上がこれから大きく伸びることを前提に値が付いていると考えられます。
自動運転関連銘柄のPSR(時価総額÷売上)
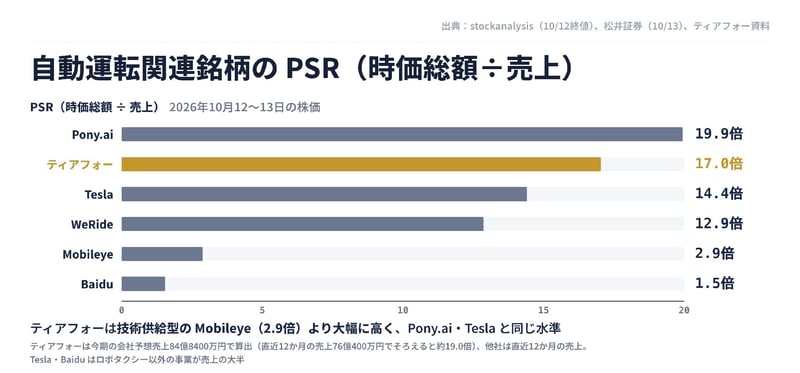
出所:stockanalysis(2026年10月12日終値)、松井証券(10月13日)、ティアフォー資料を基にイズミダイズム作成。ティアフォーは今期の会社予想売上、他社は直近12か月の売上で算出
株価が次の段階に進むための条件
インタビュワーが、会社の描くストーリーどおりに回収の段階へ進むと見るかどうかは個人の投資判断に委ねられると述べると、泉田氏は、株価の測られ方が変わる条件を次のように示します。
「一番はやっぱり利益を出していくことなんで、利益を出せば今度このPSRからPERとかPBRの評価軸に変わってくるんで、そこで初めて今僕らが普通に見ている世界になってくるという感じですかね。」
売上の規模だけでなく、利益を生み出せる体質になること。そうなって初めて、投資家がPERやPBRといった、いま一般的に使われている指標で企業価値を測れるようになる、というのが泉田氏の整理です。
この記事のまとめ
ティアフォーが利益を安定して出せるようになるまでは、株価は「売上の何倍か(PSR)」という指標を中心に測られることになります。
その分母は今期の会社予想売上84億8400万円です。次の通期決算で、この会社予想どおりの売上に届いているかを確認できるかどうかが、現在の高いPSR倍率を支える前提を確かめる最初の材料になると考えられます。
一方で、投資判断において残るリスクもあります。他社のPSRは時点や算出基準が異なるため、単純比較には限界があります。また、現状の売上は開発受託などが中心であり、会社が目指すソフトウェアのライセンス収入へとビジネスモデルがどう移行していくかは、まだ数字としては見えていません。
本記事は特定の銘柄の売買を推奨するものではありません。投資判断はご自身の責任で行ってください。
参考資料
- 株式会社ティアフォー「2026年9月期 第3四半期決算短信〔日本基準〕(連結)」(2026年8月14日)
- 株式会社ティアフォー「2026年9月期 第3四半期 決算説明資料」(2026年8月14日)
- YouTubeチャンネル「イズミダイズム」
各資料の入手先: 株式会社ティアフォー IRライブラリ
※リンクは記事作成時点のものです。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

「イズミダイズム」はモニクルグループが運営する金融・経済YouTubeチャンネルです。フィデリティ投信や日本生命出身の元機関投資家の泉田良輔が、プロの視点から経済ニュースの裏側や資産形成のトピックを論理的に解説します。
監修者
この著者の記事一覧
LIMO&ファイナンス編集部 編集長
株式会社モニクルリサーチ代表取締役。日本証券アナリスト協会認定アナリスト(CMA)。元機関投資家。フィデリティ投信や日本生命で日本株式や米国株式の証券アナリストやファンドマネージャーとして勤務。東京科学大学大学院非常勤講師。
関連タグ
あなたにおすすめ関連記事