

イズミダイズム

この記事はここがポイント
- 信越化学工業はR&Iの発行体格付が最高位のAAAに引き上げられ、トヨタグループ並みの高い信用力
- 2026年9月末時点で自己資本比率75.6%、現預金から負債を引いた手持ち資金約1.35兆円の財務基盤
- 2027年3月期中間期は営業利益が前年同期比15.6%増の2ケタ増益を達成し、年間配当予想は136円
10月5日、金融庁に登録された信用格付業者である格付投資情報センター(R&I)は、信越化学工業株式会社(東証プライム、証券コード<4063>)の発行体格付を「AA+(格付の方向性:ポジティブ)」から「AAA(格付の方向性:安定的)」へ1段階引き上げました。
AAAはR&Iの格付符号のなかで最も高い区分で、R&Iは「信用力は最も高く、多くの優れた要素がある」と定義しています。
R&Iの日本企業の格付一覧(2026年9月30日時点)では、AAAはトヨタ自動車、デンソー、トヨタファイナンスの3社だけでした。
R&Iは信越化学を「世界首位の素材を多数手掛ける化学メーカー」と位置づけています。
主力製品としてR&Iが挙げているのは、半導体シリコン(シリコンウエハー)、塩化ビニル樹脂(PVC)、フォトレジスト、マスクブランクス、希土類磁石、シリコーン、セルロース誘導体などです。
R&Iが示した格上げの理由は、次の2点に整理できます。
- 事業競争力:建築・自動車の需要低迷が世界的に続くなかでも、販売組織の効率性、国内外の生産体制のコスト競争力、最先端の技術力は揺らいでいない
- 収益力と財務基盤:高い水準の収益を中長期で安定して確保でき、強固な財務基盤が崩れる心配は小さい
財務面では、潤沢なネットキャッシュによる投資余力の大きさを、R&Iは信越化学の事業運営上の強みに挙げています。
2025年度に大規模な自己株式取得を実施した後も、信越化学が財務の健全性を重視する姿勢は変わっていない、というのがR&Iの評価です。
なお、信用格付とは、発行体が負う金融債務を約定どおり返済できる確実性(信用力)についてのR&Iの意見です。株価の先行きや投資の是非を示すものではありません。
中間決算は2ケタ増益、通期予想は据え置き
信越化学が10月27日に発表した2027年3月期中間期(2026年4~9月)の連結業績は、以下のとおりです。
売上高:1兆4,206億8,400万円(前年同期比10.6%増)
営業利益:3,859億1,800万円(同15.6%増)
経常利益:4,151億800万円(同13.0%増)
中間純利益:2,869億3,900万円(同11.3%増)
通期の業績予想は7月時点の内容から変えておらず、売上高2兆7,000億円(前期比4.9%増)、営業利益7,000億円(同10.2%増)、経常利益7,700億円(同8.7%増)、純利益5,250億円(同10.7%増)を見込んでいます。中間期時点の進捗率は、営業利益で55.1%、純利益で54.7%です。
中間配当は1株78円で、普通配当58円に創立100周年記念配当20円を加えた金額です。年間の配当予想は136円。
数字で見る信越化学の財務の厚み
R&Iが強みに挙げた財務の中身を、決算短信の貸借対照表から確認します(2026年9月末時点)。
- 自己資本比率:75.6%(2026年3月末は78.7%)
- 現金及び預金:1兆7,510億9,500万円
- 有利子負債:4,016億円(2026年3月末は2,432億円)
- 現金及び預金から有利子負債を差し引いた額:1兆3,494億9,500万円
※有利子負債は決算短信の短期借入金と長期借入金の合計。差し引いた額は編集部算出
上半期には長期借入金が1,611億円増え、有利子負債は3月末から1,500億円ほど増えました。
同社は決算説明電話会議で、設備投資や株主還元などの資金需要に対応するため、利回りの高い手持ちのドル資金は温存し、円資金を借り入れたと説明しています。
借入金を差し引いたネットの手持ち資金は、同社の説明でも約1兆3,500億円です。手元の現預金は有利子負債の4倍を超えています。
信越化学は2026年4月28日に上限2,500億円の自己株式取得を決議し、7月と8月に合計2,499億9,800万円分を取得して終了しています。
大規模な株主還元を実施した直後でも、自己資本比率は7割台半ばを保っています。
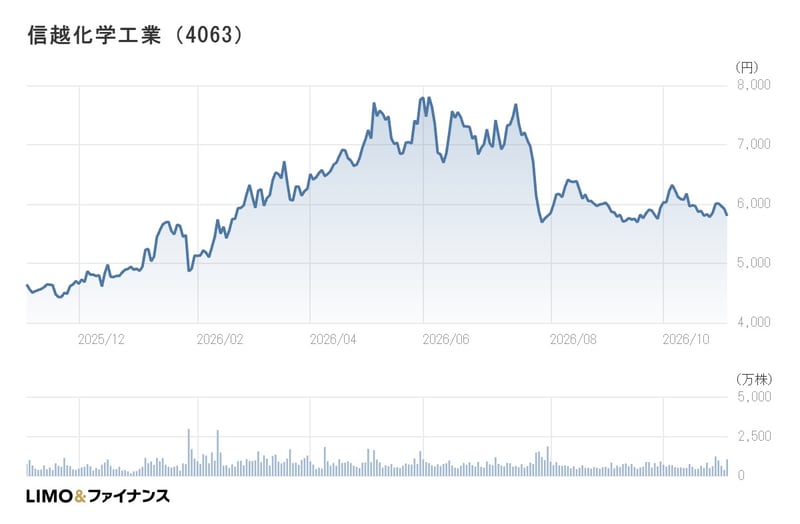
信越化学の株価と指標(11月4日時点)
11月4日の終値は5,799円(前日比▲122円、▲2.06%)でした。
- PER(会社予想):20.35倍
- PBR(実績):2.34倍
- 配当利回り(会社予想):2.35%
信越化学の年間チャート
出所:LIMO&ファイナンス
R&Iの「AAA」はどれほど限られた評価なのか
R&Iは発行体格付のAAAを「信用力は最も高く、多くの優れた要素がある」と定義しています。その下のAAは「信用力は極めて高く、優れた要素がある」で、信越化学はこれまでAAの上位であるAA+でした。
R&Iが9月30日時点で公表している国内企業の格付一覧では、AAAはトヨタ自動車、デンソー、トヨタファイナンスの3社だけでした。信越化学は、トヨタグループ以外でこの並びに加わったことになります。
一方、R&Iは10月1日、日本(国)の発行体格付を外貨建・自国通貨建ともにAA+で維持しています。日本国債の発行体である日本の格付けよりも、信越化学の格付けのほうが1段階高い位置にあるということです。
記者コメント
10年以上、債券専門の記者としてマーケットを見てきましたが、R&IのAAAは長らくトヨタグループの独壇場でした。
社債市場でおなじみのNTTファイナンスや東日本旅客鉄道(JR東日本)といったインフラ系の発行体も、電子部品の村田製作所も、R&IではAA+です。
AA+自体が十分に高い評価であることは変わりませんが、信越化学は今回、そこから一段上のトヨタグループと同じ符号に並び、記号のうえでは日本の格付けAA+も上回りました。
国と民間企業では評価の前提が異なるため単純に比べることはできませんが、それだけインパクトのある格上げといえるでしょう。
もっとも、格付けや信用力は本来、社債などの債券を評価するときに使う物差しです。
借りたお金を約束どおり返せるかを示すもので、株価の上昇を約束するものではありません。実際、格上げが公表された10月5日の終値6,218円に対し、11月4日の終値は5,799円です。
それでも、足元の半導体関連銘柄の値動きの荒さが気になり、同じ半導体関連銘柄のなかでも財務に体力のある銘柄を選びたいと考えているなら、「信用力」という物差しに注目してみるのも一つの方法ではないでしょうか。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。


LIMO&ファイナンス編集部記者
フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。
関連タグ
あなたにおすすめ関連記事