

この記事はここがポイント
- 10月に発行された個人向けESG地方債では、北九州市が利率2.557%で20億円を完売し、三重県も2.438%で10億円を完売
- 機関投資家の厚い需要を背景に、5年物のESG地方債は通常の地方債に比べて利率が0.02%低く設定
- 満期前売却時の元本割れリスクや、利子に20.315%が課税されてNISAの対象外となる点に注意
10月は、使い道を環境や社会課題の解決に限定した地方債の発行が相次ぎました。
一般財団法人地方債協会の集計によると、10月に条件が決まった全国型の個別地方債のうち、グリーンボンドやサステナビリティボンドなどの名前が付いた銘柄は、長野県、熊本市、東京都、神奈川県、三重県、福井県、北九州市の7団体に上ります。
ただし、その多くは機関投資家向けで、購入単位は1,000万円です。
本記事では、このうち1万円単位で個人向けに販売された2銘柄と、個人向けではないものの新しい試みとして注目したい三重県の地震対策債を取り上げます。
北九州市「北九州市SDGs未来債」:個人向け2.557%、6営業日で完売
北九州市は、令和3年度からサステナビリティボンドを発行しています。愛称は「北九州市SDGs未来債」です。
2026年度は機関投資家向けとは別に、市民や市内の企業・団体、市を応援する個人・法人を対象とした個人投資家向けを発行。
発行額は前年度の15億円から20億円に増額されました。
市によると、募集を始めた10月9日から6営業日目の10月19日に20億円を完売。前年度の15億円は5営業日で完売しています。
第6回北九州市サステナビリティボンド5年公募公債(個人向け)の発行概要
- 銘柄名:第6回北九州市サステナビリティボンド5年公募公債(個人向け)
- 年限:5年(満期一括償還)
- 発行額:20億円
- 利率(年率・税引き前):2.557%
- 募集期間:2026年10月9日(金)~10月26日(月) ※10月19日(月)に完売
- 発行日:2026年10月30日(金)
- 償還日:2031年10月30日
- 利払日:毎年4月30日・10月30日の年2回(初回は2027年4月30日)
- 購入単位:1万円以上1万円単位
- 購入限度額:1人1,000万円まで
- 購入対象: (1)北九州市内にお住まいか、お勤めの個人 (2)北九州市内に事業所等のある法人・団体 (3)北九州市を応援する個人・法人等
- 取扱金融機関: みずほ銀行、福岡銀行、西日本シティ銀行、北九州銀行、福岡ひびき信用金庫、SMBC日興証券、大和証券、野村証券、みずほ証券、三菱UFJモルガン・スタンレー証券、丸三証券、FFG証券、西日本シティTT証券
調達した資金は、環境改善効果(グリーン)や社会的課題の解決(ソーシャル)につながる事業に使われます。
グリーンの例には洋上風力発電関連事業や河川整備等、ソーシャルの例に保育所等の整備や救急車等の更新が挙げられています。
前年度に個人投資家向けで集めた15億円は、環境改善効果を有する事業(グリーン)に4億円、社会的課題の解決に資する事業(ソーシャル)に11億円が充当されました。
外部評価として、格付投資情報センター(R&I)からセカンドオピニオンも取得しています。
市のフレームワーク(令和8年8月改訂版)が、国際資本市場協会(ICMA)のグリーンボンド原則2025、ソーシャルボンド原則2025、サステナビリティボンドガイドライン2021などに適合しているとの評価を得ています。
なお、機関投資家向けの「第2回北九州市サステナビリティボンド5年公募公債」(100億円)は、利率2.448%で起債されました。
個人向けと機関投資家向けは別々の銘柄で、利率もそれぞれ決まっています。
三重県「個人向けみえグリーンボンド」:2.438%、法人向け5年債と同じ利率
三重県では、性格の違う3種類の債券を発行しました。
個人向けみえグリーンボンド:5年債、10億円
1万円単位で個人向けに販売されました。
法人向けのみえグリーンボンド:5年債と10年債、発行総額80億円程度
1000万円単位で法人向けに販売されました。
みえ南海トラフ地震災害から命をつなぐボンド:5年債、50億円
全額を第一生命保険が購入しました(後述)。
このうち個人向けに販売されたのは、個人向けみえグリーンボンドだけです。
三重県は10月16日、個人向けみえグリーンボンドの利率を2.438%に決めました。
同日に条件が決まった法人向けの5年債と同じ利率です。
募集期間は11月6日までと設定されていましたが、確認した範囲では、取扱証券会社のオンライン取引ですでに完売となっています。
三重県令和8年度第3回公募公債(グリーンボンド)の発行概要
- 銘柄名:三重県令和8年度第3回公募公債(グリーンボンド)(個人向けみえグリーンボンド)
- 年限:5年(満期一括償還)
- 発行額:10億円
- 利率(年率):2.438%
- 募集期間:2026年10月19日~11月6日 ※申込総額が10億円に達し完売した時点で終了
- 発行日:2026年11月9日
- 償還日:2031年9月19日
- 利払日:毎年3月20日・9月20日の年2回
- 購入単位:1万円(購入上限なし)
- 募集価格:額面100円につき100円
- 引受会社:野村証券、岡三証券、SMBC日興証券
- 外部評価:日本格付研究所(JCR)から、ICMAのグリーンボンド原則2021と環境省のグリーンボンドガイドライン2022年版への適合性について「Green1(F)」(最上位評価)を取得
資金は、三重県地球温暖化対策総合計画で示した温室効果ガスを減らす「緩和策」と、気候変動の影響を和らげる「適応策」に使われます。
県が挙げる主な充当事業は次のとおりです。
緩和策
- 電気自動車やハイブリッド車両の導入
- 信号機等の新設、改良(LED化等)
- 沿岸浅海域における藻場の造成
適応策
- 水害対策(治水ダムの建設、河川の改修)
- 高潮・高波対策(海岸保全施設及び漁港施設等の改修)
- 土砂対策(砂防事業関係施設の整備、治山対策)
北九州市債と違い、購入対象に地域の条件は設けられていませんでした。県のリーフレットでは、対象を「脱炭素社会の実現を目指す三重県を応援する個人・法人・団体」としています。
本邦初「みえ南海トラフ地震災害から命をつなぐボンド」
三重県は今回、新しい取り組みとして「みえ南海トラフ地震災害から命をつなぐボンド」を50億円発行しました。
県は、地震による被災者支援対策を目的とする債券と説明しています。
- 年限:5年(満期一括償還)
- 利率:2.456%(10月15日条件決定)
- 発行額:50億円
- 資金使途:南海トラフ地震発生時の物資輸送の確保、孤立化対策、避難所生活の改善に資する事業(緊急輸送道路の整備、避難所となる施設への空調整備 等)
- 購入者:第一生命保険
- 引受会社:野村証券(単独主幹事)
購入者は第一生命保険1社と決まっているため、個人は買えない商品でした。
注目すべきは利率の水準です。
県は、この債券は投資家の需要を踏まえて発行するもので、「地方債グリーンボンドと同水準の利率」となり、通常の地方債より0.02%低くなると説明しています。
実際に、同じ10月15日に条件が決まった神奈川県のグリーンボンド(5年)も2.456%で、利率はぴったり同じでした。
グリーンボンドやサステナビリティボンドといった名前は付いていませんが、県の説明どおり、ESG債と同じ水準の利率で資金を調達した形です。
単独主幹事を務めた野村証券は10月15日付のリリースで、避難生活環境の改善や被災地域の孤立対策など、「命をつなぐ」対策に焦点を当てた日本初の債券だとしています。
同社によると、この債券は第三者機関の外部認証を取る代わりに、発行体の三重県と投資家の第一生命保険が直接対話し、事業の社会的意義や南海トラフ地震対策としての有効性を確かめる独自の仕組みを採っています。
従来のESG債の枠組みにとらわれずに資金使途を選べ、迅速に資金を調達できる点を、同社は特徴に挙げています。
そもそも、ESG債の利率はなぜ少し低いのか?
地方債の多くは、条件を決める時点の国債金利に、一定の上乗せ幅(スプレッド)を足して利率を決めます。
多くの自治体は同じ上乗せ幅で横並びに発行するため、同じ年限なら利率はほぼ同じ水準になります。
10月の上乗せ幅を地方債協会の集計で比べると、次のようになります。
5年債
- 通常の地方債(愛知県、名古屋市、京都市など):国債カーブ+14.0bp
- グリーンボンド・サステナビリティボンドなど(長野県、神奈川県、三重県、福井県、北九州市):国債カーブ+12.0bp
- みえ南海トラフ地震災害から命をつなぐボンド:国債カーブ+12.0bp
10年債
- 通常の地方債(埼玉県、千葉県、札幌市など):国債カーブ+20.0bp
- グリーンボンド(長野県、熊本市、三重県):国債カーブ+19.0bp
※bpは0.01%のこと。+14.0bpは「国債の利回りに0.14%上乗せ」を意味します
※東京都は信用力の高さから、通常の都債も上乗せ幅が小さく決まるため、比較から外しています
ESG地方債と通常の地方債のスプレッド比較
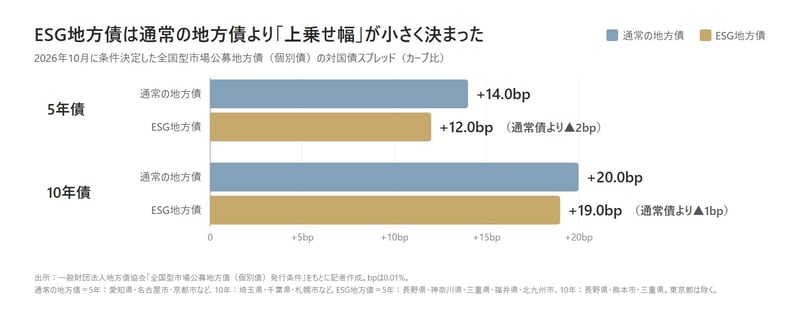
ESG債の上乗せ幅は、5年債で2bp、10年債で1bp小さくなりました。
ESG投資を運用方針に組み込んだ金融機関や年金基金などは、ESGの認証が付いた債券を優先して買う傾向があります。
買い手が多いぶん、発行する自治体は少し低い利率でも資金を集めやすくなります。
この差は、グリーンボンドでは「グリーニアム」、サステナビリティボンドでは「サステナビリティ・プレミアム」と呼ばれます。
自治体の信用力の差ではなく、買い手の需要の厚さから生まれる差です。
裏を返せば、個人投資家にとっては、同じ時期の通常の地方債よりわずかに利率が低くなる、ということでもあります。
個人向け地方債の注意点
満期まで持てば額面で戻りますが、途中で売る場合は市場価格での取引となり、元本割れの可能性があります。
満期前の売却は、買い手が見つかりにくい(流動性が低い)場合がある点に注意が必要です。
利子には20.315%(所得税及び復興特別所得税15.315%+地方税5%)の税金がかかり、NISAの対象外です。
ESG債は、同じ時期の通常の地方債より利率がわずかに低く決まる傾向があります 。また、自治体によっては、購入できる人に地域などの条件が付く場合があります。
記者コメント
10月はグリーンボンドなどのESG地方債が7団体から出ましたが、1万円単位で個人向けに販売されたものは2銘柄にとどまりました。
地方債はもともと機関投資家向けが中心の商品で、個人が買えるかどうかは銘柄ごとに異なります。
個人向けの発行額は多くなく、北九州市債は募集期間の途中で売り切れました。
三重県債も、確認した範囲では募集期間の終了を待たずに完売となっています。
今後、使い道に共感できるESG地方債に関心がある場合は、各自治体の発行計画を早めにチェックしておくことが大切です。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。