

この記事はここがポイント
- 11月募集の個人向け国債は11月6日に利率公表の上9日から募集され、共同発行地方債は10日に条件決定の予定
- 10月募集の個人向け国債は固定5年の年2.39%など全タイプで2%を超え、共同債も3.314%を記録
- 11月6日には既発の個人向け国債変動10年である第188回債や第194回債の新たな適用利率も発表の見通し
10月に募集された個人向け国債は、変動10年・固定5年・固定3年の3タイプすべてで利率が2%を上回りました。
同じ10月8日に条件が決まった共同発行地方債も3.314%と、今年度に入って最も高い水準になっています。
11月債は、11月5日の10年国債の入札を起点に、個人向け国債・地方債の順に条件が決まっていきます。
本記事では、10月債の個人向け国債と共同発行地方債の結果を振り返ります。
あわせて、変動10年と固定金利型の仕組みの違いや、11月債の条件がいつ・どのように決まるのかを日付順に解説していきます。
10月債の振り返り① 個人向け国債は3タイプとも2%超え
個人向け国債の10月募集分は7日に発行条件が発表されました。
- 変動10年(第199回債):年2.05%(税引後1.6335425%)/基準金利3.10%×0.66
- 固定5年(第187回債):年2.39%(税引後1.9044715%)/基準金利2.44%-0.05%
- 固定3年(第197回債):年2.07%(税引後1.6494795%)/基準金利2.10%-0.03%
3タイプ共通の要項は次のとおりです。
- 募集期間:10月8日~30日(募集は終了)
- 発行日:11月16日
- 利払日:毎年5月15日・11月15日(年2回)
- 償還期限:変動10年は2036年11月15日、固定5年は2031年11月15日、固定3年は2029年11月15日
- 購入単位:最低1万円から1万円単位
- 最低金利保証:年率0.05%
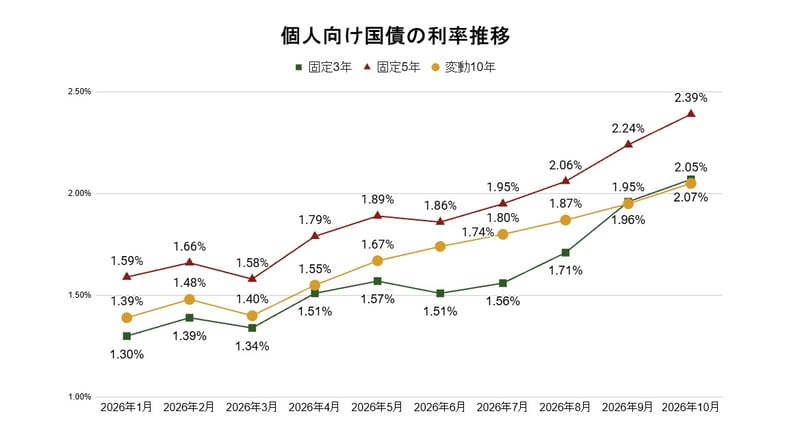
9月募集分の利率は、変動10年が1.95%、固定5年が2.24%、固定3年が1.96%でした。
10月募集分はそこから次のように上がっています。
- 変動10年:+0.10%
- 固定5年:+0.15%
- 固定3年:+0.11%
上げ幅が最も大きかったのは固定5年です。
利率の順番は9月と同じで、固定5年が最も高く、固定3年(2.07%)が変動10年(2.05%)をわずかに上回りました。
変動10年と固定5年の利率差は、9月の0.29%から10月は0.34%に広がっています。
計算の起点となる基準金利を9月と比べると、変動10年に使う10年国債の入札結果は2.96%→3.10%、固定5年の想定利回りは2.29%→2.44%、固定3年の想定利回りは1.99%→2.10%でした。
1年前の2025年10月募集分(変動10年1.08%、固定5年1.22%、固定3年1.01%)と比べると、3タイプとも1%前後高い水準です。
100万円分を購入した場合、1年間に受け取る税引後の利子は、10月の利率で計算すると次のようになります。
- 変動10年:1万6,335円(初回の利率が1年間続くと仮定した場合)
- 固定5年:1万9,044円
- 固定3年:1万6,494円
※税率20.315%(復興特別所得税を含む)で計算した試算です。1円未満は切り捨てています。
9月の応募額は固定5年が3カ月連続で最多、8月からは減少
財務省が10月6日に公表した9月募集分の応募額は、次のとおりです。
- 変動10年(第198回債):3,456億円(8月3,315億円)
- 固定5年(第186回債):5,293億円(8月5,997億円)
- 固定3年(第196回債):1,503億円(8月1,417億円)
7月から9月まで、応募額は3カ月続けて固定5年が最も多くなりました。
ただ、9月の固定5年は8月から700億円あまり減り、変動10年と固定3年は8月を上回っています。
10月募集分の応募額はまだ公表されていません。
そもそも「変動10年」と「固定5年・固定3年」は何が違う?
個人向け国債の3タイプは、利率の決まり方が異なります。
- 変動10年:基準金利×0.66→半年ごとに利率が見直されます
- 固定5年:基準金利-0.05%→発行時の利率が満期まで続きます
- 固定3年:基準金利-0.03%→発行時の利率が満期まで続きます
固定型は基準金利から0.05%か0.03%を引くだけです。
これに対し、変動10年は基準金利の3分の2ほどしか受け取れず、約34%分が差し引かれる計算になります。
10月債でいえば、基準金利3.10%に対して利率は2.05%です。
数字だけ見ると、変動10年は相対的に投資妙味に欠ける商品に見えるかもしれません。
ただ、この差し引き分は、いわば「金利上昇に取り残されないための保険料」と考えると理解しやすくなります。
市場で売買される一般的な利付国債は、買った後に金利が上がると債券価格が下がります。
途中で売れば損が出る可能性があります。
変動10年は、半年ごとに利率そのものが市場の実勢に合わせて付け替えられます。
そのため、金利上昇で価格が下がる「痛み」を個人投資家が負わずに済む作りになっています。
一方、固定5年・固定3年は発行時点の利率がずっと続きます。購入後に市場金利が上がっても、受け取る利子は増えません。
一言で言えば、「今の利率を確定させる安心」と「将来の金利上昇についていける柔軟さ」のどちらを優先するか、という違いです。
既発の変動10年も利率が切り替わる、11月に見直されるのは?
変動10年の利率見直しは、これから発行される回号だけでなく、すでに発行された回号にも半年ごとに行われます。
10月に見直しを迎えた2026年4月募集の第193回債は、次のように切り上がりました。
- 2026年5月16日~11月15日:基準金利2.35%、適用利率1.55%
- 2026年11月16日~2027年5月15日:基準金利3.10%、適用利率2.05%
では、11月に見直しを迎えるのはどの回号でしょうか。
変動10年の基準金利は、利子計算期間が始まる月の前月までに行われた最後の10年国債入札の結果で決まります。
そのため、利払日が6月15日・12月15日の回号は、12月16日からの利率が11月5日の入札結果をもとに見直されます。
たとえば、2025年11月募集の第188回債は次のように推移しています。
- 2025年12月16日~2026年6月15日:基準金利1.66%、適用利率1.10%
- 2026年6月16日~12月15日:基準金利2.53%、適用利率1.67%
また、2026年5月募集の第194回債の現在の適用利率は1.67%(基準金利2.53%、2026年6月16日~12月15日)です。
12月16日からの適用利率は11月6日に発表される予定で、第194回債にとっては発行後初めての見直しになります。
つまり、11月5日の入札結果は、11月債の初回の利率と、第188回債・第194回債のような既発債の新しい利率の両方に使われることになります。
変動10年と固定5年、どう考える?
金利に先高観(今後さらに金利が上がる見通し)がある局面では、利率が見直される変動型を選ぶのがセオリーとされます。
金利が上がれば、次の利払いから受け取る利子も増えていくためです。
とはいえ、変動10年を選ぶと、資金が10年間拘束されます。
個人向け国債は中途換金しても元本割れはしませんが、発行から1年間は原則として換金できず、換金時には直前2回分の利子相当額が差し引かれます。
10年先の家計を見通すのは簡単ではないため、5年・3年という短い年限に安心感を持つのも自然なことでしょう。
1つに決めきれない場合は、資金を変動10年と固定5年に分ける方法もあります。
一度にまとめて買わずに、毎月少しずつ購入時期をずらしていく方法もあります。
個人向け国債は毎月発行されるため、時期を分ければ、その時々の利率を順番に取り込んでいくことができます。
個人向け国債の利率推移
10月債の振り返り② 共同発行地方債は3.314%、1年前の約1.8倍に
地方債では、毎月決まって発行される「共同発行市場公募地方債」を例にみていきます。
共同債の10月債(第283回)は、10月8日に条件が決まりました。
- 表面利率:3.314%(9月債3.212%から+0.102%)
- 発行価格:100円00銭
- 対国債スプレッド(カーブ比):20.0bp(9月債と同じ)
- 発行額:710億円
- 発行日:10月23日 期間:10年
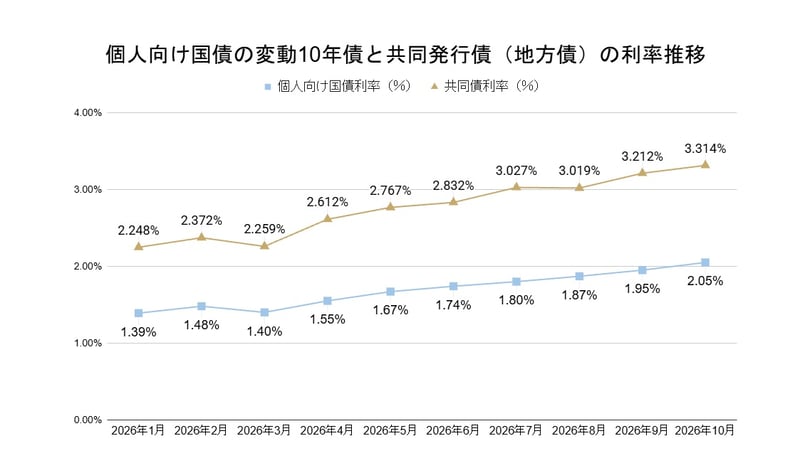
今年度(令和8年度)の利率は次のように推移しています。
- 4月債:2.612%
- 5月債:2.767%
- 6月債:2.832%
- 7月債:3.027%
- 8月債:3.019%
- 9月債:3.212%
- 10月債:3.314%
10月債は9月債を上回り、今年度で最も高い水準を更新しました。
2026年1月債(2.248%)と比べると+1.066%、1年前の2025年10月債(1.796%)と比べると+1.518%になります。
国債への上乗せ幅(スプレッド)は、9月債と同じ20.0bpでした。
9月債からの上昇は、上乗せ幅ではなくベースになる国債金利の上昇を表しています。
なお、1年前の2025年10月債のスプレッドは12.0bpでした。
そもそも「共同発行地方債」とは?
共同発行市場公募地方債は、複数の都道府県・政令指定都市がまとまって発行し、参加団体が連帯して返済の責任を負う地方債です。
10月債には北海道、神奈川県、大阪府、兵庫県、仙台市など12団体が参加しました。
地方債の利率は「条件決定時点の国債金利+上乗せ幅(スプレッド)」で決まります。
上乗せ幅が同じなら、利率の動きはその時点の国債金利の動きをほぼそのまま映します。
個人向け国債の変動10年債と共同発行債(地方債)の利率推移
11月債のスケジュール
11月債は、11月5日の10年利付国債の入札が起点になります。
【個人向け国債(11月募集分)】
- 11月5日:10年利付国債の入札。変動10年はこの結果が基準金利になります(基準金利×0.66)。固定5年・固定3年は、同じ日の市場実勢利回りから計算した想定利回りが基準です
- 11月6日:利率の公表。既発の変動10年(第188回債・第194回債など)の12月16日以降の利率も同じ日に発表予定です
- 11月9日~30日:募集期間
- 12月15日:発行日
- 対象:変動10年(第200回債)/固定5年(第188回債)/固定3年(第198回債)
※11月募集の固定5年「第188回債」と、既発の変動10年「第188回債」は別の債券です。
【共同発行地方債(11月債)】
- 11月10日:条件決定の予定
- 11月25日:発行の予定
- 期間:10年
- 発行予定額:670億円(10月債は710億円)
1年前の2025年11月債は、11月7日に表面利率1.811%(スプレッド12.0bp)で条件が決まっていました。
【個別に発行する地方債(全国型市場公募地方債)】
都道府県・政令指定都市が個別に発行する地方債も、11月に条件が決まる銘柄があります。
主な予定は次のとおりです。
- 10年債:和歌山県(11月11日)/福島県・栃木県・群馬県・東京都・新潟県・富山県・岐阜県・愛知県・滋賀県・大阪府・広島県・徳島県・高知県・佐賀県(日程未定)
- 5年債:宮崎県(11月11日)/北海道・群馬県・大阪府・島根県・京都市(日程未定)
- 年限未定:静岡市
地方債は基本的に機関投資家向けの商品です。どの銘柄が個人向けに販売されるかは、口座を持つ証券会社のサイトで確認してください。
注意しておきたいポイント
- 中途換金の制限(個人向け国債):発行後1年間は原則として換金できません。1年経過後は国が額面で買い取りますが、直前2回分の各利子(税引前)相当額×0.79685が差し引かれる点に注意が必要です
- 固定型の機会損失リスク:固定5年・固定3年は、購入後に市場金利が上がっても受け取る利子は増えません
- 変動10年の金利低下リスク:金利が下がる局面に転じれば、受け取る利子も減っていきます(年率0.05%の最低金利保証はあります)
- 地方債の価格変動リスク:満期まで持てば額面で戻ってきます。ただし途中で売却する場合は市場価格次第で、金利が上がる局面では元本割れになる可能性がある点に注意が必要です
- 税金とNISA:利子には20.315%が課税されます。債券はNISAの対象外です
記者コメント
10月債は個人向け国債も地方債も利率が上がり、個人向け国債は3タイプとも2%台に乗せました。
11月債の条件は、11月5日の10年国債入札から、6日の個人向け国債の利率公表、10日の共同発行地方債の条件決定へと、1週間足らずの間に続けて決まります。
11月6日には、11月債の利率だけでなく、第188回債・第194回債など既発の変動10年の12月16日以降の利率も発表されます。
すでに変動10年を持っている人も、自分の回号の見直し月を把握しておくとよいでしょう。
個人向け国債の募集期間は11月9日から30日まで、発行日は12月15日です。
購入を考えている場合は、募集期間と資金を用意するタイミングを合わせておくことが大切です。
固定金利型は、後から発行される債券の方が利率が高くなることもあれば、低くなることもあります。
購入のタイミングを1回に絞らず、資金計画に合わせて時期を分けるといった考え方も選択肢になるでしょう。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。