

この記事はここがポイント
- 退職金2000万円を使う時期で分け定期預金と個人向け国債を併用した場合の手取り利息68万5928円の増加
- 1年間は原則換金できない国債を避け、1年以内に使う400万円の置き場所として適切な1年定期預金に
- 3年後や5年以上先に使う各800万円で高利子が得られる個人向け国債固定3年と固定5年の活用
退職金のようにまとまったお金を受け取ると、全額をひとつの場所にまとめて置くか、いくつかに分けて置くかで迷う方も多いのではないでしょうか。
年度の途中で退職した人や、年末の退職を控えている人にとっては、受け取ったお金の行き先を具体的に考え始める時期でもあります。
ひと口に退職金といっても、その中身は一様ではありません。
すぐに使う分もあれば、数年先まで手を付けない分もあります。
使う時期の違うお金を、同じ年数の定期預金や国債にまとめて置いてしまうと、必要になったときに途中で引き出すことになったり、反対に金利の高い置き場所を生かしきれなかったりします。
そこで本記事では、2000万円の退職金を「1年以内」「3年後」「5年以上先」に使う3つに分け、メガバンクの定期預金と個人向け国債を、それぞれ同じ年数で比べていきます。
2000万円を、1年以内・3年後・5年以上先の3つに分ける
例として、2000万円を次のように分けます。分け方は一つの例で、実際の金額は家計によって変わります。
1年以内に使うかもしれない400万円は、家の修繕や車の買い替え、急な出費への備えにあてるお金です。
3年後をめどに使う800万円は、数年先の大きな支出に向けたお金、5年以上先まで手を付けない800万円は、その後の生活費の補いにあてるお金とします。
それぞれの置き場所の候補は、期間をそろえて選びます。
1年以内の分はメガバンクの1年定期、3年後の分は3年定期か固定3年、5年以上先の分は5年定期か固定5年です。
金利は、3大メガバンクのスーパー定期が1年もの年0.5%、3年もの年0.8%、5年もの年1.0%で、3行とも同じです(2026年10月20日時点)。
一方、今月募集中の個人向け国債の利率は、固定3年で年2.07%、固定5年で年2.39%となっています。
個人向け国債の固定3年・固定5年は、買ったときの利率が満期まで変わらない「固定金利」のタイプです。
10月募集分の主な条件は次のとおりです。
- 利率:固定3年 年2.07%、固定5年 年2.39%
- 募集期間:2026年10月8日~10月30日
- 発行日:2026年11月16日
- 満期:固定3年は2029年11月15日、固定5年は2031年11月15日
- 利子の受け取り:毎年5月15日と11月15日の年2回
- 購入単位:1万円から1万円単位
1年以内に使う400万円は、国債ではなく1年定期に
1年以内に使う可能性があるお金を国債にしない理由は、換金できない期間があるためです。
国債は、買ってから1年が過ぎるまで原則として現金に換える手続きができない決まりです。
例外は、保有者本人が亡くなった場合や、災害救助法の対象となる大規模な自然災害で被害を受けた場合に限られます。
1年以内に引き出すかもしれないお金を国債にすると、必要になったときに手元に戻せないおそれがあります。
400万円をメガバンクの1年定期(年0.5%)に置くと、1年間の利息は税引前で2万円、手取りで1万5937円です。
金利は国債より低くなりますが、定期預金は満期前でも解約して払い戻せます。
満期前に解約した場合は、当初の金利より低い中途解約の金利が適用される点に注意が必要です。
1年定期であれば、満期のたびにその時点の金利で預け直せます。
三井住友銀行とみずほ銀行は定期預金の金利を引き上げる予定を示しており、今後の金利を反映しやすい点も利点です。
3年後の800万円と5年以上先の800万円は、国債で差が開く
3年後に使う800万円を3年定期(年0.8%、単利型)にすると、3年間の利息は税引前19万2000円、手取り15万2995円です。
固定3年(年2.07%)なら、税引前49万6800円、手取り39万5875円で、差は手取りで24万2880円になります。
5年以上先まで置く800万円では、5年定期(年1.0%、単利型)の利息が税引前40万円、手取り31万8740円です。
固定5年(年2.39%)は、税引前95万6000円、手取り76万1788円で、差は手取りで44万3048円です。
置いておく期間が長いほど、金利の差が積み重なって利息の差も大きくなります。
3年後の分と5年以上先の分は同じ800万円ですが、手取りの差は24万2880円と44万3048円で、2倍近くの開きがあります。
3つを合計すると、すべて定期預金にした場合の手取りの利息は48万7672円、1年以内の分を定期、残りを国債にした場合は117万3600円です。
組み合わせ方の違いで、68万5928円の差がつく計算です。
退職金2000万円を使う時期で分けた場合の手取り利息
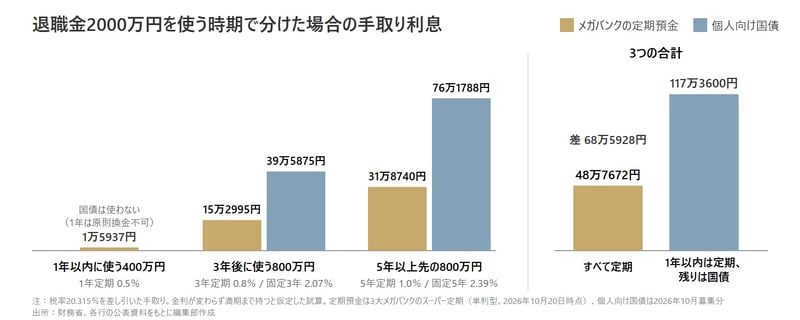
いずれも、金利が変わらず満期まで持つと仮定し、利子の合計にまとめて税率(20.315%)をかけた編集部の試算です。
3年定期と5年定期は、複利型を選ぶと利息がわずかに増えます。
分けた後も、使う時期がずれたときの扱いを確かめる
使う時期で分けても、予定が前後することはあります。
3年後の分や5年以上先の分を国債にしていて、1年を過ぎてから早めに必要になった場合は換金できます。
その際には直前2回分の各利子(税引前)相当額×0.79685が差し引かれ、固定3年の800万円分では約13万1958円、固定5年の800万円分では約15万2357円になります。
差し引かれるのは利子に相当する金額で、額面の元本そのものは国が買い取る形で戻ってきます。
市場で売却する一般の債券とは異なり、中途換金で元本割れが起きない点は、個人向け国債ならではの仕組みです。
反対に、予定より使う時期が遅くなった場合は、満期を迎えたお金をその時点の金利で、改めて定期預金や国債に置き直すことになります。
退職後の収入や支出の見通しは人によって大きく異なります。分ける金額は、年金を受け取り始める時期や、ほかに持っている預貯金とあわせて決めるとよいでしょう。
記者コメント
退職金2000万円を、1年以内に使う400万円、3年後の800万円、5年以上先の800万円に分けて試算すると、すべてメガバンクの定期預金にした場合の手取りの利息は48万7672円でした。
1年以内の分を1年定期にし、残りを固定3年と固定5年にした場合は117万3600円で、差は68万5928円になります。
ただ、今回の試算で国債の利率だけを追いかけて、2000万円すべてを国債にしたわけではありません。
1年以内に使うかもしれない400万円は、換金できない期間のある国債ではなく、あえて利率の低い定期預金に置いています。
いざというときに引き出せることも、置き場所を選ぶうえでの大事な条件だからです。
まとまったお金は、一つの置き場所に決めてしまうのではなく、使う時期ごとに分けて、それぞれに合った期間を選ぶことがポイントです。
金利だけでなく「いつ使うお金か」を先に決めておくと、置き場所はおのずと絞られてくるでしょう。
固定3年・固定5年の10月募集分を購入する場合は、10月30日までに申し込む必要があります。
免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
- 株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

フィスコなどの金融専門誌出身。10年以上にわたり日経QUICKやブルームバーグ等で機関投資家向けの債券市場記事を執筆。企業調査レポートや決算などIR情報の発信に精通し、現在は経済メディア『LIMO』編集部で記事を執筆。